

ถ้าพูดถึงบริษัทจรวดที่น่าจับตามองนอกเหนือจาก SpaceX ชื่อหนึ่งที่มักถูกพูดถึงคือ Rocket Lab หรือหุ้น RKLB
เราเคยวิเคราะห์ไปแล้วครั้งหนึ่ง สามารถอ่านได้ที่ https://www.spacenomics.co/articles/about-rklb
แต่การมอง Rocket Lab ว่าเป็นเพียง “บริษัทสร้างจรวด” อาจทำให้เราเข้าใจบริษัทนี้ผิดไปพอสมควร
เพราะวันนี้รายได้ส่วนใหญ่ของ Rocket Lab ไม่ได้มาจากการยิงจรวด และนี่อาจเป็นส่วนที่น่าสนใจที่สุดของหุ้นตัวนี้
Rocket Lab กำลังพยายามสร้างบริษัทที่สามารถออกแบบดาวเทียม
→ ผลิตชิ้นส่วน
→ สร้างยานอวกาศ
→ ยิงจรวด
→ สื่อสารกับดาวเทียม
→ และในอนาคตอาจสร้างและให้บริการ constellation ของตัวเอง
เรียกง่าย ๆ ว่าเป็น SpaceX เวอร์ชันที่ยังอยู่ในช่วงสร้าง ecosystem ของตัวเอง
แต่คำถามสำคัญคือ
Rocket Lab มีโอกาสไปถึงจุดนั้นจริงหรือไม่?
และราคาหุ้นที่ตลาดให้กับบริษัทในปัจจุบัน กำลังสะท้อนความคาดหวังอะไรไปแล้วบ้าง?
สามารถดูการปล่อยจรวดล่าสุด และบทความของ Rocket Lab ได้ที่ https://www.spacenomics.co/search?query=rocket+lab
1. Rocket Lab จริง ๆ แล้วทำธุรกิจอะไร?
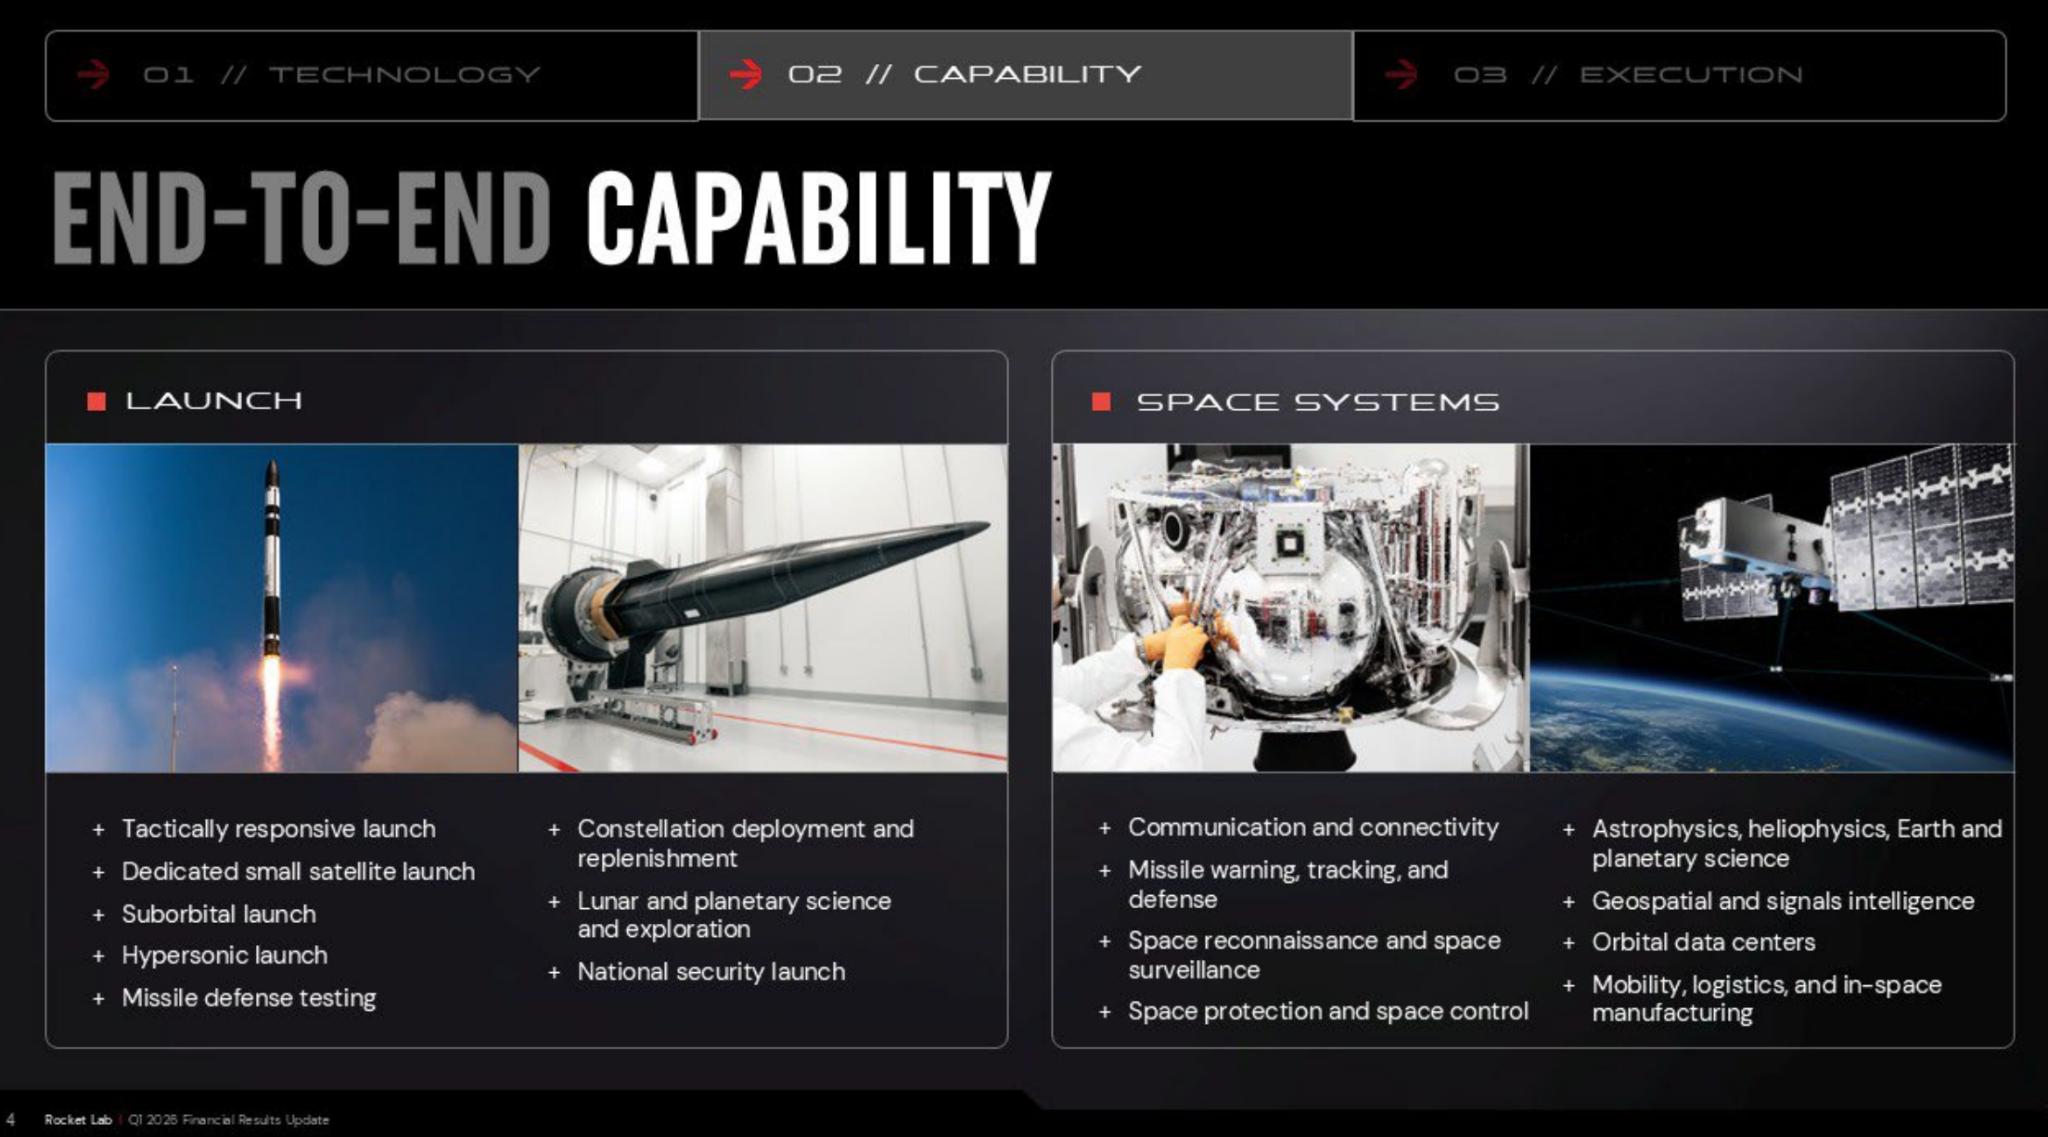
ธุรกิจของ Rocket Lab สามารถแบ่งออกเป็น 2 ส่วนใหญ่ ๆ
- Launch Services
- Space Systems
Launch Services คือธุรกิจที่คนส่วนใหญ่รู้จัก Rocket Lab มีจรวด Electron สำหรับส่งดาวเทียมขนาดเล็กขึ้นสู่วงโคจร และยังมี HASTE ซึ่งเป็นระบบปล่อยยานสำหรับการทดสอบ hypersonic และภารกิจ suborbital แต่ Space Systems คือส่วนที่กำลังเติบโตอย่างรวดเร็ว
Rocket Lab ทำตั้งแต่
- Solar panels
- Satellite components
- Reaction wheels
- Star trackers
- Radio systems
- Satellite separation systems
- Propulsion systems
- Spacecraft
- Satellite structures
- Optical communications
และยังเข้าไปซื้อบริษัทอื่นเพื่อเพิ่มความสามารถเหล่านี้ ดังนั้น Rocket Lab จึงไม่ได้ขายแค่ “เที่ยวบินขึ้นอวกาศ” แต่กำลังขาย infrastructure ที่อยู่เบื้องหลังภารกิจอวกาศด้วย
2. จุดที่น่าสนใจที่สุด: Rocket Lab ไม่ได้เป็นบริษัทจรวดเป็นหลักแล้ว
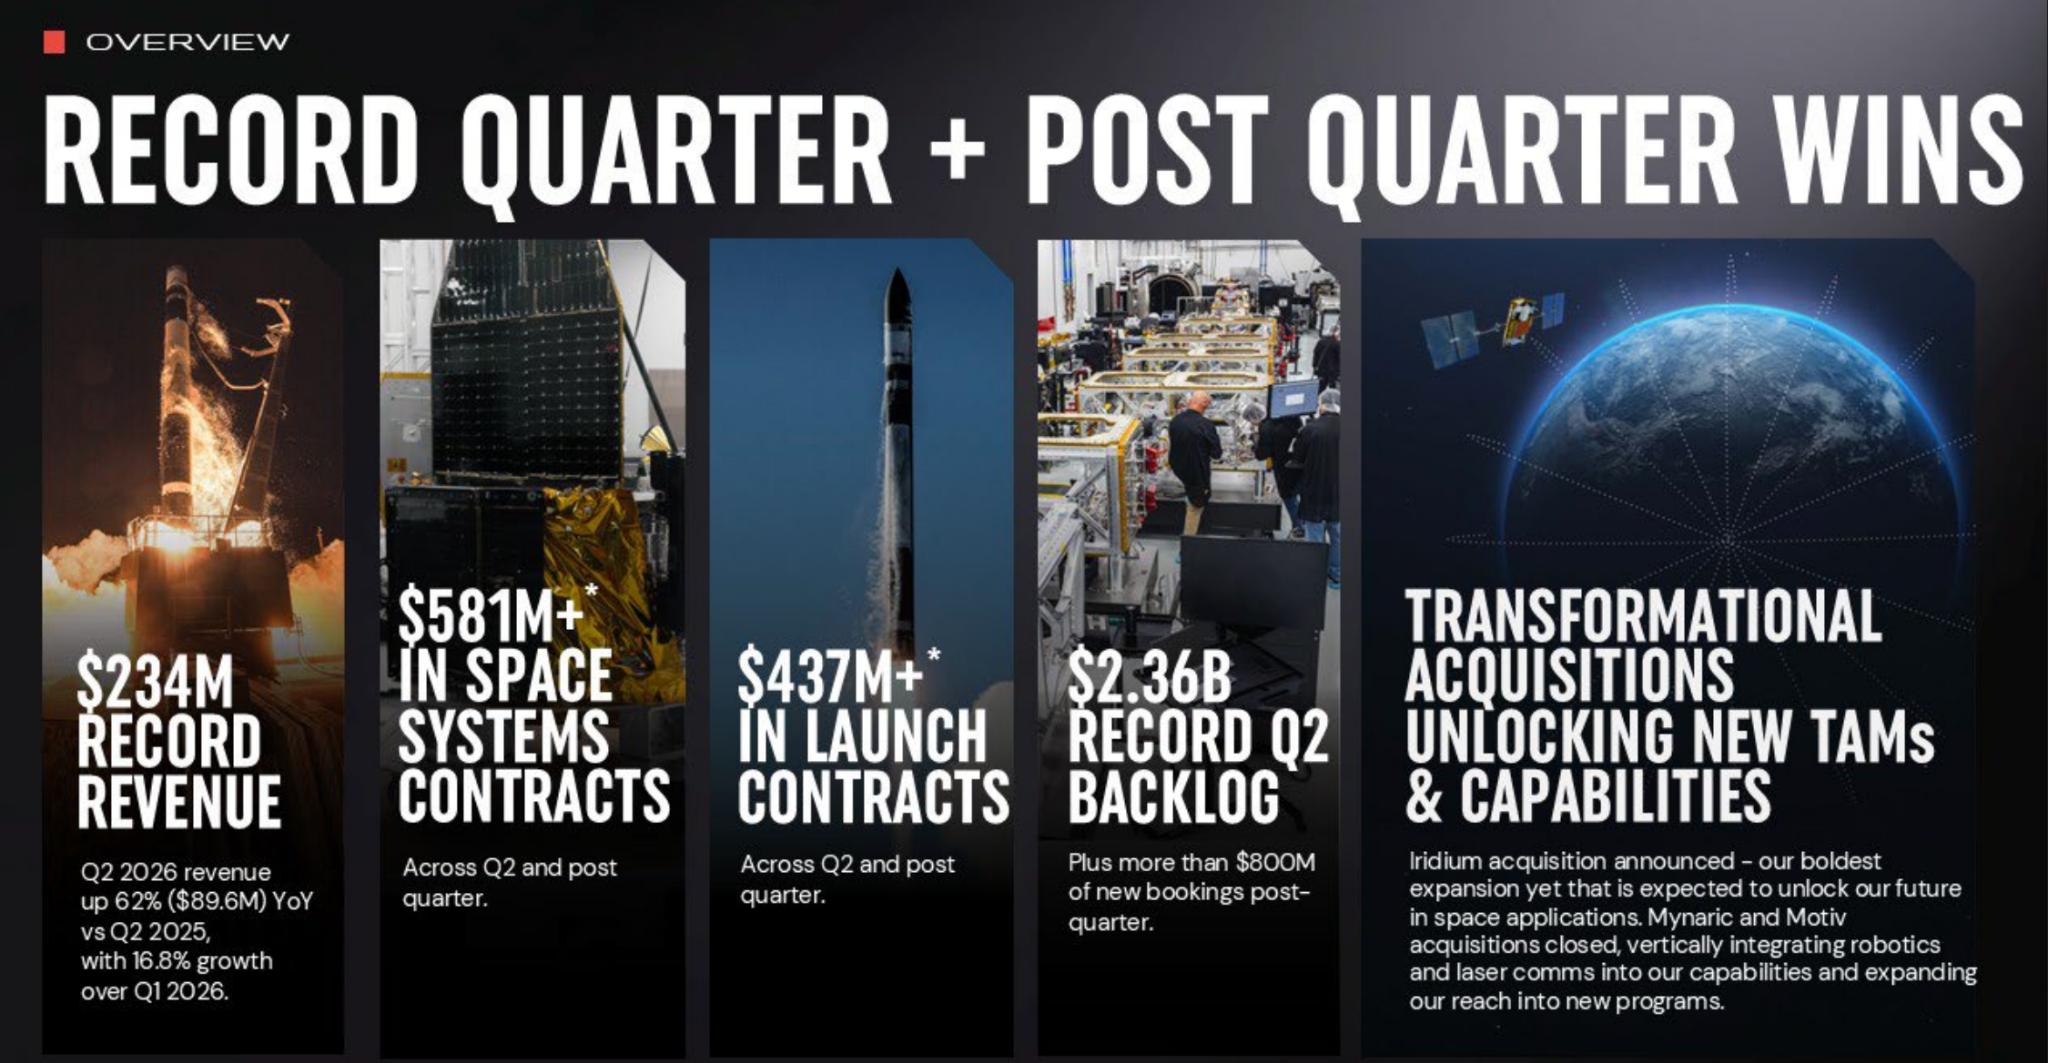
ณ สิ้น Q2 $1.42 พันล้านมาจาก Space Systems และประมาณ $940 ล้านมาจาก Launch Services
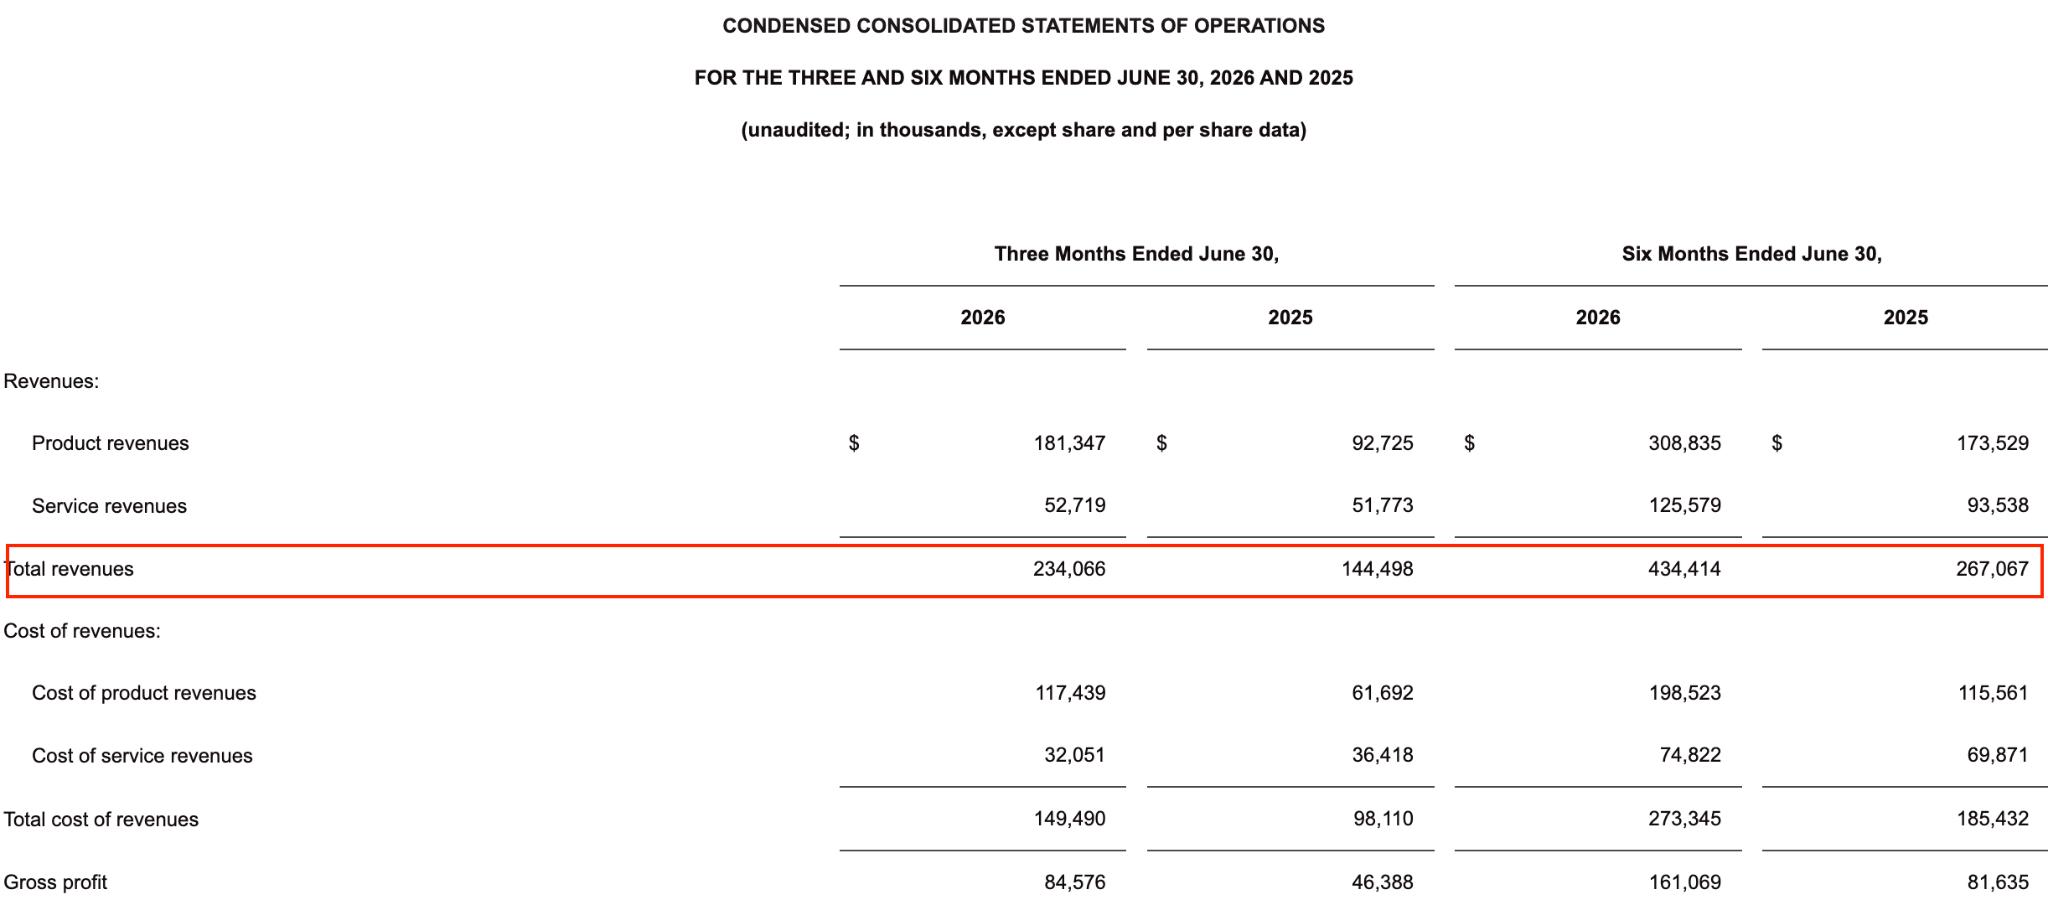
ตัวเลข Q2 2026 สะท้อนเรื่องนี้ชัดเจนมาก
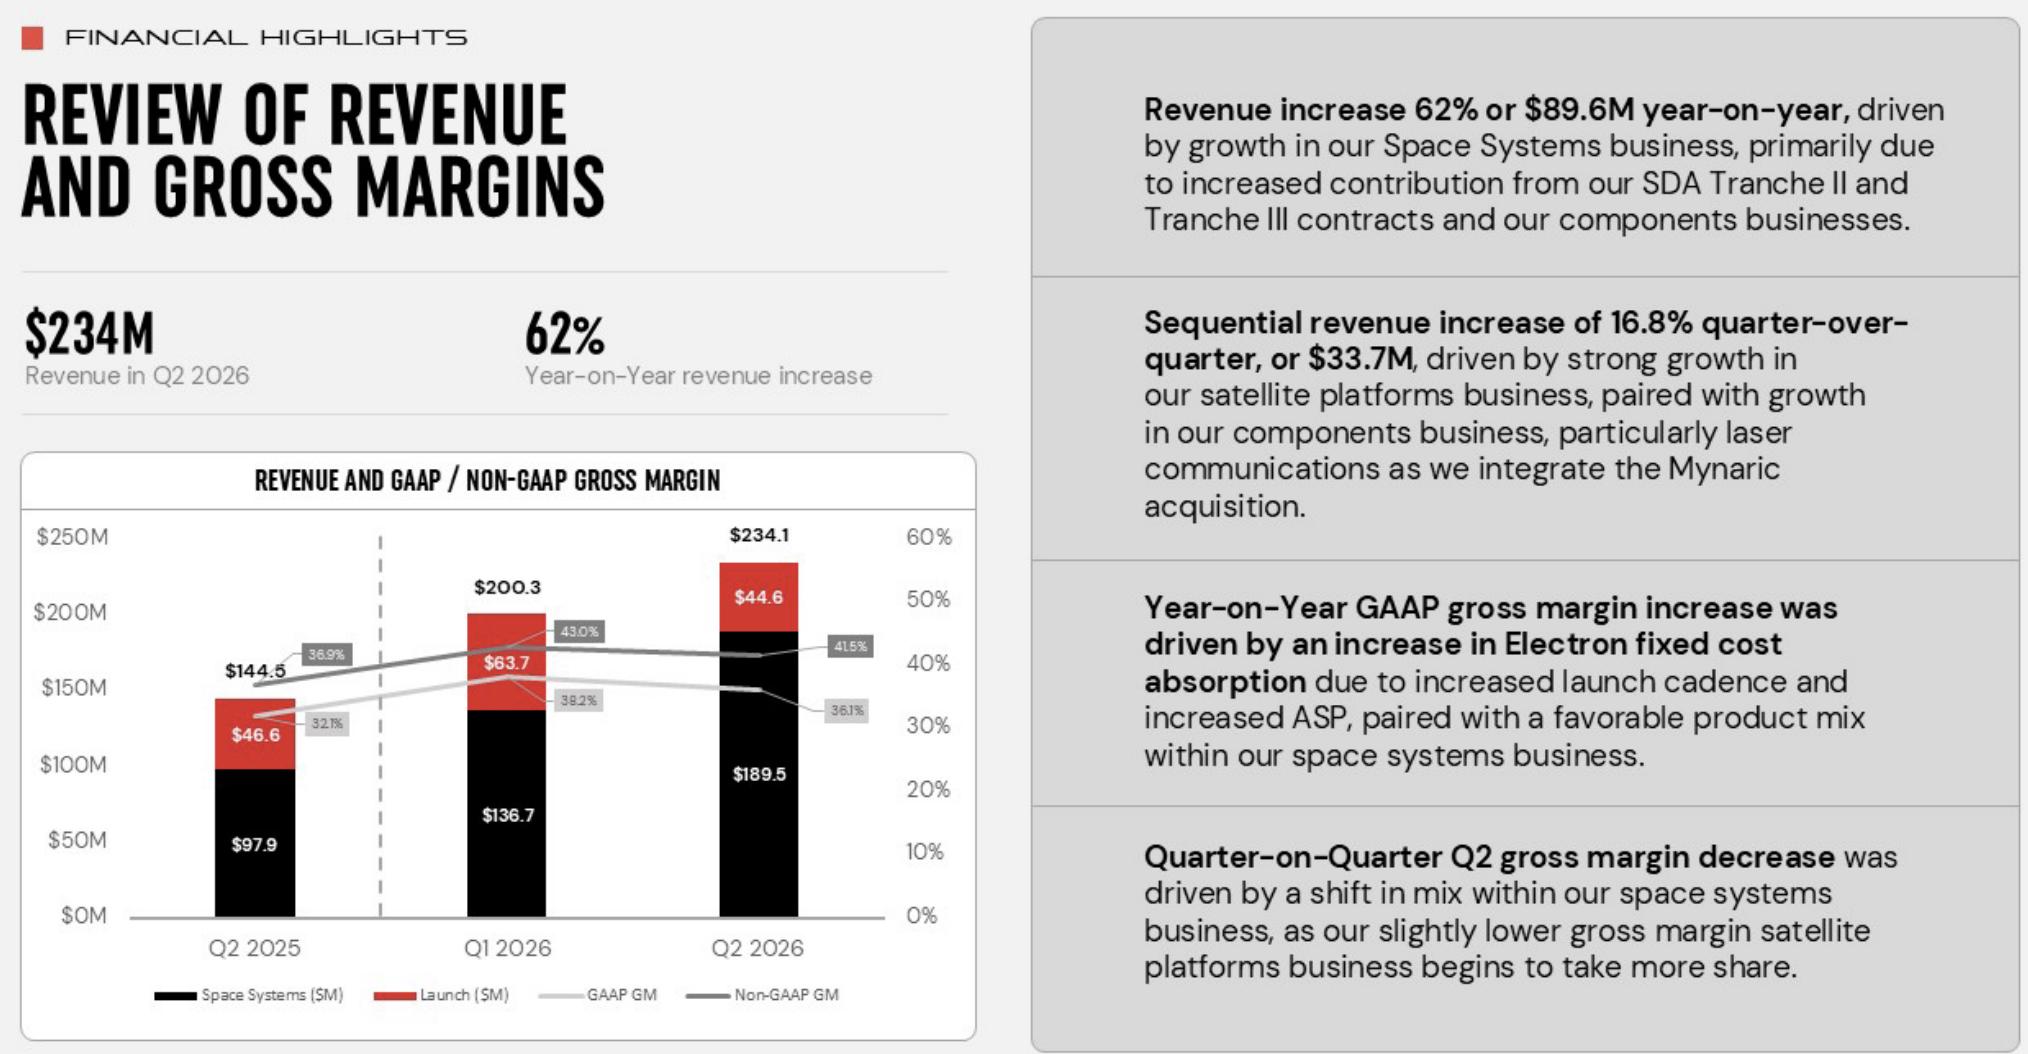
Rocket Lab มีรายได้ไตรมาส 2 อยู่ที่ประมาณ $234.1 ล้าน เพิ่มขึ้น 62% YoY
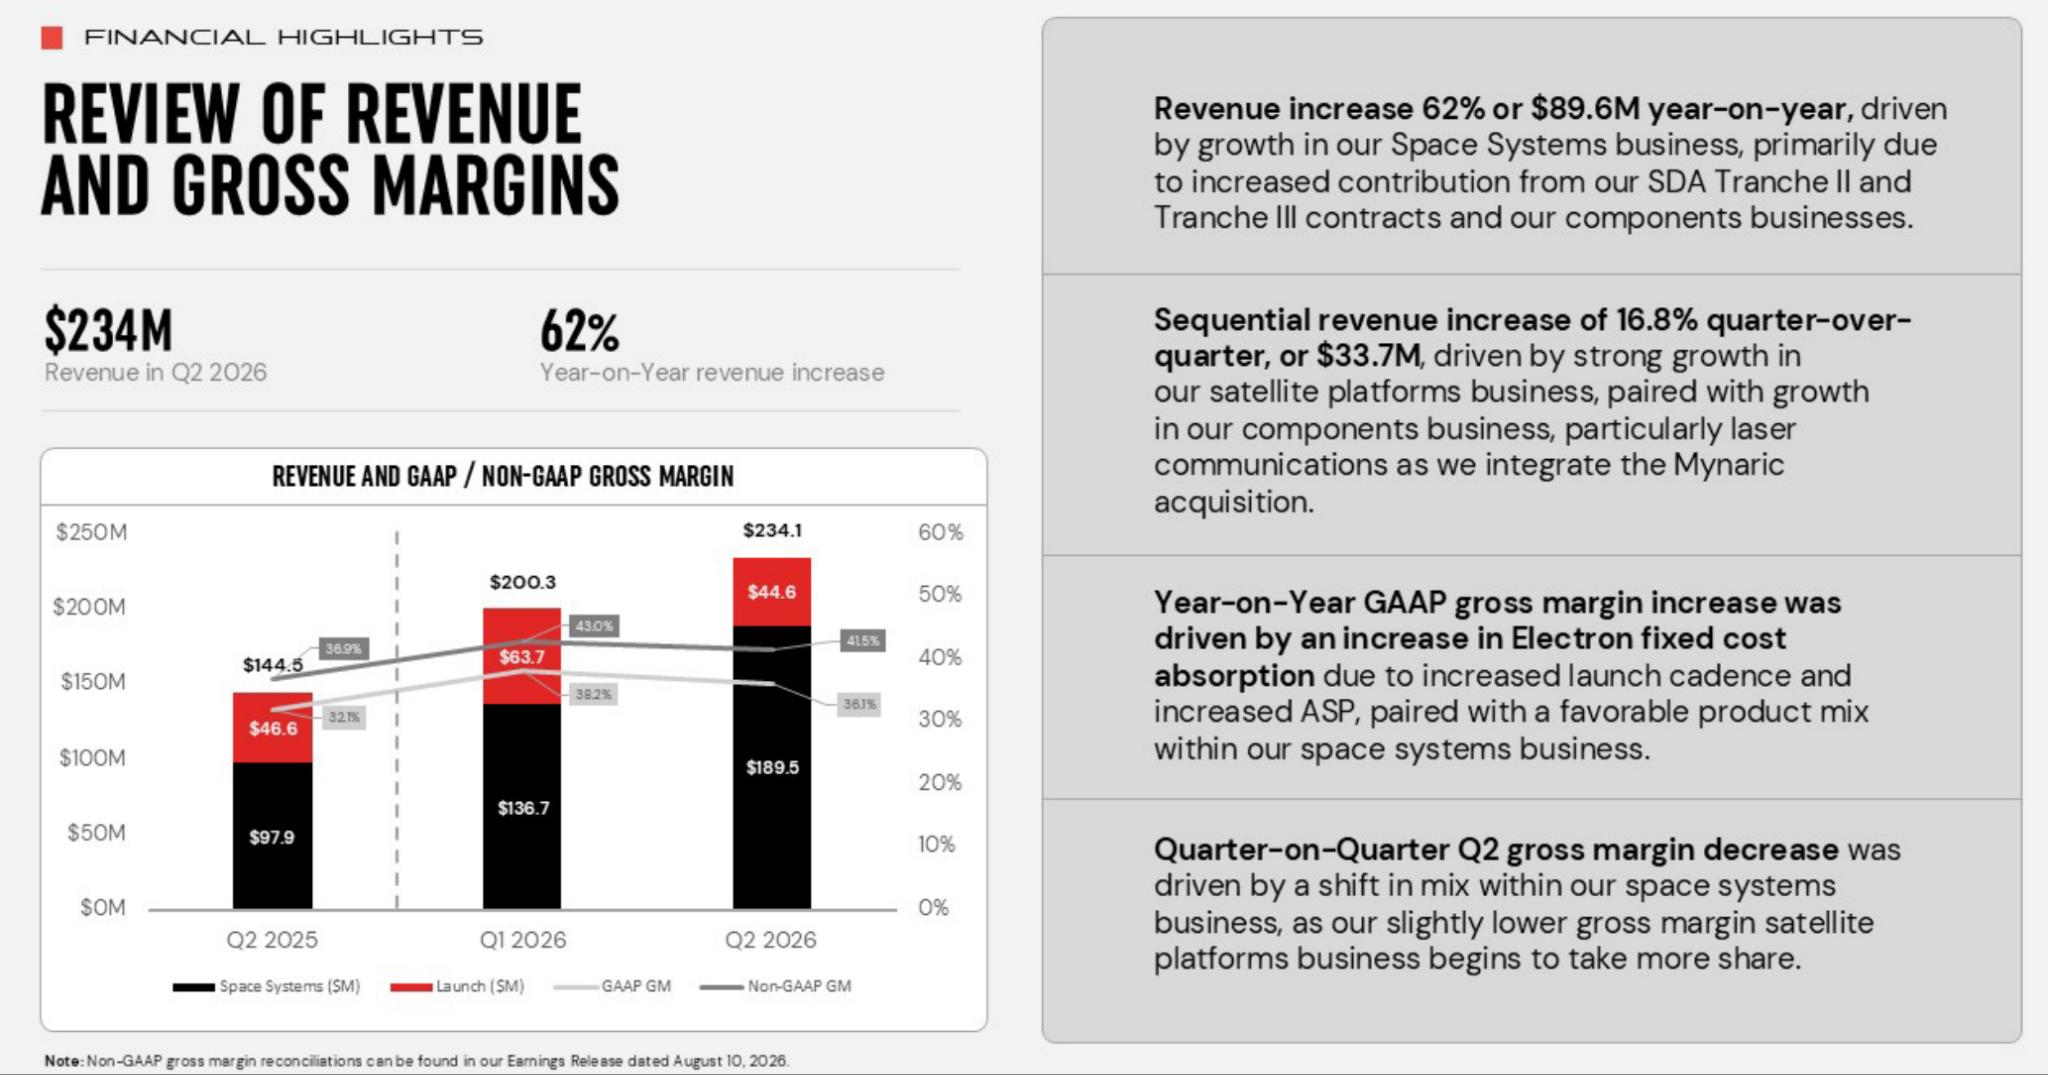
แต่รายได้จาก Space Systems อยู่ที่ประมาณ $189.5 ล้าน
ขณะที่ Launch Services อยู่ที่ประมาณ $44.6 ล้าน
นั่นหมายความว่า Space Systems คิดเป็นประมาณ 81% ของรายได้ในไตรมาสนั้น
นี่เป็นประเด็นที่สำคัญมากสำหรับนักลงทุน เพราะถ้าเรามอง RKLB = บริษัทจรวด เราจะประเมินบริษัทผิด ภาพที่ถูกต้องกว่าอาจเป็น
Space Systems company
+
Launch company
โดยมี Launch เป็นหนึ่งใน infrastructure สำคัญของ ecosystem
3. แล้วทำไม Space Systems ถึงสำคัญ?
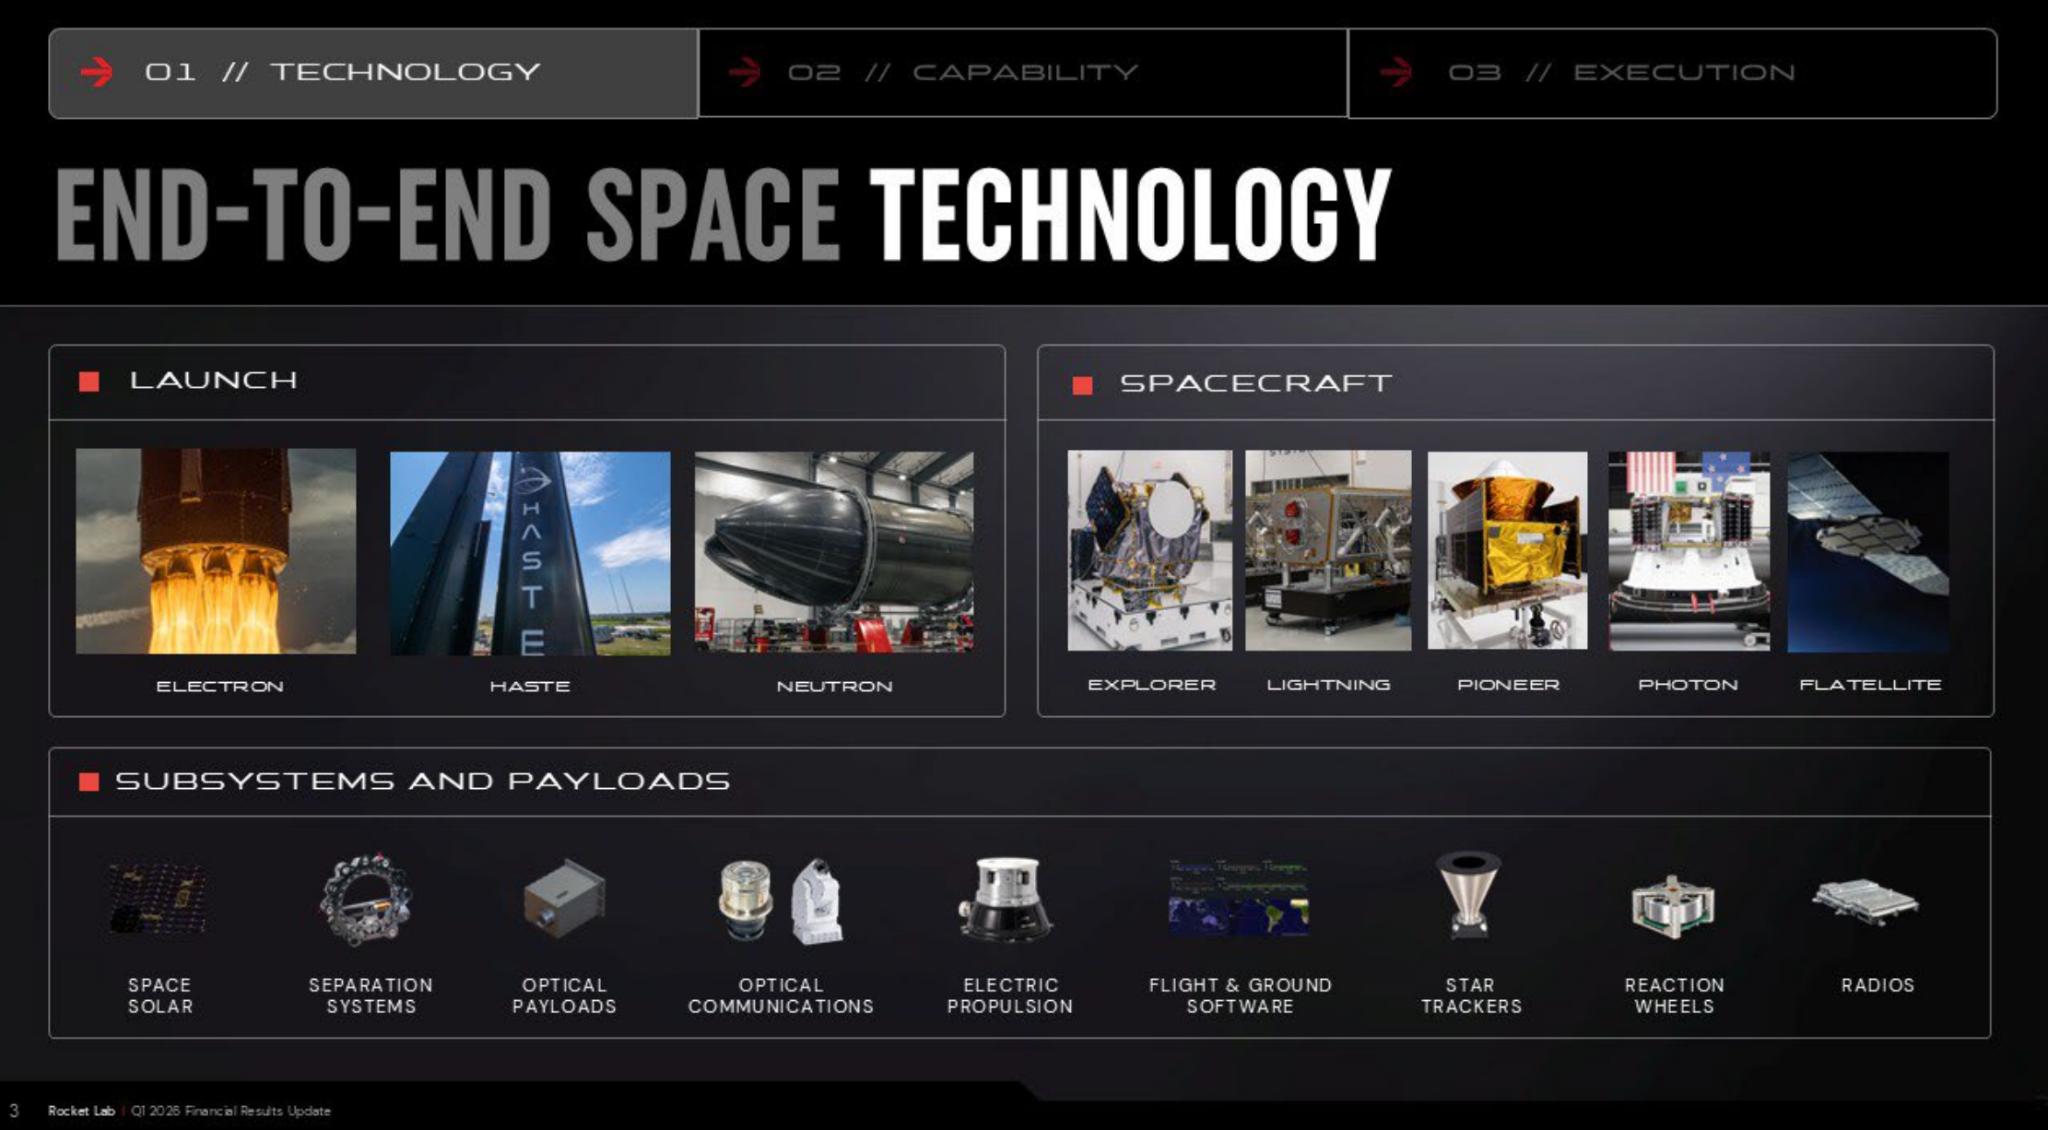
ลองคิดแบบนี้ ถ้า Rocket Lab ยิงจรวดปีละ 20–30 ครั้งรายได้จาก launch ก็จะมีเพดานตามจำนวนเที่ยวบิน แต่ถ้า Rocket Lab สามารถผลิต ดาวเทียม
+
solar panels
+
propulsion
+
communication systems
+
components
ให้กับภารกิจจำนวนมาก
บริษัทสามารถสร้างรายได้จากหลาย mission โดยไม่จำเป็นต้องเป็นเจ้าของจรวดทุกเที่ยวบิน
นี่ทำให้ตลาดที่ Rocket Lab เข้าไปเล่นมีขนาดใหญ่ขึ้นมาก และที่สำคัญ Space Systems ยังช่วยกระจายความเสี่ยงของธุรกิจ Launch ถ้าจรวดมีปัญหา บริษัทไม่ได้สูญเสียรายได้ทั้งหมด เพราะยังมีธุรกิจ satellite systems อยู่
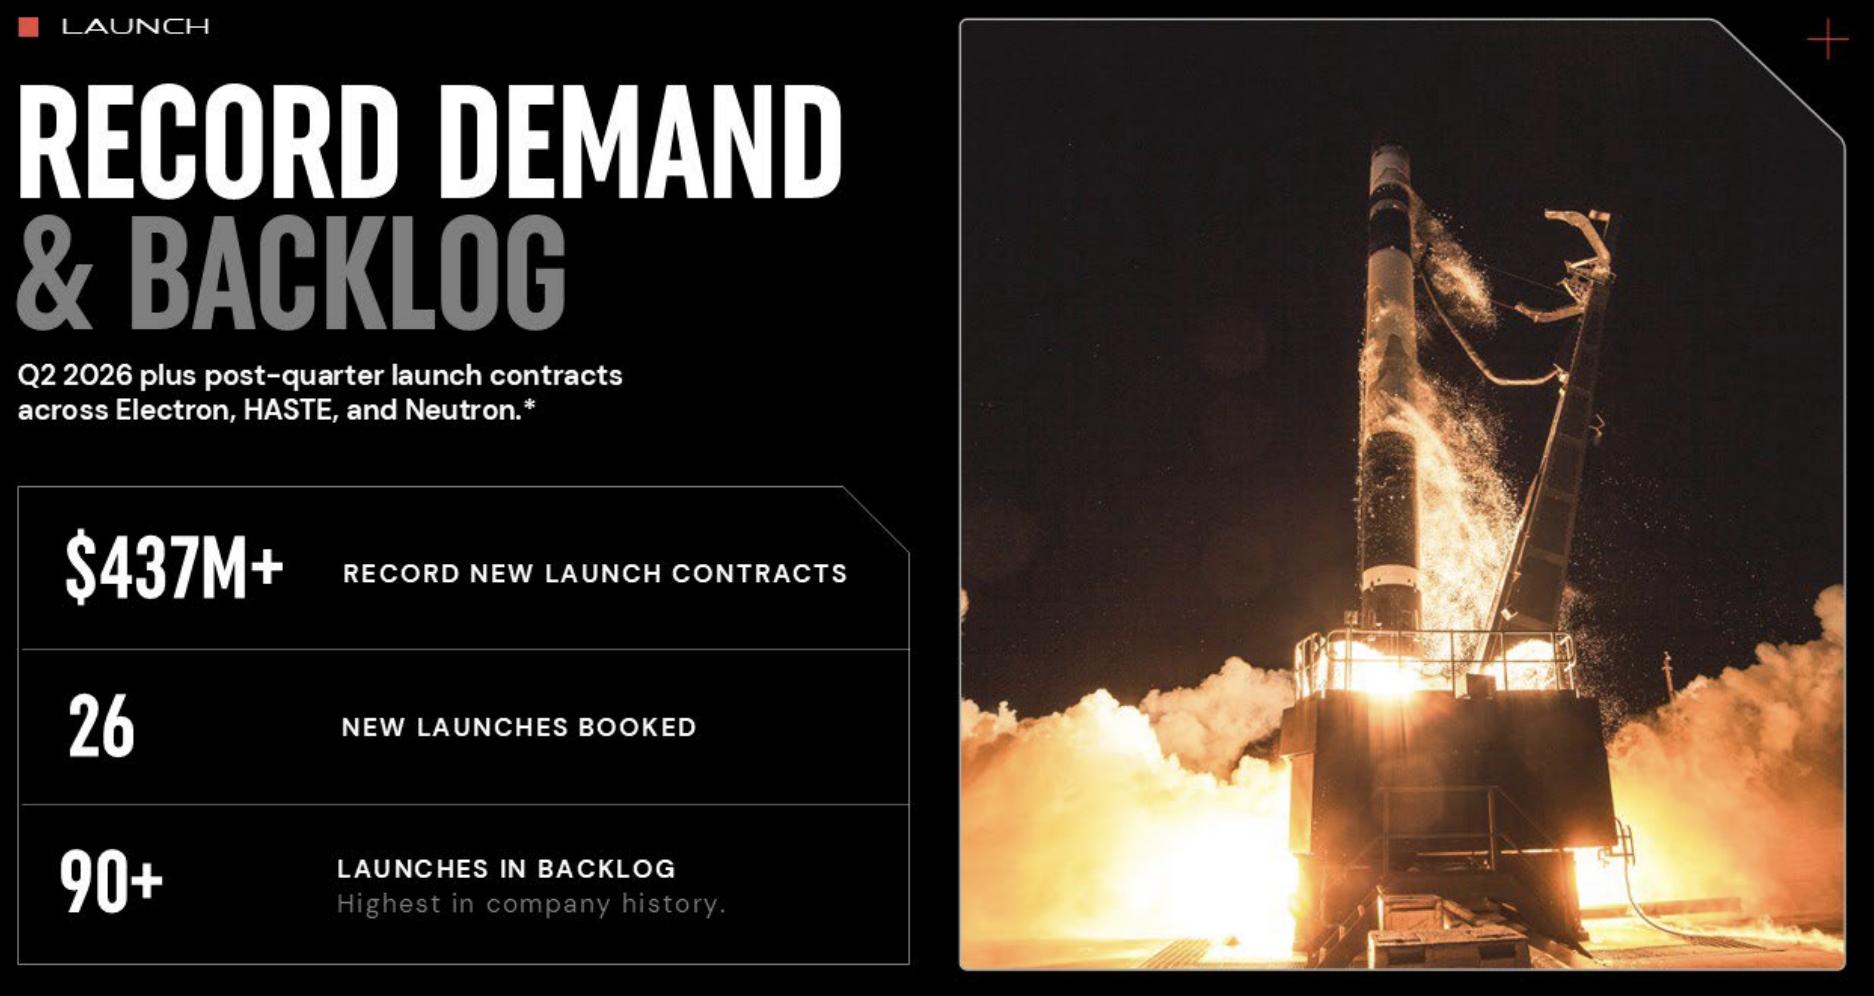
4. แล้วใครเป็นลูกค้า?
ตรงนี้ทำให้ Rocket Lab แตกต่างจากบริษัท commercial space startup หลายแห่ง
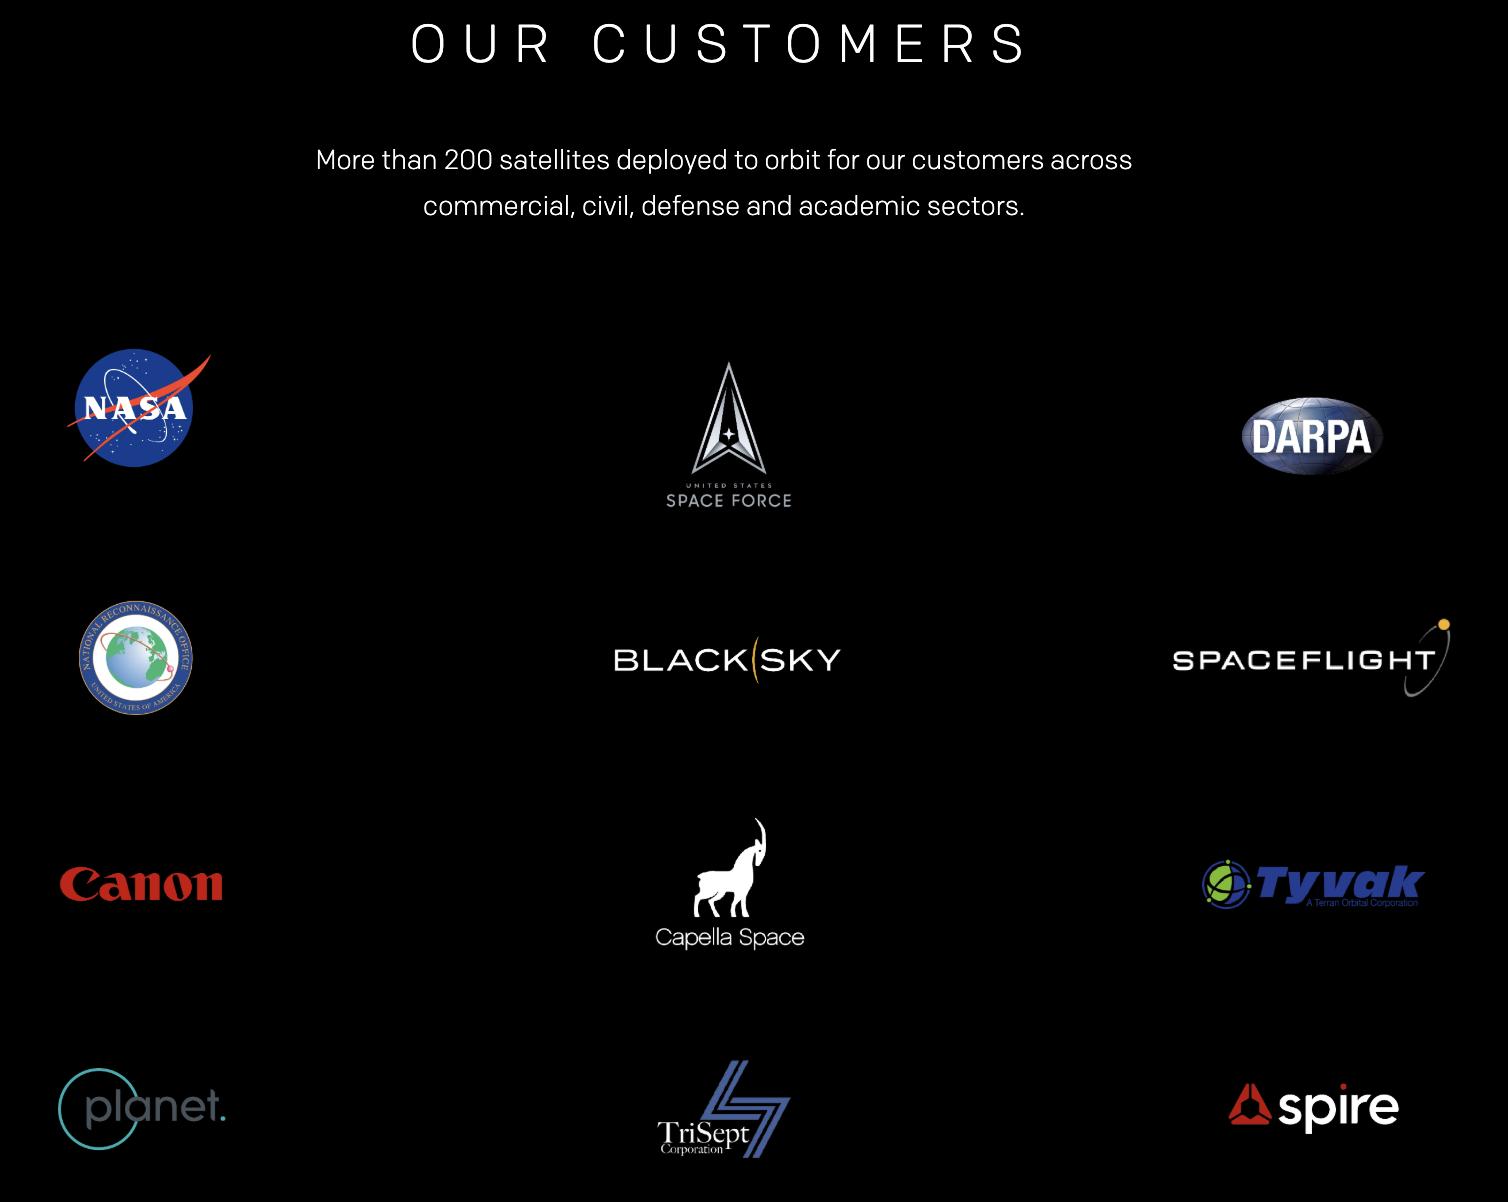
ลูกค้าของ Rocket Lab ไม่ได้มีแค่ startup ที่ต้องการส่งดาวเทียม
แต่รวมถึง
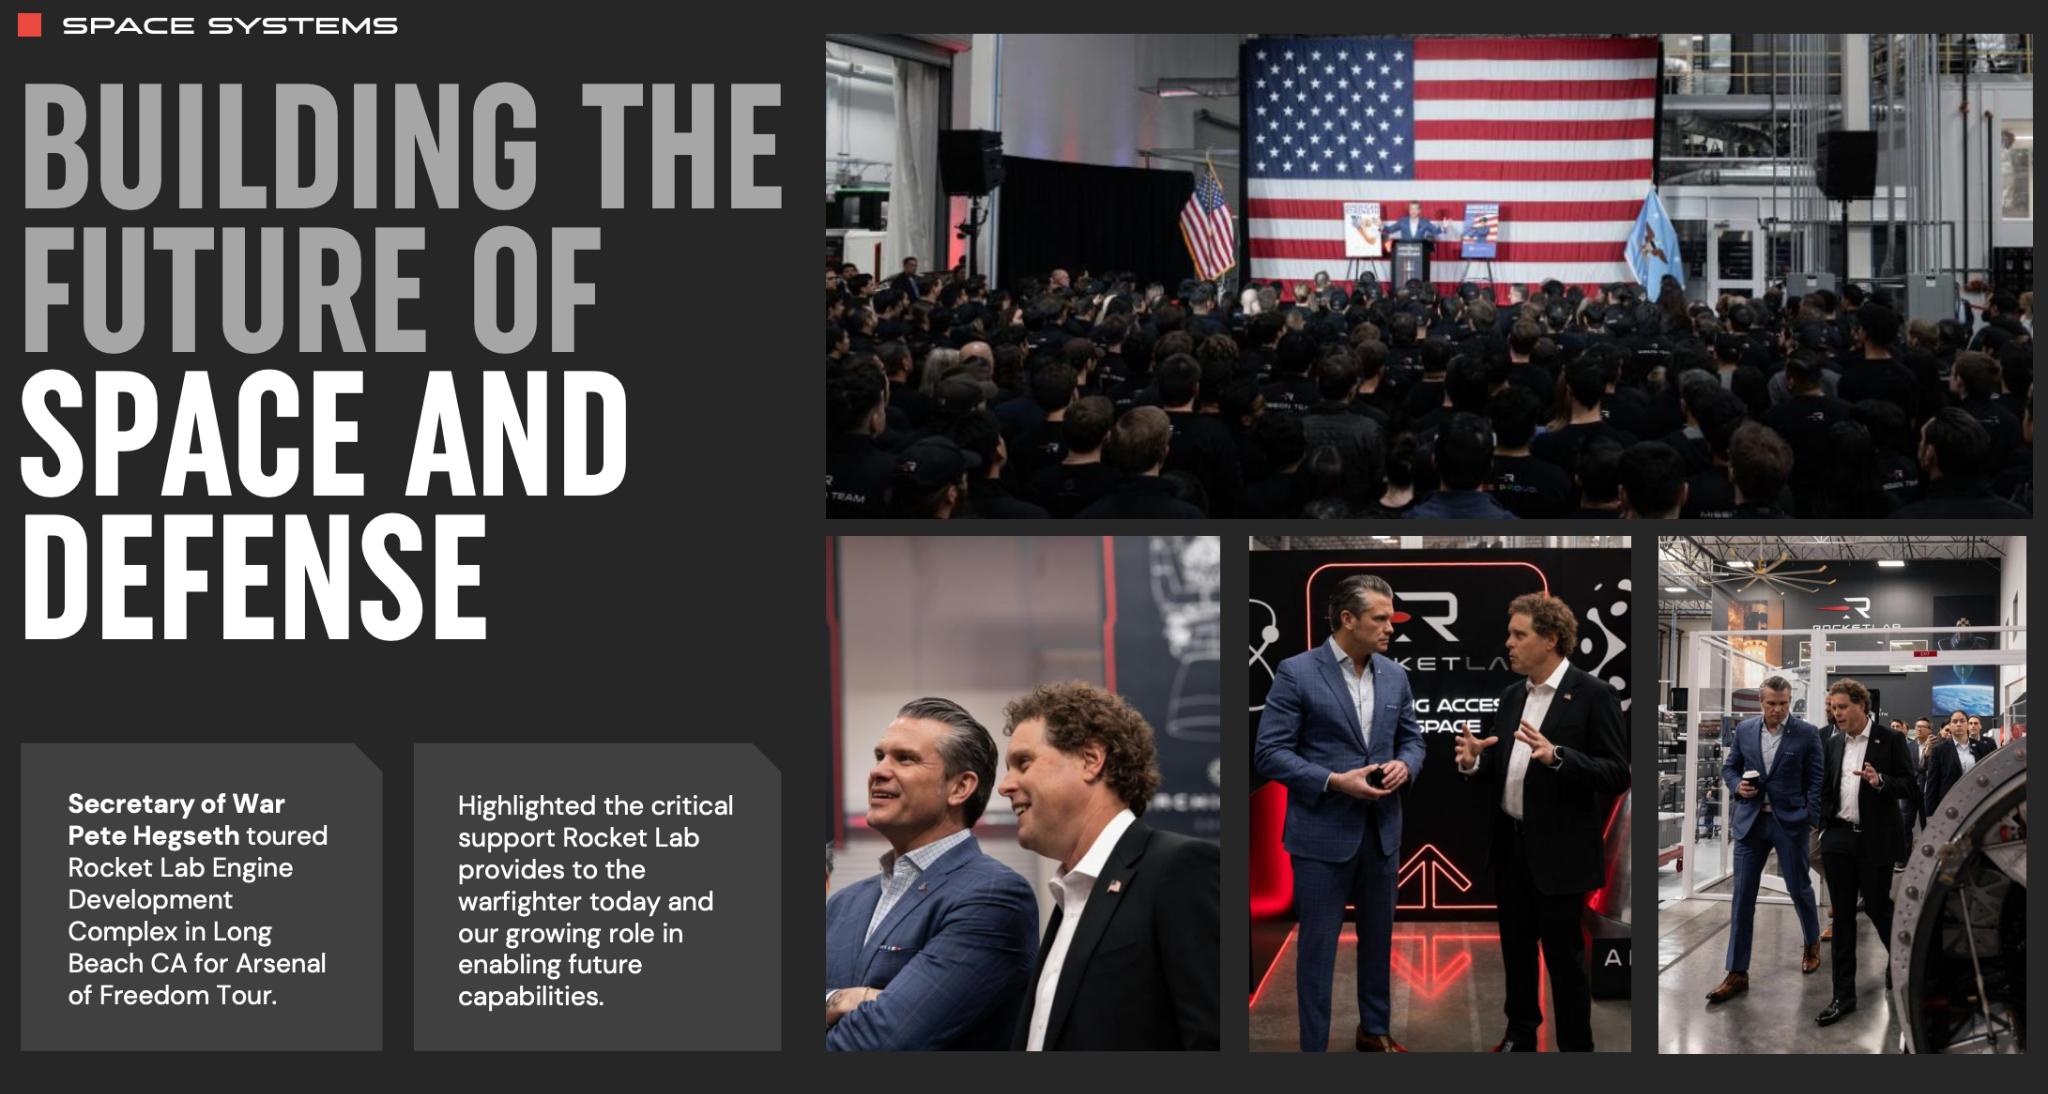
- รัฐบาลสหรัฐฯ
- หน่วยงานด้านกลาโหม
- บริษัทดาวเทียม
- ผู้ให้บริการ constellation
- บริษัทด้านการสื่อสาร
- บริษัทด้าน space technology
หนึ่งในดีลที่สำคัญที่สุดคือสัญญามูลค่า $816 ล้านจาก Space Development Agency เพื่อออกแบบและสร้างดาวเทียม 18 ดวงสำหรับระบบ missile warning และ tracking ของสหรัฐฯ นี่เป็นจุดที่น่าสนใจมาก เพราะตลาด Space Economy ไม่ได้มีแค่ “คนอยากไปอวกาศ” แต่ยังมี “รัฐบาลต้องการ infrastructure เพื่อความมั่นคง” และงบประมาณด้าน defense space มีแนวโน้มเป็นตลาดขนาดใหญ่ในระยะยาว
5. Rocket Lab กับ Defense: ทำไมเรื่องนี้สำคัญ?
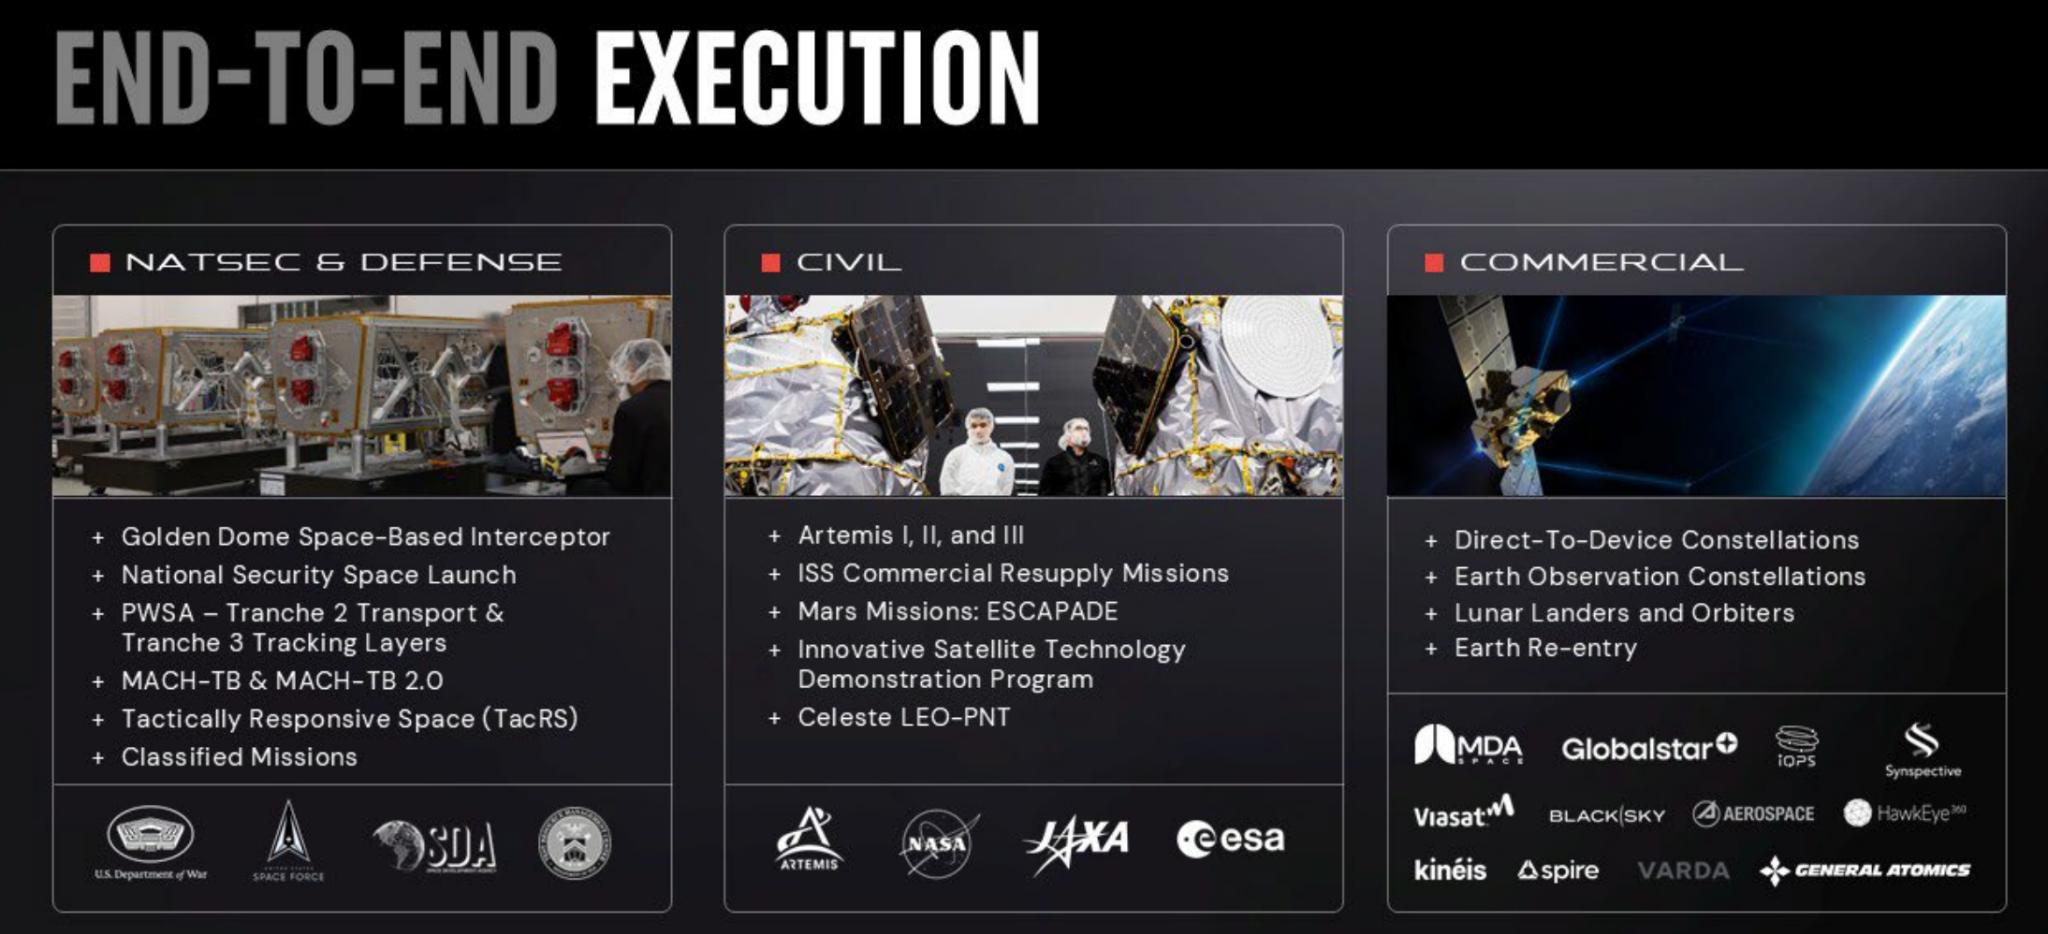
ลองมอง Rocket Lab จากมุมของรัฐบาล รัฐบาลต้องการ
🛰️ ดาวเทียมสอดแนม
📡 ดาวเทียมสื่อสาร
🚨 ระบบเตือนภัยขีปนาวุธ
🎯 ระบบติดตามเป้าหมาย
🚀 ระบบทดสอบ hypersonic
และต้องการสิ่งเหล่านี้จำนวนมากขึ้น
Rocket Lab จึงสามารถขายทั้ง “จรวด” และ “ระบบอวกาศที่อยู่บนจรวด”
ให้กับลูกค้ากลุ่มเดียวกัน นี่ทำให้ Rocket Lab มีโอกาสกลายเป็นผู้รับเหมาด้าน space defense มากกว่าจะเป็นเพียง launch provider
6. Electron: จรวดที่พิสูจน์แล้ว
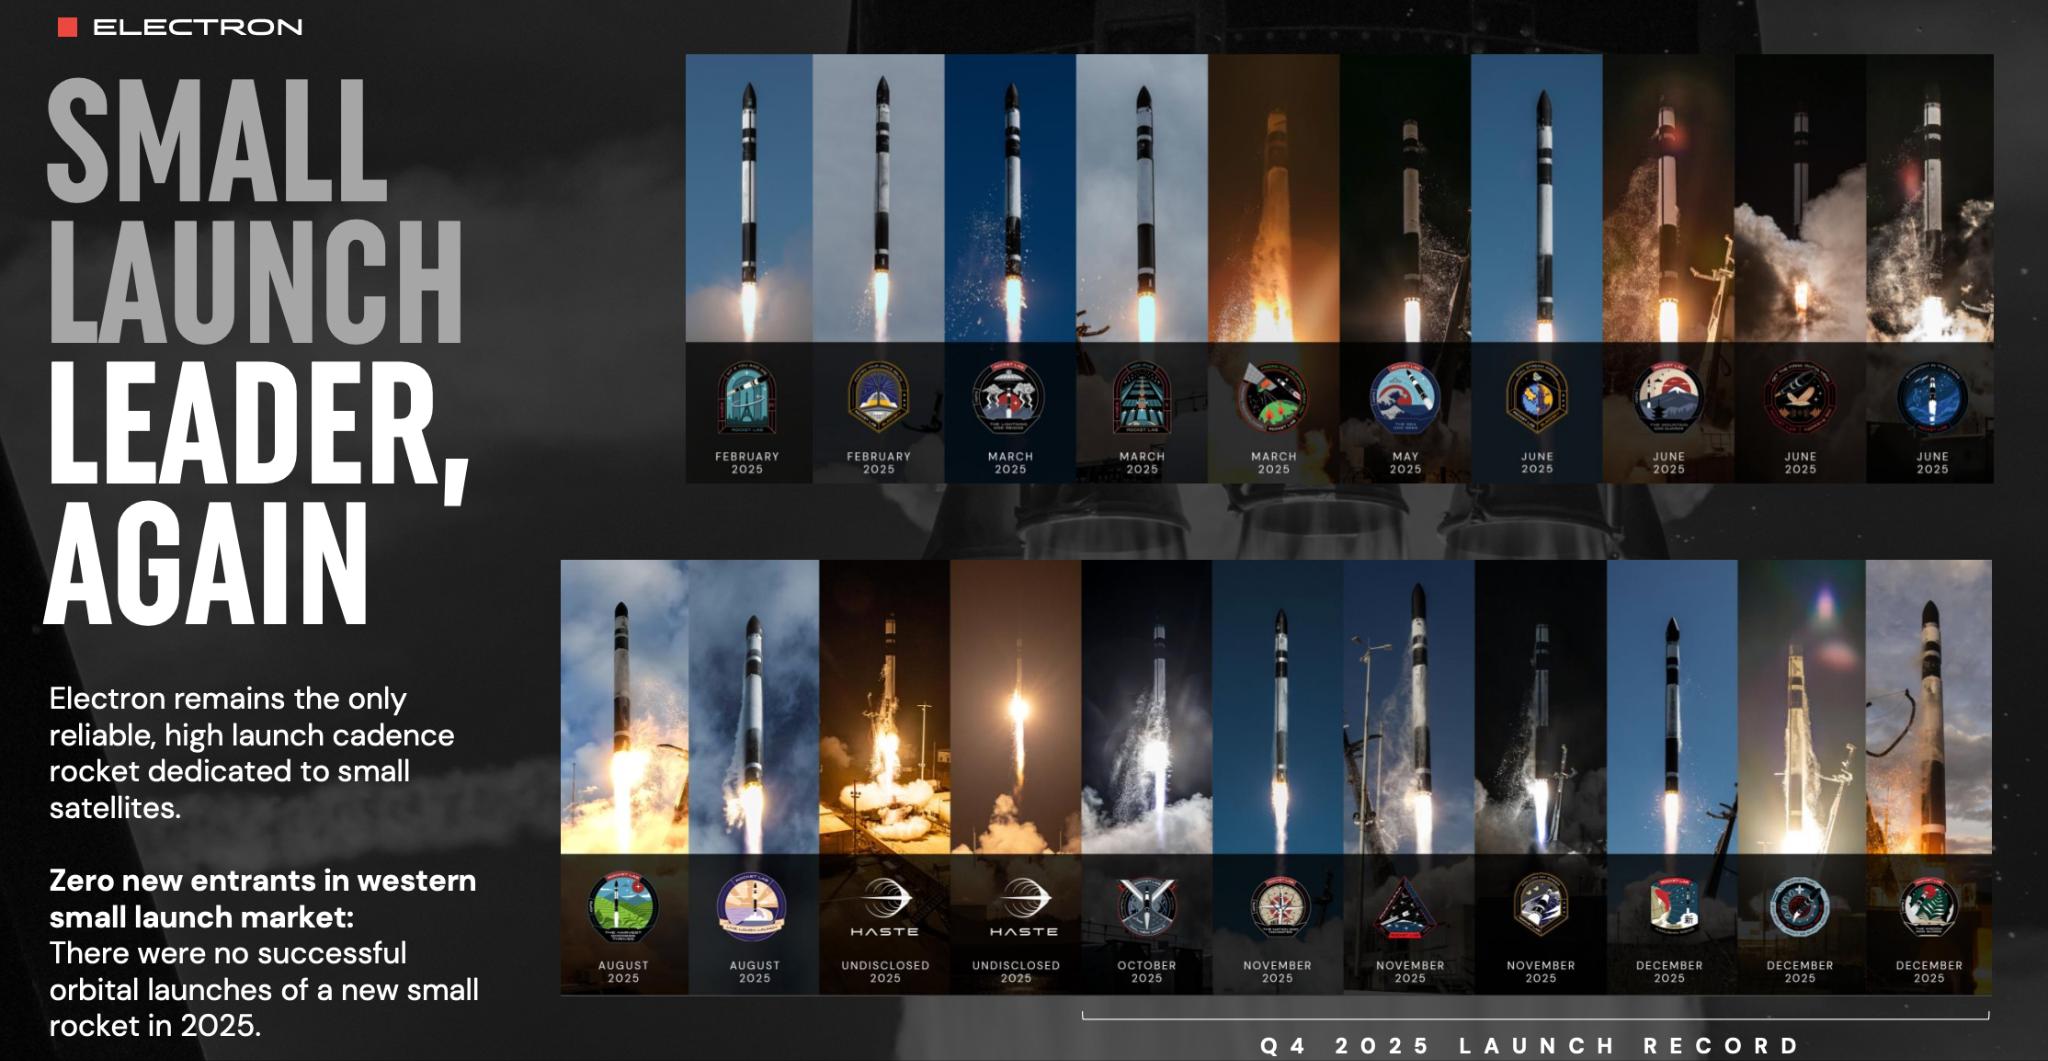
Rocket Lab มี Electron ซึ่งเป็นจรวดขนาดเล็กที่ใช้งานจริงมาหลายปี ปี 2025 Rocket Lab ทำสถิติยิง Electron และ HASTE สำเร็จรวม 21 ครั้ง
นี่เป็นข้อได้เปรียบสำคัญ เพราะ Rocket Lab ไม่ได้เริ่มต้นจากศูนย์ บริษัทมี
- Launch site
- Launch operations
- Manufacturing
- Customer relationships
- Flight heritage
- Ground infrastructure
และมีประสบการณ์ในการทำ mission จริง
นี่คือหนึ่งใน “Moat” ของ Rocket Lab
ไม่ใช่เพราะไม่มีใครสร้างจรวดได้ แต่เพราะการสร้างระบบ launch ที่ผ่านการใช้งานจริงและสร้างความน่าเชื่อถือกับลูกค้ารัฐบาลต้องใช้เวลา
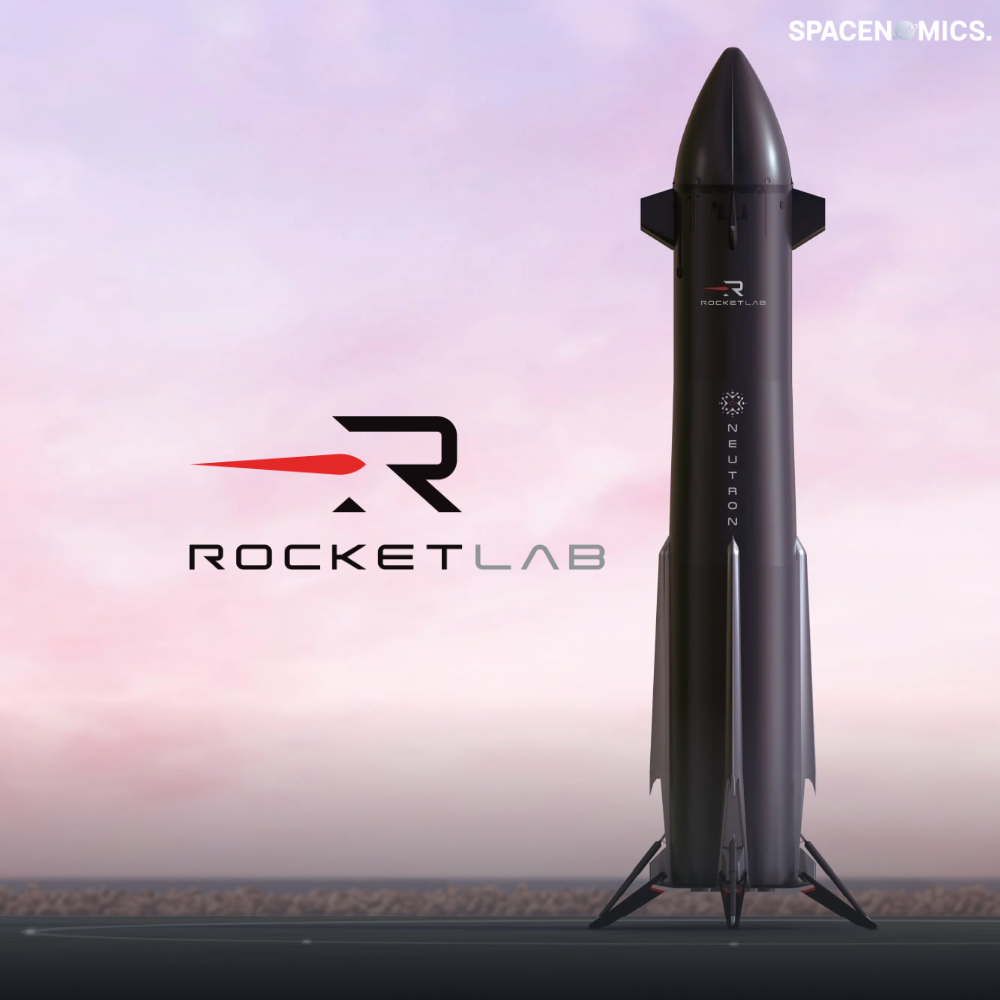
7. Neutron: เดิมพันครั้งใหญ่ที่สุดของ Rocket Lab
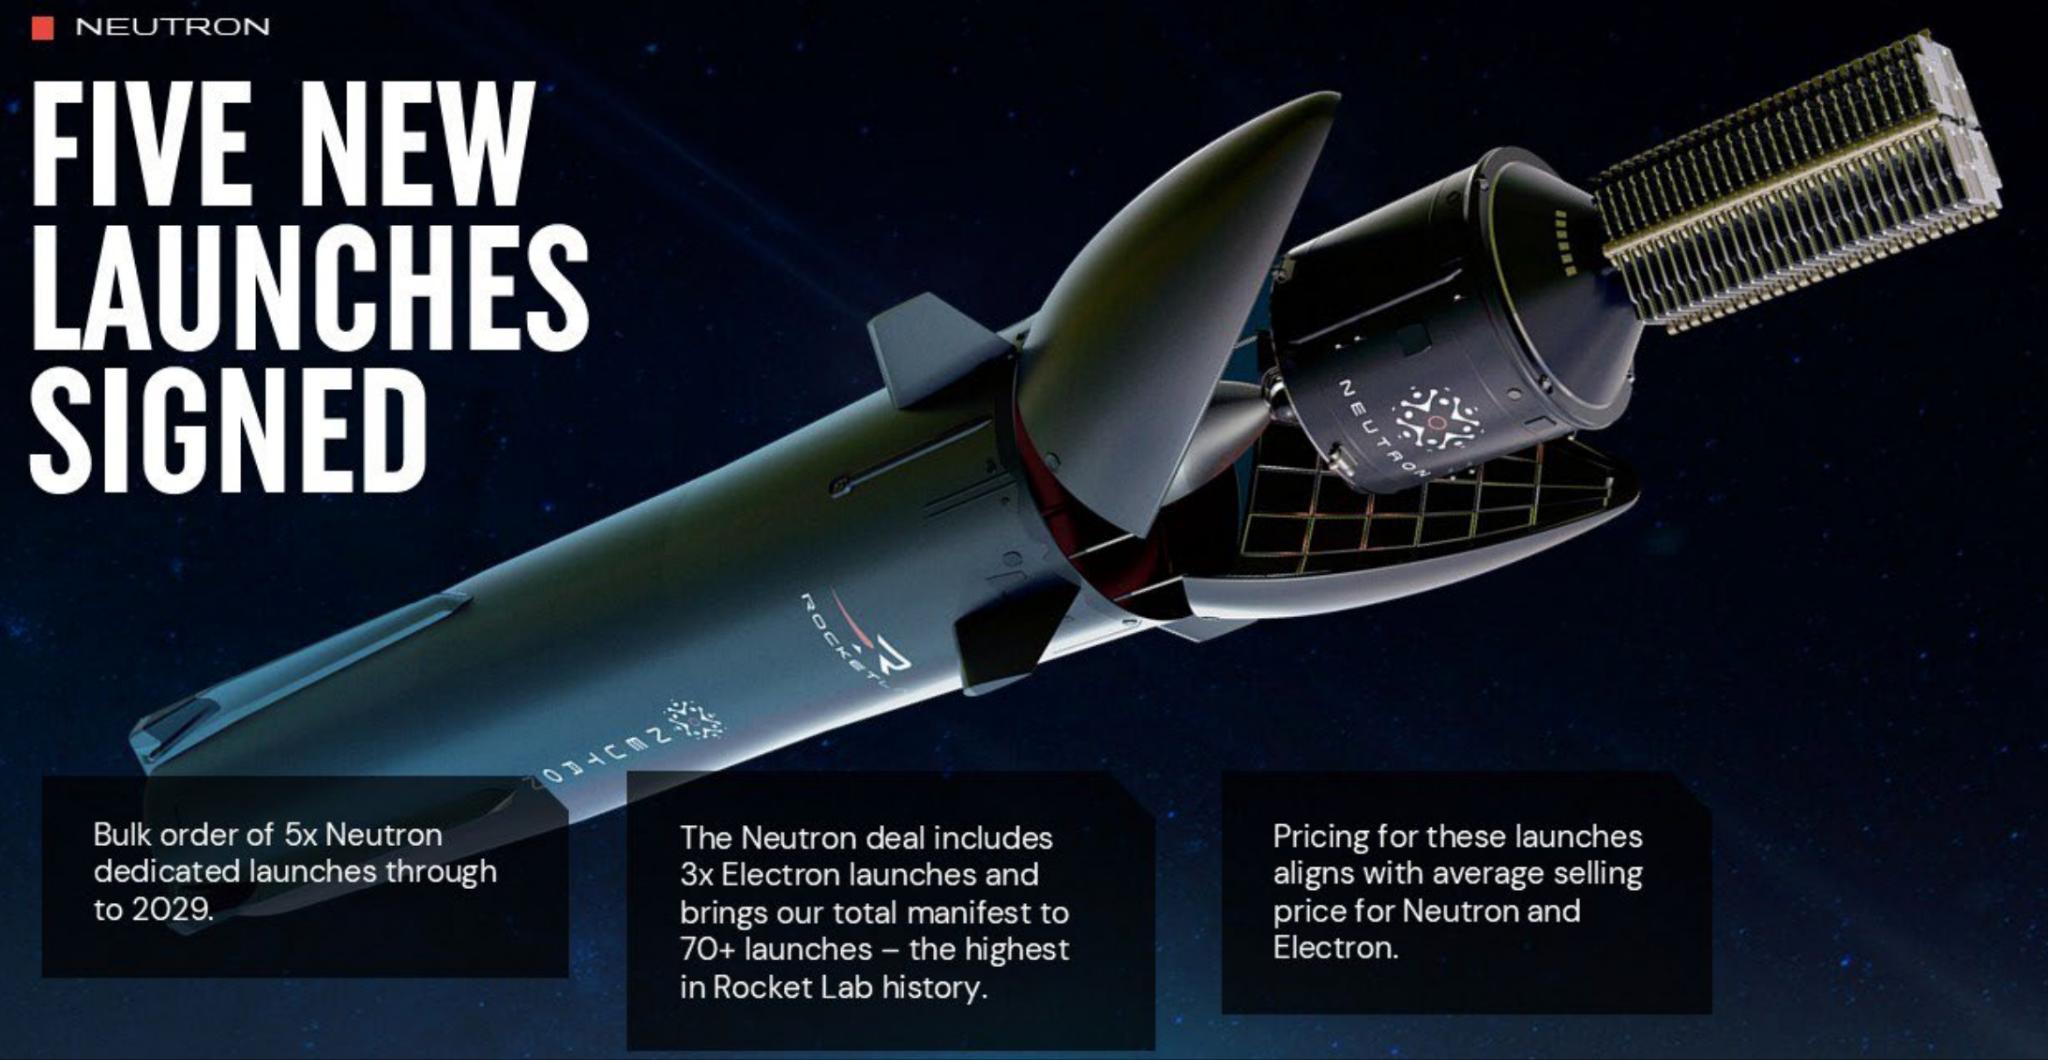
Neutron คือจรวดรุ่นใหม่ของ Rocket Lab และนี่คือสิ่งที่อาจเปลี่ยน valuation ของบริษัทได้อย่างมีนัยสำคัญ เพราะ Neutron ถูกออกแบบให้เป็น
Medium-lift reusable rocket
โดย Stage 1 สามารถกลับมาใช้ใหม่ได้
Rocket Lab ระบุว่า first stage ใช้ carbon composite และมีเครื่องยนต์ Archimedes จำนวน 9 เครื่อง พร้อมระบบที่ออกแบบให้ stage กลับมาลงจอดได้
ถ้า Electron คือ “จรวดที่ทำให้ Rocket Lab เข้าสู่วงการ”
Neutron อาจเป็น “จรวดที่จะทำให้ Rocket Lab เข้าไปเล่นในตลาดที่ใหญ่กว่าเดิมหลายเท่า”
8. ทำไม Neutron ถึงสำคัญมาก?
เพราะตลาด launch ขนาดกลางมีลูกค้าจำนวนมาก เช่น
- Constellation
- Defense
- Earth observation
- Communications
- Science missions
- Government missions
และลูกค้าจำนวนมากไม่ต้องการพึ่งพาผู้ให้บริการเพียงรายเดียว
ปัจจุบัน SpaceX ครองตลาด launch อย่างโดดเด่น
ดังนั้นลูกค้ารัฐบาลและ commercial operators มีแรงจูงใจที่จะมี alternative
Rocket Lab จึงพยายามวางตำแหน่ง Neutron เป็นหนึ่งในทางเลือกสำคัญนอกเหนือจาก Falcon 9
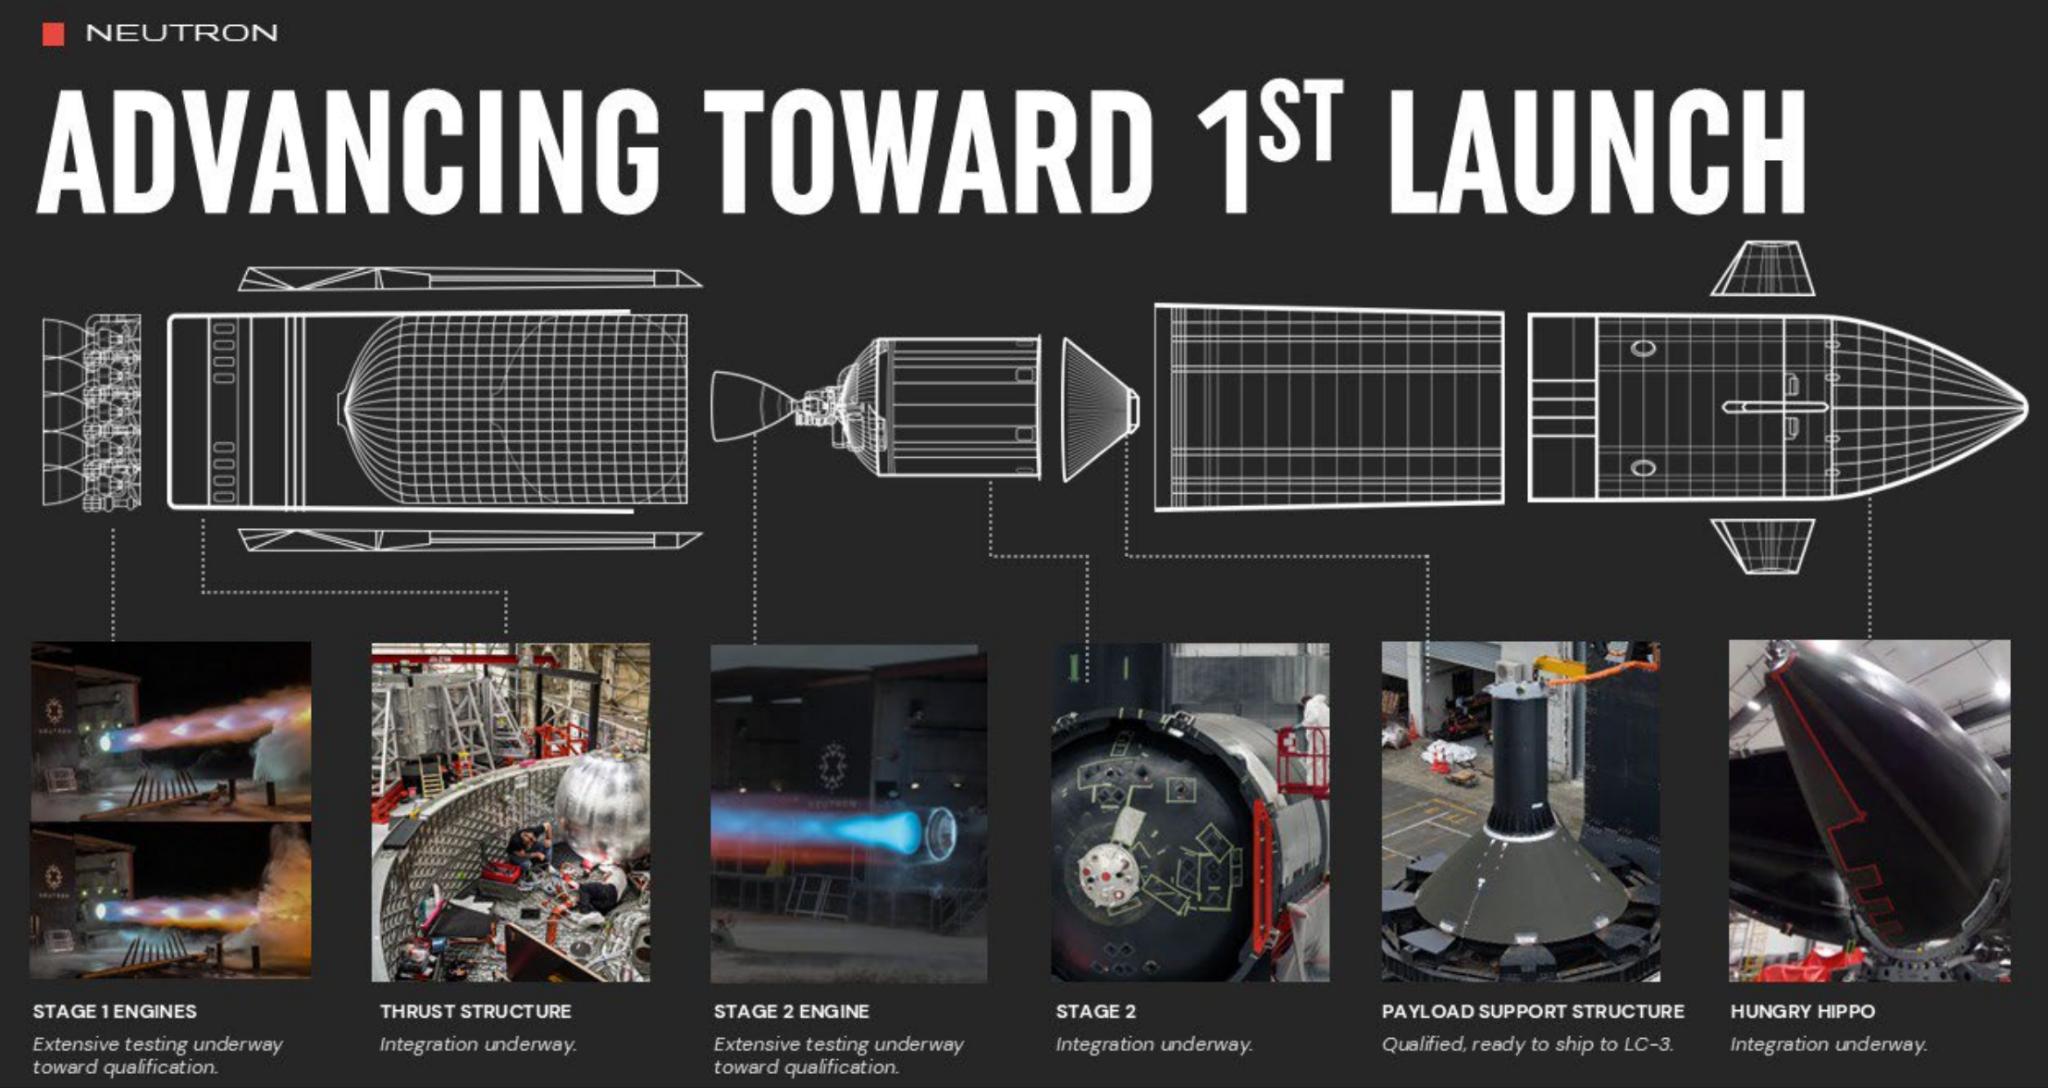
ถ้า Neutron สำเร็จ Rocket Lab จะมี
Electron
+
Neutron
+
Space Systems
ทำให้บริษัทสามารถให้บริการตั้งแต่
สร้างชิ้นส่วน
→ สร้าง satellite
→ ส่ง satellite
→ ให้บริการ infrastructure
นี่เป็น vertical integration ที่ทรงพลังมาก และเป็นเหตุผลว่าทำไมบางครั้ง Rocket Lab จึงถูกนำไปเปรียบเทียบกับ SpaceX
แต่ต้องระวัง Rocket Lab ยังห่างจาก SpaceX มากในด้าน scale การเปรียบเทียบควรเป็นเรื่อง “business architecture” ไม่ใช่ขนาดบริษัท
9. แล้ว Rocket Lab มี Moat หรือไม่?
ถ้าใช้คำว่า Moat ในความหมายว่า
“อะไรที่ทำให้คู่แข่งเข้ามาแทนที่ได้ยาก?”
Rocket Lab มีหลายชั้น
ชั้นแรก
🚀 Launch heritage
มี Electron ที่บินจริง
ชั้นสอง
🏭 Manufacturing
บริษัทผลิตระบบและส่วนประกอบจำนวนมากด้วยตัวเอง
ชั้นสาม
🛰️ Space Systems
มีความสามารถตั้งแต่ component ไปจน spacecraft
ชั้นสี่
🤝 Customer relationships
มีลูกค้ารัฐบาลและ defense
ชั้นห้า
🔄 Vertical integration
สามารถเชื่อม
design
→ manufacturing
→ launch
เข้าด้วยกัน
แต่ Moat ของ Rocket Lab ยังไม่ใช่ “กำแพงที่สมบูรณ์”
เพราะคู่แข่งรายใหญ่มีเงินทุนและเทคโนโลยีสูงมาก
ดังนั้น Moat ที่แท้จริงจะต้องพิสูจน์ผ่าน
ต้นทุน
+
ความเร็ว
+
reliability
+
launch cadence
+
customer retention
10. Acquisition strategy: ทำไม Rocket Lab ถึงซื้อบริษัทเยอะ?
นี่เป็นอีกหนึ่งจุดที่ผมมองว่าสำคัญ Rocket Lab ไม่ได้พยายามพัฒนาเทคโนโลยีทุกอย่างจากศูนย์
บริษัทใช้ M&A เพื่อซื้อ capability ตัวอย่างเช่น
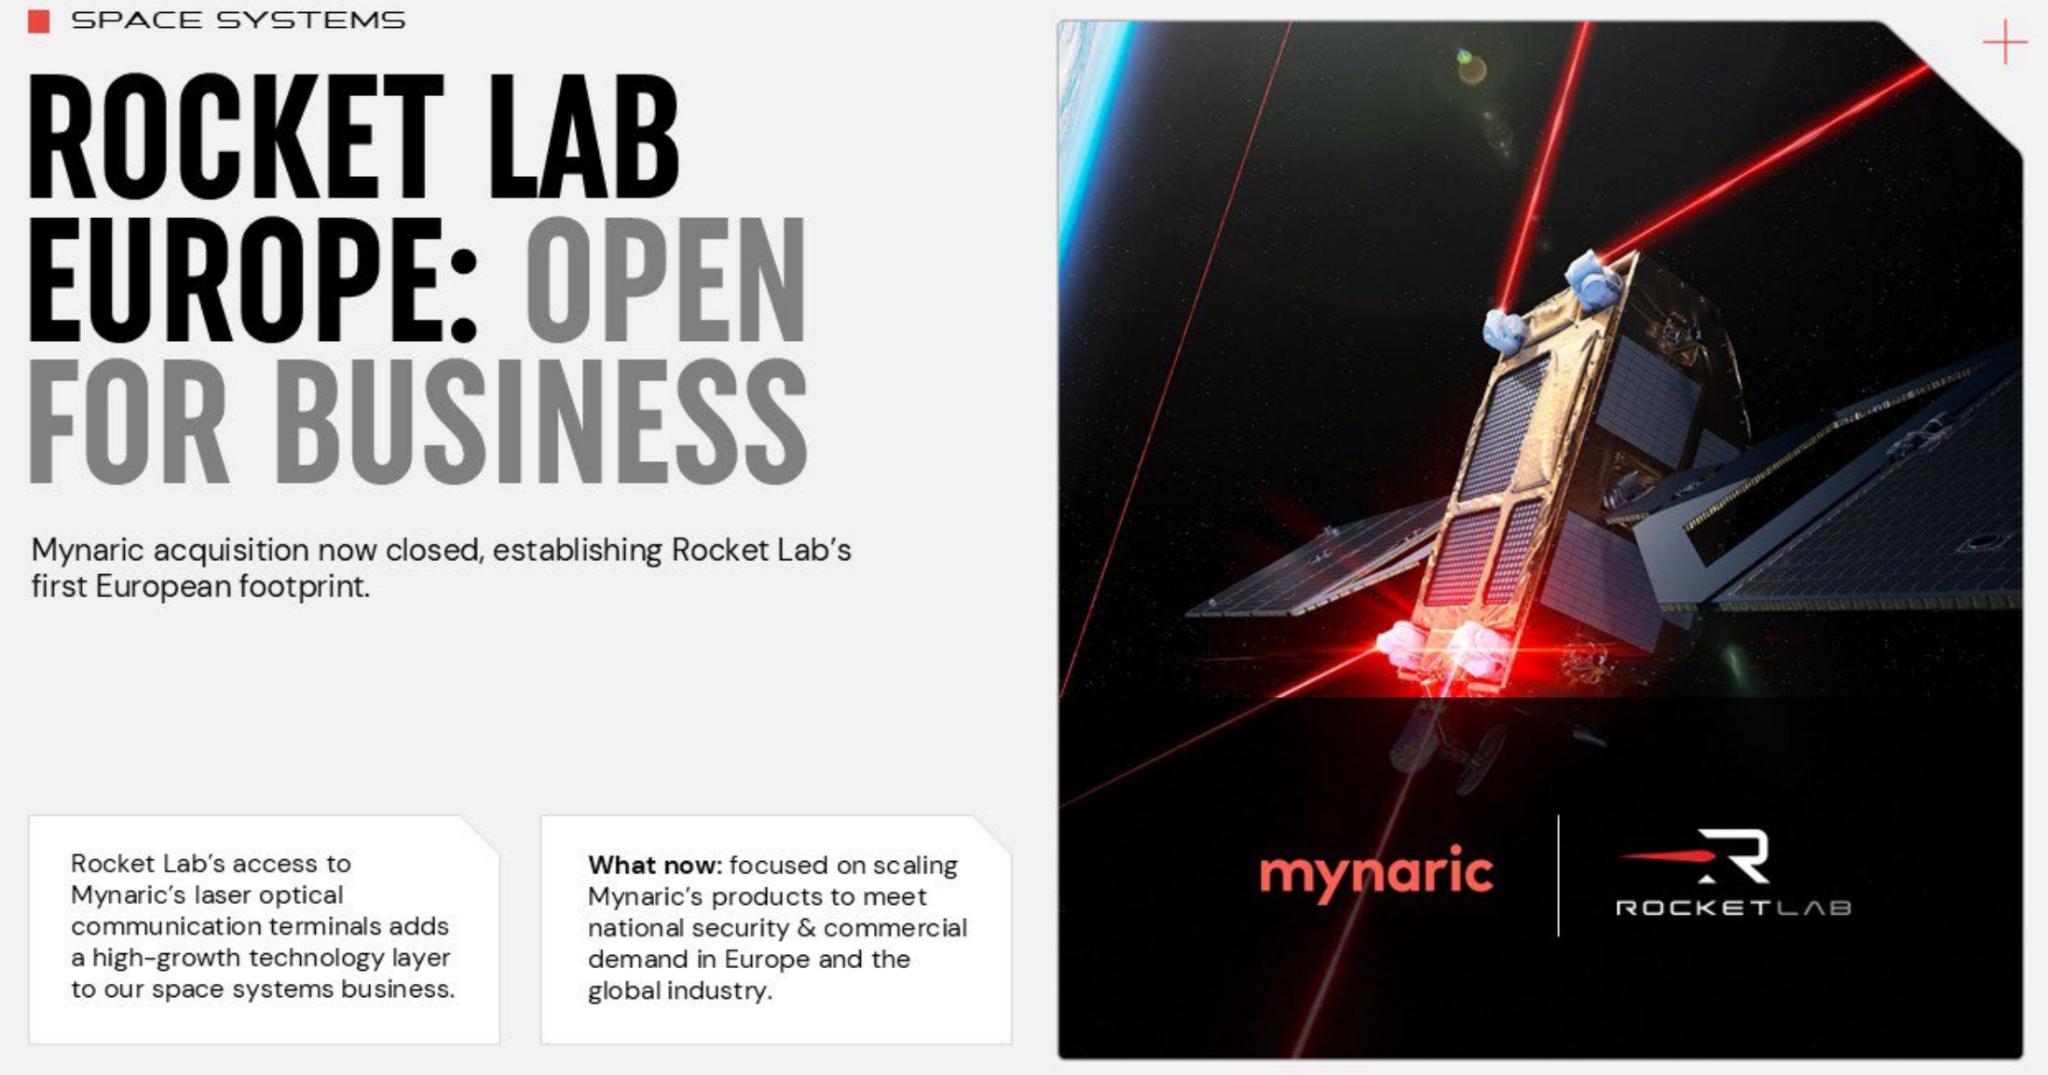
Mynaric ช่วยเพิ่มความสามารถด้าน optical communications
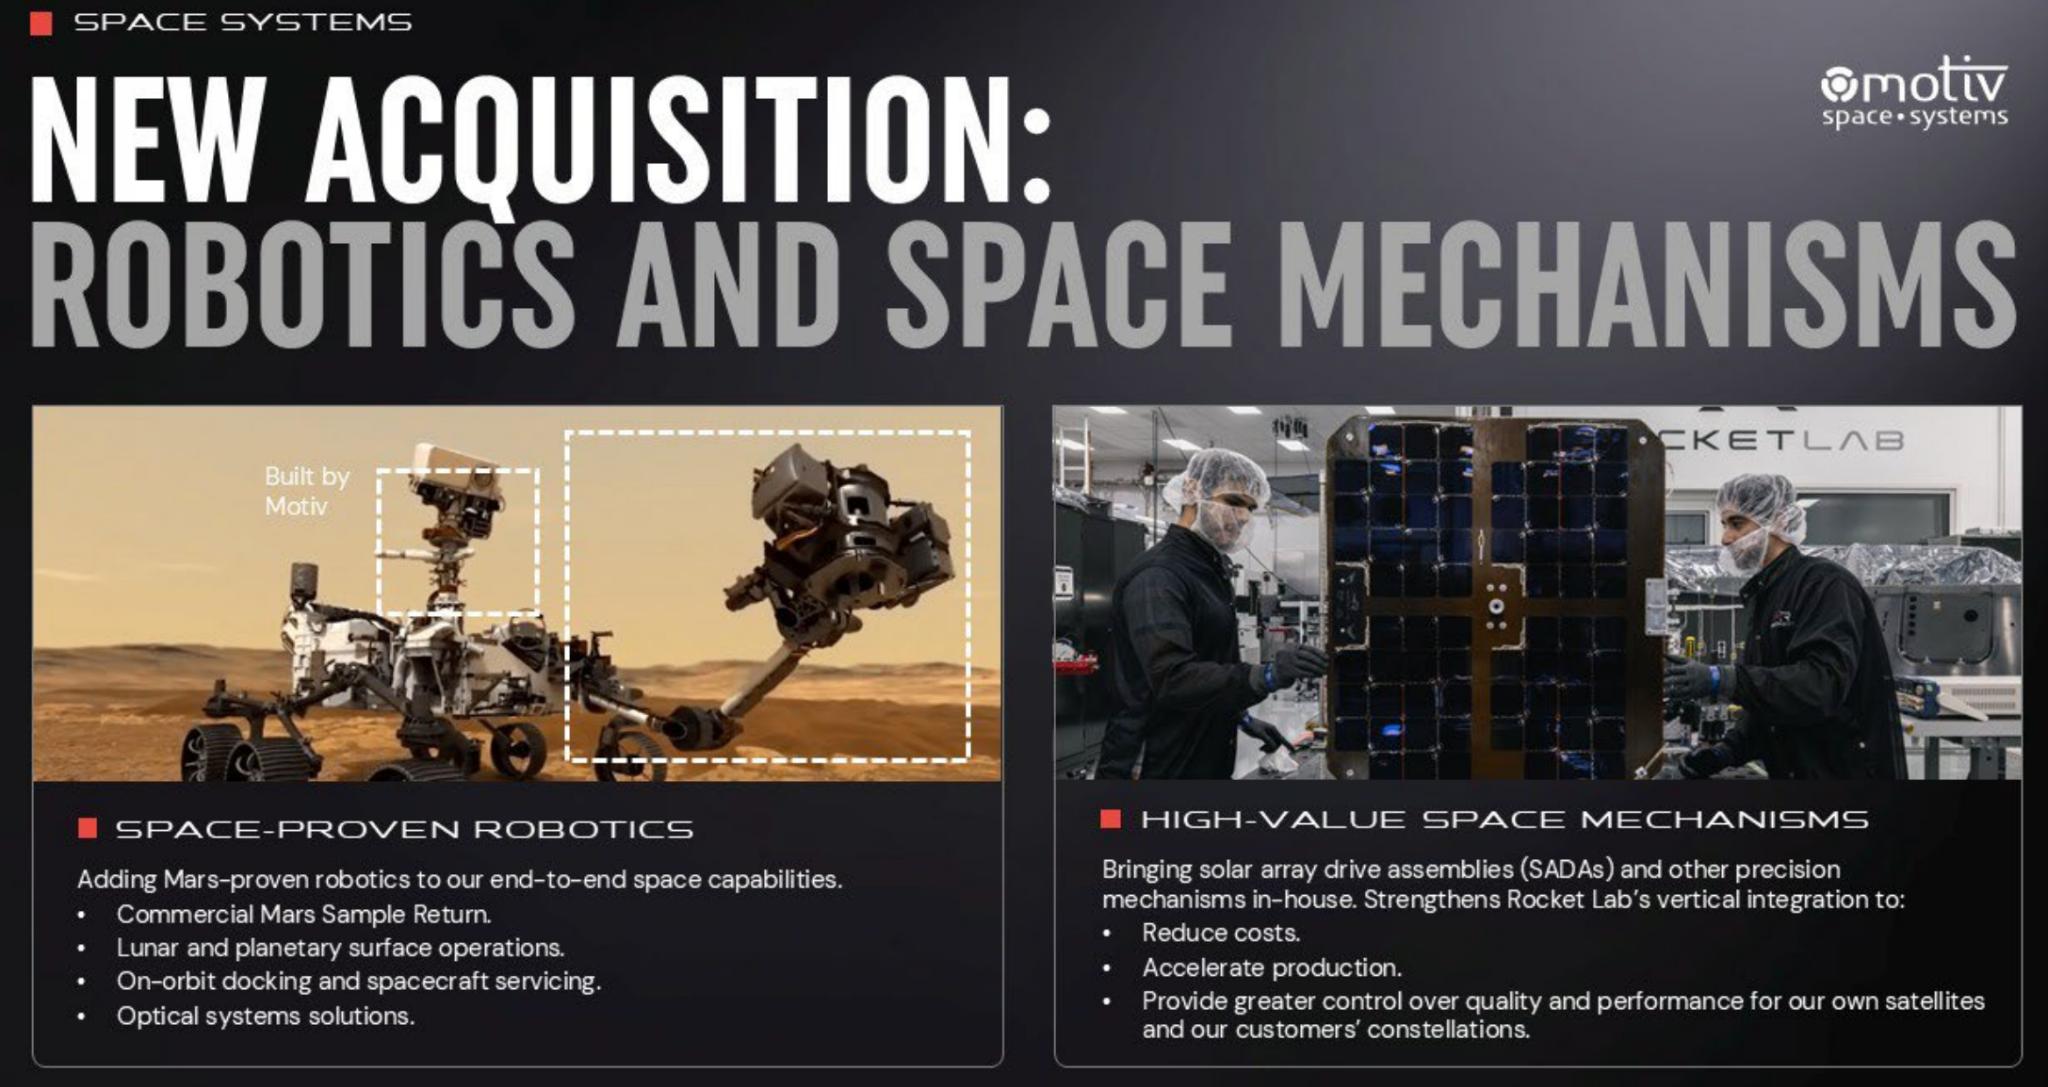
Motiv Space Systems เพิ่มความสามารถด้าน robotics และ spacecraft mechanisms
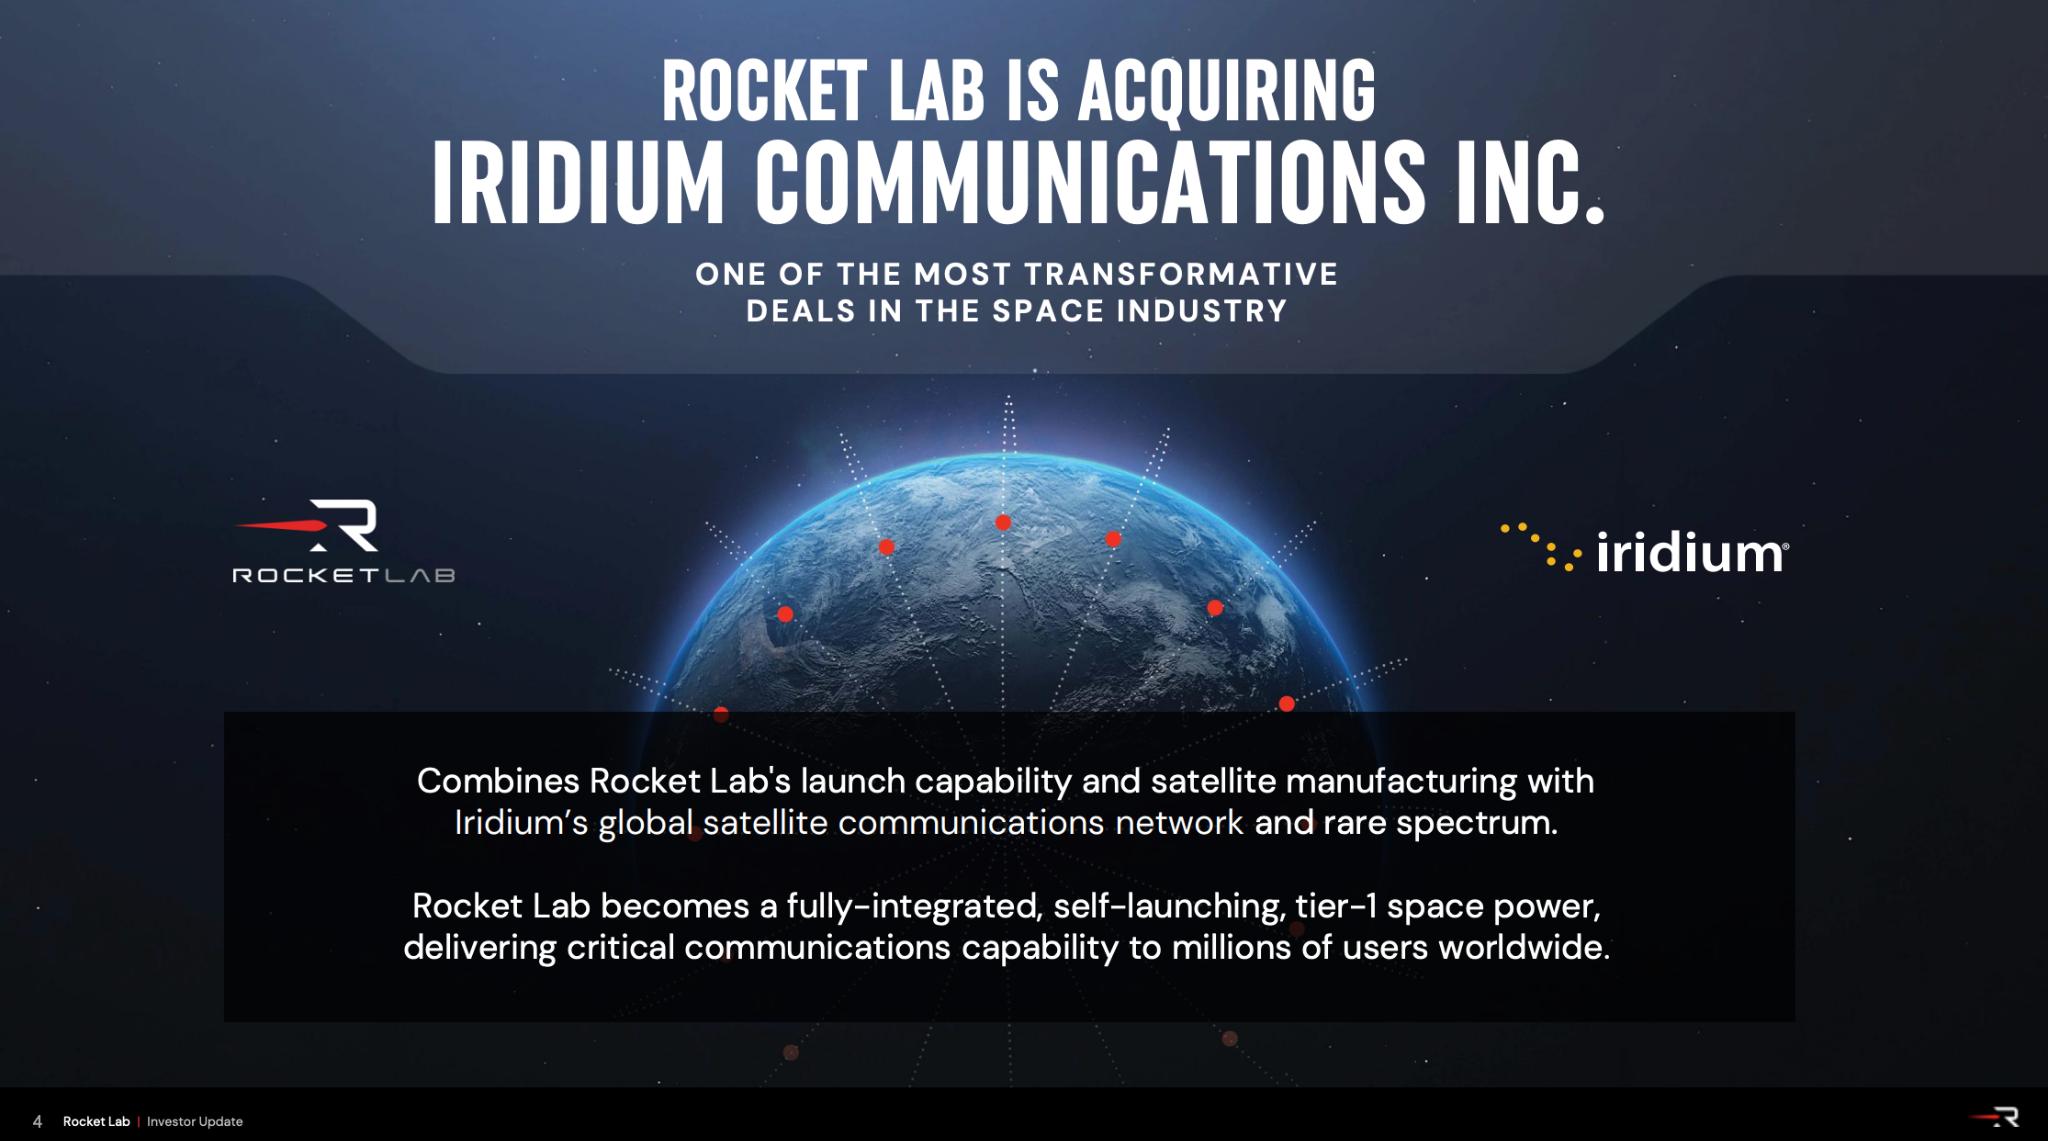
และในปี 2026 บริษัทประกาศดีลเพื่อเข้าซื้อ Iridium Communications ซึ่งจะเพิ่มความสามารถด้าน satellite communications และ connectivity ให้กับ ecosystem ของบริษัท
นี่ทำให้ strategy ของ Rocket Lab เริ่มชัดขึ้น จาก
“บริษัทสร้างจรวด”
ไปเป็น
“บริษัทที่ต้องการควบคุม technology stack ของ space infrastructure ให้มากที่สุด”
11. ทำไมการ Vertical Integration ถึงมีค่า?
สมมติว่าบริษัท A ต้องซื้อทุกอย่างจาก supplier
Rocket engine → supplier
Satellite components → supplier
Solar array → supplier
Communications → supplier
Launch → third party
ทุกครั้งที่ supply chain มีปัญหา บริษัทก็มีปัญหา แต่ถ้า Rocket Lab สามารถทำหลายอย่างเอง
บริษัทจะควบคุม
ต้นทุน
+
schedule
+
quality
+
technology
ได้มากขึ้น นี่คือแนวคิดเดียวกับที่ทำให้ SpaceX มีความได้เปรียบในหลายด้าน
แต่ Vertical Integration ก็มีด้านลบ
การทำทุกอย่างเองหมายถึง ลงทุนเยอะมาก และต้องบริหารธุรกิจที่ซับซ้อนมากขึ้น ถ้าบริษัทลงทุนผิด technology ก็จะเป็นบริษัทที่แบกต้นทุนเหล่านั้นเอง
ดังนั้น M&A ของ Rocket Lab ต้องดูด้วยว่า
“ซื้อแล้วสร้าง synergy จริงหรือไม่?”
ไม่ใช่แค่
“บริษัทมีธุรกิจเพิ่มขึ้น”
12. การเงิน: โตเร็ว แต่ยังไม่ใช่บริษัทกำไร
นี่เป็นเรื่องสำคัญมาก Rocket Lab มี growth สูง แต่ยังขาดทุน Q2 2026 รายได้เพิ่มขึ้น 62% YoY เป็น $234.1 ล้าน แต่บริษัทกำลังลงทุนหนักกับ Neutron
+
launch infrastructure
+
manufacturing
+
M&A
+
R&D
ดังนั้นนักลงทุนไม่ควรใช้ P/E มาวิเคราะห์ Rocket Lab แบบบริษัท mature
สิ่งที่ควรดูมากกว่าคือ
Revenue growth
+
Gross margin
+
Backlog
+
Cash burn
+
Capex
+
Dilution
Gross Margin ก็สำคัญมากเช่นกัน
Q1 2026 Rocket Lab ทำ GAAP gross margin ได้ 38.2% ซึ่งเป็นสถิติสูงสุดในเวลานั้น
แต่ Q2 บริษัทมี mix ของรายได้จาก satellite platforms มากขึ้น และ Reuters รายงานว่าบริษัทคาดการณ์ Q3 gross margin ประมาณ 29–31% ซึ่งต่ำกว่าที่นักวิเคราะห์คาดไว้
นี่ทำให้เกิดคำถามที่สำคัญ
Revenue โต แต่โตด้วย margin แบบไหน?
เพราะ revenue $1 พันล้านที่ margin ต่ำมาก อาจมีคุณค่าน้อยกว่า revenue ที่เติบโตช้ากว่าแต่มี margin สูง
13. จุดแข็งและจุดอ่อนของ Rocket Lab
ถ้าต้องเลือกจุดแข็งเพียงข้อเดียว ผมจะเลือก
ความสามารถในการสร้าง ecosystem
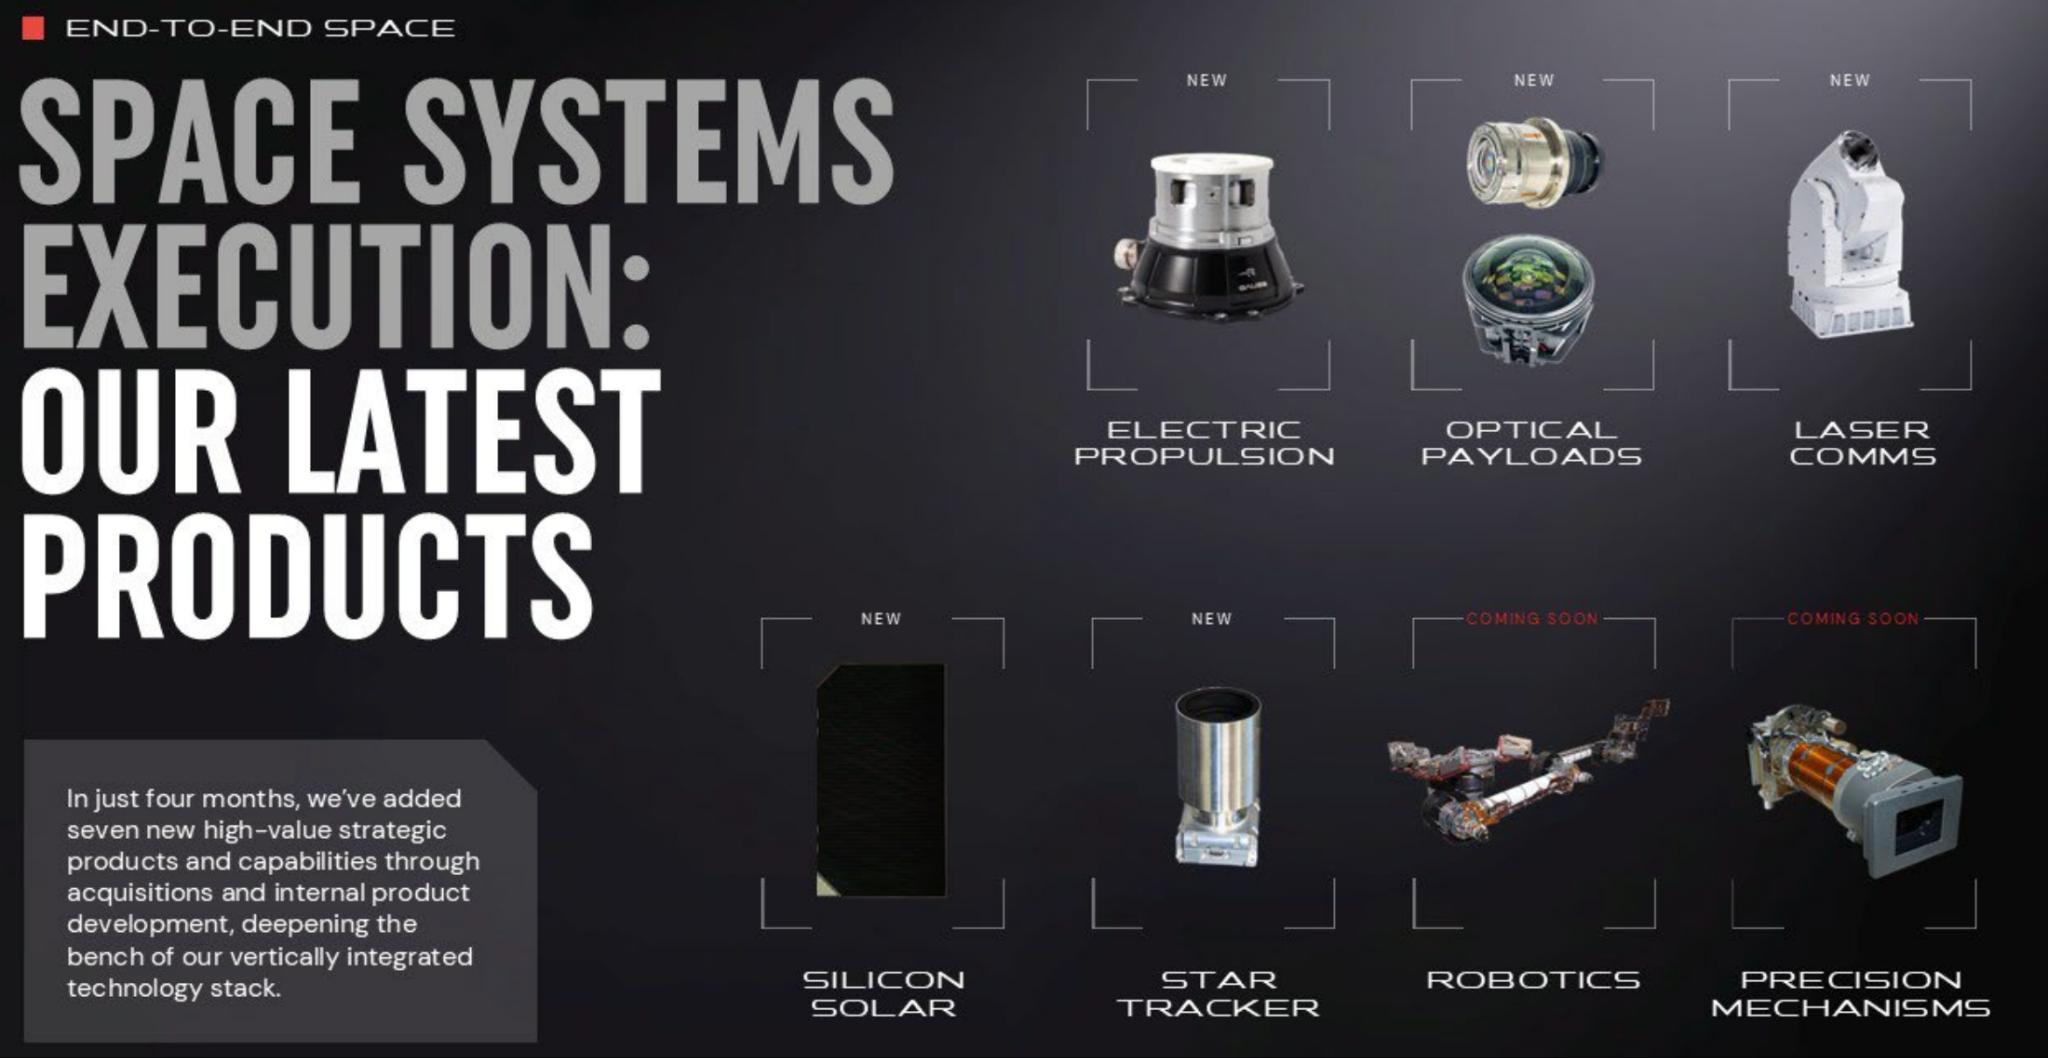
เพราะบริษัทไม่ได้พยายามชนะด้วยจรวดอย่างเดียว แต่กำลังสร้าง
🧩 Components → 🛰️ Spacecraft →🚀 Launch → 📡 Communications →🌌 Space infrastructure
ถ้า ecosystem นี้เชื่อมต่อกันได้จริง Rocket Lab จะมีโอกาสสร้างรายได้จากหลายจุดใน value chain เดียวกัน
แล้วจุดอ่อนที่สุดคืออะไร?
คำตอบคือ Execution risk เพราะ Rocket Lab กำลังทำหลายอย่างพร้อมกัน
- Neutron
- M&A
- Satellite manufacturing
- Defense
- Electron
- HASTE
- Communications
- และอาจรวมถึง satellite constellation ในอนาคต
แต่ละโครงการต้องใช้เงินและคน ดังนั้นคำถามไม่ใช่ “Rocket Lab มีโอกาสโตไหม?”
แต่คือ “บริษัทสามารถโตหลายธุรกิจพร้อมกัน โดยไม่ทำลาย economics ของตัวเองได้หรือไม่?”
14. Rocket Lab มีโอกาสเป็น SpaceX 2.0 หรือไม่?
ผมจะไม่ใช้คำว่า SpaceX 2.0 เพราะความแตกต่างด้าน scale ยังใหญ่มาก
แต่ถ้าถามว่า “Rocket Lab กำลังใช้แนวคิดแบบเดียวกับ SpaceX หรือไม่?”
คำตอบคือ มีบางส่วน นั่นคือ Vertical integration เพราะ SpaceX ไม่ได้เป็นเพียง launch company และ Rocket Lab ก็พยายามเดินไปในทิศทางเดียวกัน แต่ Rocket Lab ยังมีพื้นที่ของตัวเอง โดยเฉพาะ
Defense
+
Small launch
+
Satellite systems
+
Space components
ดังนั้นผมมอง
Rocket Lab เป็น “Integrated Space Infrastructure Company” มากกว่า “บริษัทจรวด”
15. สรุป: Rocket Lab น่าสนใจตรงไหน?
ถ้าสรุป Rocket Lab ในประโยคเดียว
“Rocket Lab ไม่ได้กำลังเดิมพันแค่กับจรวด แต่กำลังเดิมพันกับการเป็นหนึ่งในโครงสร้างพื้นฐานของ Space Economy”
จุดแข็งคือ
🚀 Electron ผ่านการใช้งานจริง
🛰️ Space Systems โตเร็ว
🏛️ มีลูกค้ารัฐบาลและ defense
📦 Backlog โตแรง
🏭 มี vertical integration
🤝 มี ecosystem ของลูกค้าหลายประเภท
🌌 มี Neutron เป็นตัวเร่งการเติบโตในอนาคต
แต่จุดที่ต้องระวังคือ
⚠️ Neutron ยังไม่พิสูจน์ตัวเอง
⚠️ บริษัทใช้เงินลงทุนสูง
⚠️ ยังไม่ใช่ธุรกิจที่มีกำไร
⚠️ Margin อาจผันผวนตาม product mix
⚠️ M&A เพิ่มความซับซ้อน
⚠️ ราคาหุ้นสะท้อนความคาดหวังต่ออนาคตค่อนข้างมาก
ดังนั้นการซื้อ RKLB ไม่ได้เป็นเพียงการซื้อหุ้น “บริษัทจรวด”
แต่เป็นการซื้อความเชื่อว่า
Rocket Lab จะสามารถสร้างตัวเองขึ้นมาเป็น “หนึ่งในผู้เล่นโครงสร้างพื้นฐานของอุตสาหกรรมอวกาศ”
ได้สำเร็จ และถ้าจะมีตัวแปรเดียวที่ผมคิดว่านักลงทุนควรจับตาเป็นพิเศษ ก็คือ Neutron เพราะ Electron พิสูจน์แล้วว่า Rocket Lab สามารถสร้างและปล่อยจรวดได้
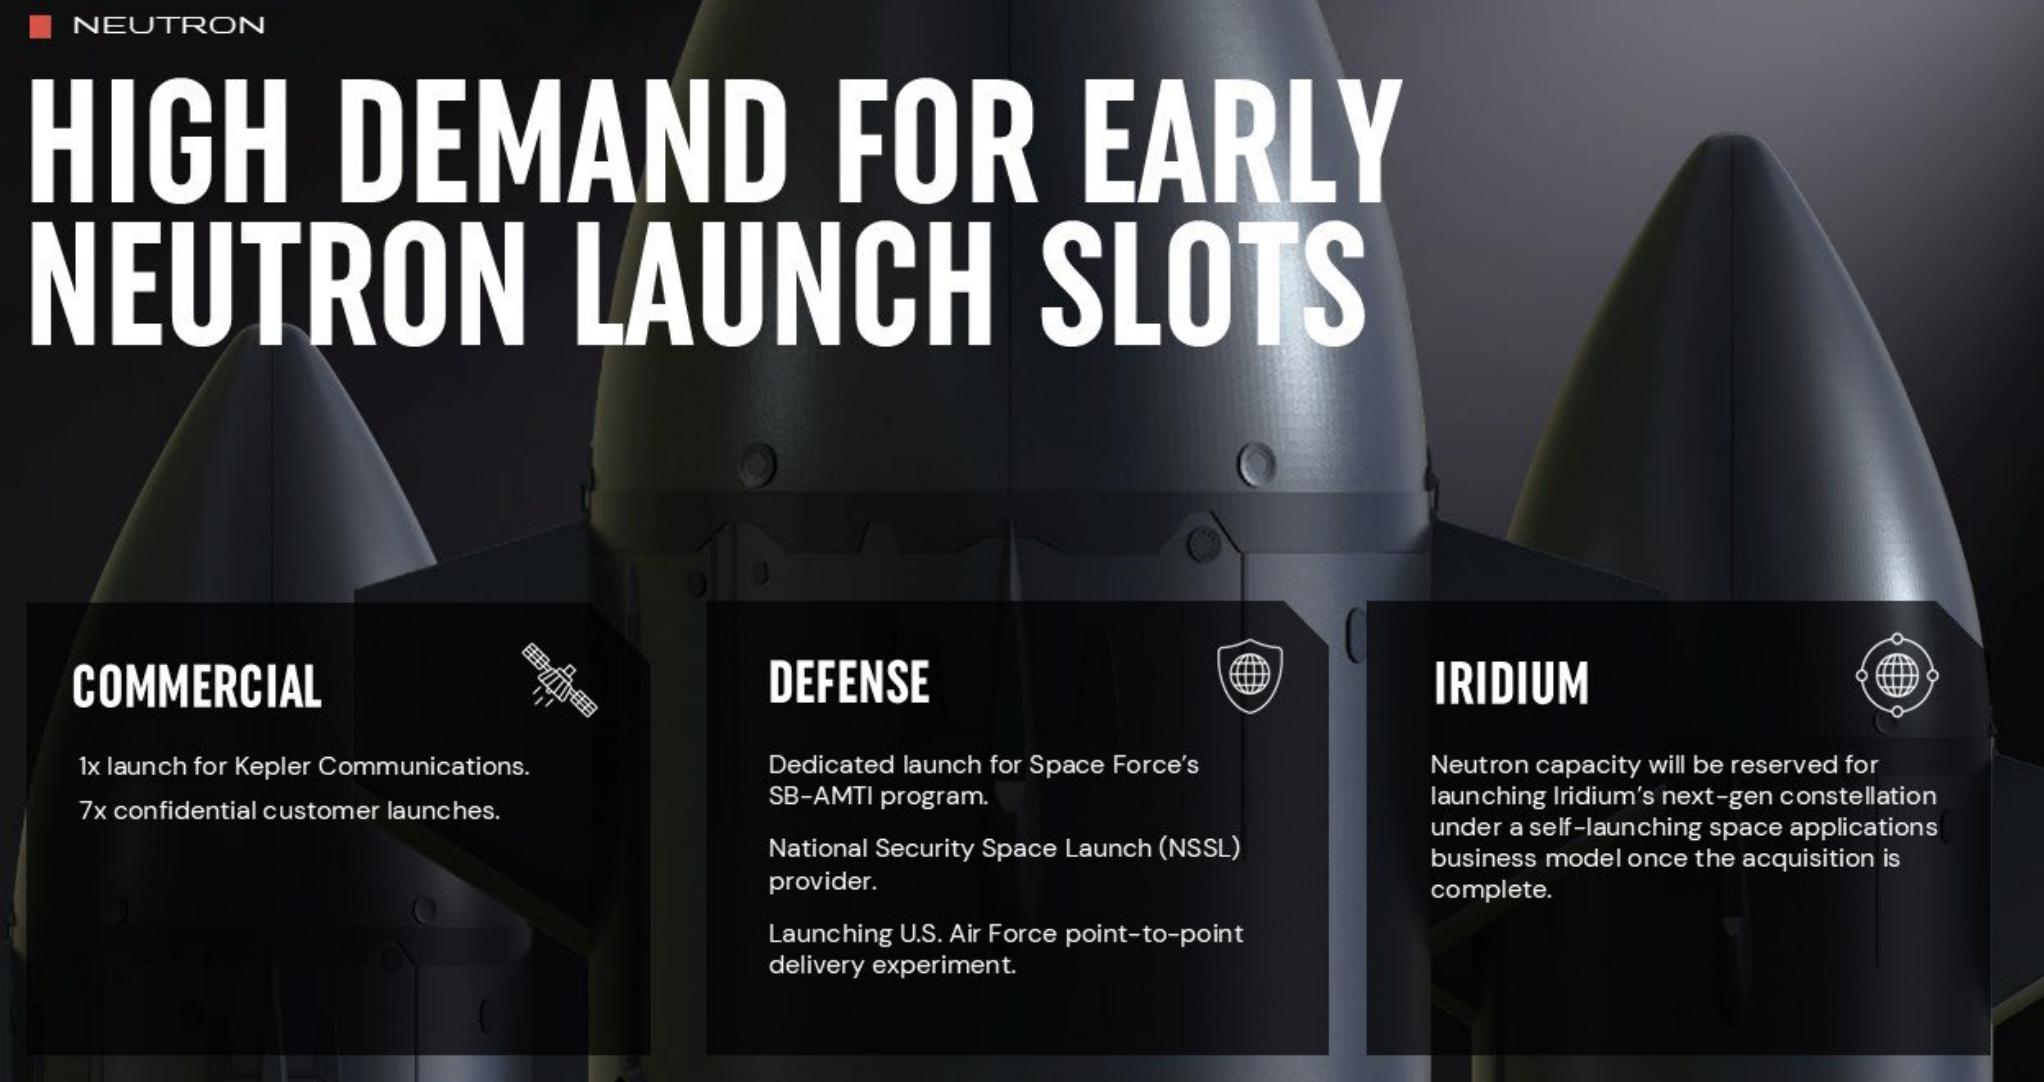
แต่ Neutron จะเป็นตัวพิสูจน์ว่า Rocket Lab สามารถก้าวจากผู้เล่นในตลาด launch ขนาดเล็ก ไปสู่บริษัท Space Infrastructure ที่มี scale ใหญ่ขึ้นได้จริงหรือไม่
สนใจหุ้นกลุ่มอวกาศ แต่ไม่อยากลงทุนหุ้นรายตัว ทางเลือกที่น่าสนใจ เช่น กองทุนรวมหุ้นอวกาศ อย่าง A-JEDI หรือ LHSPACE-A
หมายเหตุ: บทความนี้เป็นการวิเคราะห์ข้อมูลธุรกิจและปัจจัยที่เกี่ยวข้องกับหุ้น RKLB ไม่ใช่คำแนะนำในการซื้อหรือขายหลักทรัพย์
ที่มา
https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm
https://investors.rocketlabcorp.com/static-files/be9441ad-c07f-49c2-ad50-531fd77180ee
https://investors.rocketlabcorp.com/static-files/c0bd4327-c3ff-4843-8eae-8b0d8a4d4b82
https://investors.rocketlabcorp.com/static-files/3dde8e68-7ce6-4685-8c0b-17afc94dbb86
https://investors.rocketlabcorp.com/static-files/70a090f6-58db-4893-bfc0-c31396b152b1