Space and Economic | ข่าวเศรษฐกิจอวกาศ

Investment

เจาะลึกแนวทางการ ลงทุนหุ้นอวกาศ และกลุ่มธุรกิจดาวเทียมที่กำลังเปลี่ยนโลก พบกับโอกาสใน New Space Economy ที่นักวิเคราะห์คาดว่าจะมีมูลค่าสูงถึง $1 Trillion เราพาคุณไปสำรวจหุ้นเทคโนโลยีมาแรง และวิธีจัดพอร์ตการลงทุน เพื่อรับการเติบโตจากอุตสาหกรรมแห่งอนาคตก่อนใคร

JEDI

🌟 Fun Facts: "JEDI" กองทุนอวกาศจาก VanEck

1. ชื่อนี้ท่านได้แต่ใดมา?

ชื่อย่อหุ้น (Ticker Symbol) ว่า JEDI ไม่ได้มาเพราะโชคช่วย แต่เป็นการตั้งใจให้พ้องกับอัศวิน "เจได" ใน Star Wars เพื่อสื่อถึงยุคสมัยใหม่และการสำรวจจักรวาล (และแน่นอนว่ามันจำง่ายสุดๆ!)

2. ไม่ได้มีแค่จรวด!

คนมักคิดว่า JEDI จะลงทุนแค่บริษัททำจรวด แต่จริงๆ แล้ว Planet Labs (ถ่ายภาพดาวเทียม) และ AST SpaceMobile (อินเทอร์เน็ตผ่านดาวเทียม) มักจะเป็นหุ้นกลุ่มที่ครองสัดส่วนสูงสุดในพอร์ต (Top Holdings) ซึ่งเป็นหัวใจสำคัญของเศรษฐกิจอวกาศ

3. พลังของ ESG

เห็นชื่อดูล้ำๆ แบบนี้ แต่ JEDI เป็นกองทุนที่คัดกรองหุ้นตามหลัก ESG (Environment, Social, and Governance) ด้วยนะ โดยจะเลี่ยงบริษัทที่ยุ่งเกี่ยวกับอาวุธสงครามหรืออุตสาหกรรมฟอสซิลที่ทำลายโลก

4. ผลตอบแทนที่ "พุ่งทะยาน"

ในปีที่ผ่านมา (2025-2026) ผลตอบแทนของ JEDI พุ่งขึ้นกว่า 100% ในบางช่วงเวลา ซึ่งถือเป็นการ "Take off" ที่รุนแรงกว่าดัชนีตลาดหุ้นทั่วไปหลายเท่าตัว

‍

Space Stock

หุ้นอวกาศที่น่าสนใจ

อวกาศไม่ใช่เรื่องของ NASA กับนักบินอวกาศอีกต่อไป วันนี้เป็นเรื่องของธุรกิจเต็มตัว

เศรษฐกิจอวกาศโลกแตะ $626 พันล้านในปี 2025 และคาดว่าจะทะลุ $1 ล้านล้านภายในปี 2034 (Novaspace Space Economy Report) จรวดปล่อยขึ้นสู่วงโคจรเฉลี่ยทุก 28 ชั่วโมง ต้นทุนลดลงหลายสิบเท่า และบริษัทเอกชนกำลังสร้างธุรกิจที่มีรายได้จริง ไม่ใช่แค่รับงานรัฐบาลอีกต่อไป (Space Foundation)

ยิ่งมีข่าวว่า SpaceX อาจ IPO ในปี 2026 ด้วย Valuation เกิน $1 ล้านล้าน เม็ดเงินก็ยิ่งไหลเข้าสู่หุ้นอวกาศทั้ง sector (The Motley Fool)
Spacenomics Space Economy

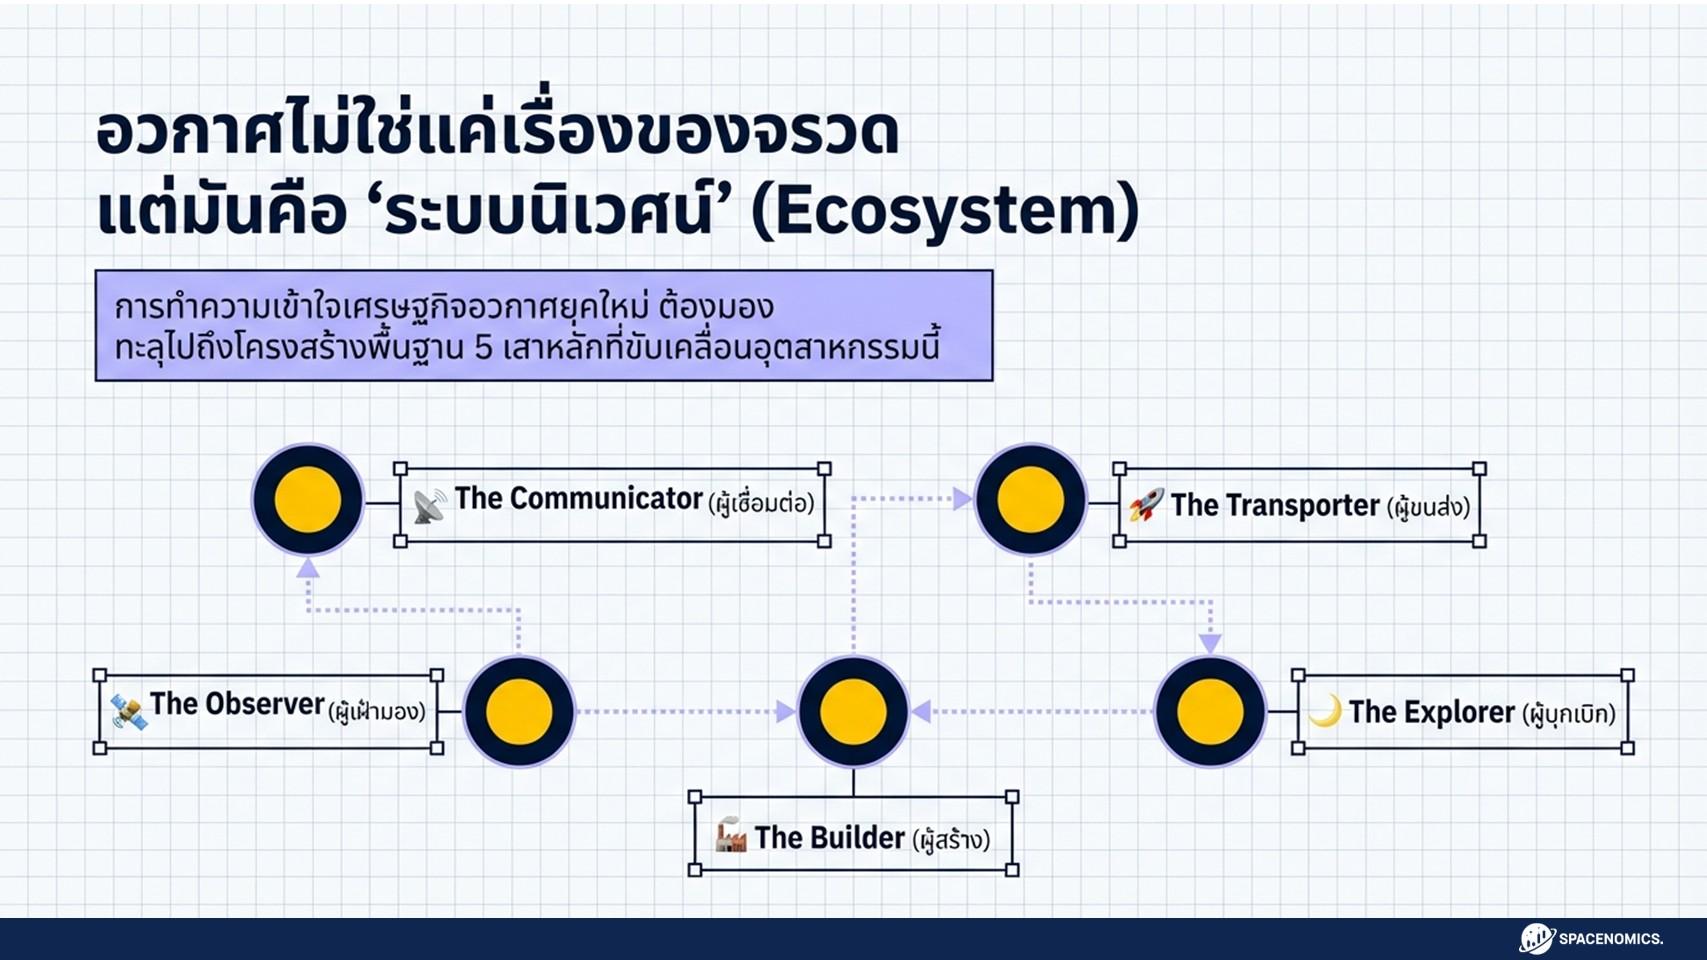
แต่อวกาศไม่ใช่แค่เรื่องจรวด มันคือ Ecosystem ทั้ง 5 เสา:

  1. 📡 Communicator — ผู้เชื่อมต่อ
  2. 🚀 Transporter — ผู้ขนส่ง
  3. 🛰️ Observer — ผู้เฝ้ามอง
  4. 🌙 Explorer — ผู้บุกเบิก
  5. 🏗️ Builder — ผู้สร้าง

มาดูกันว่าใครคือ 5 บริษัทที่ถูกพูดถึงมากที่สุดตอนนี้ 👇

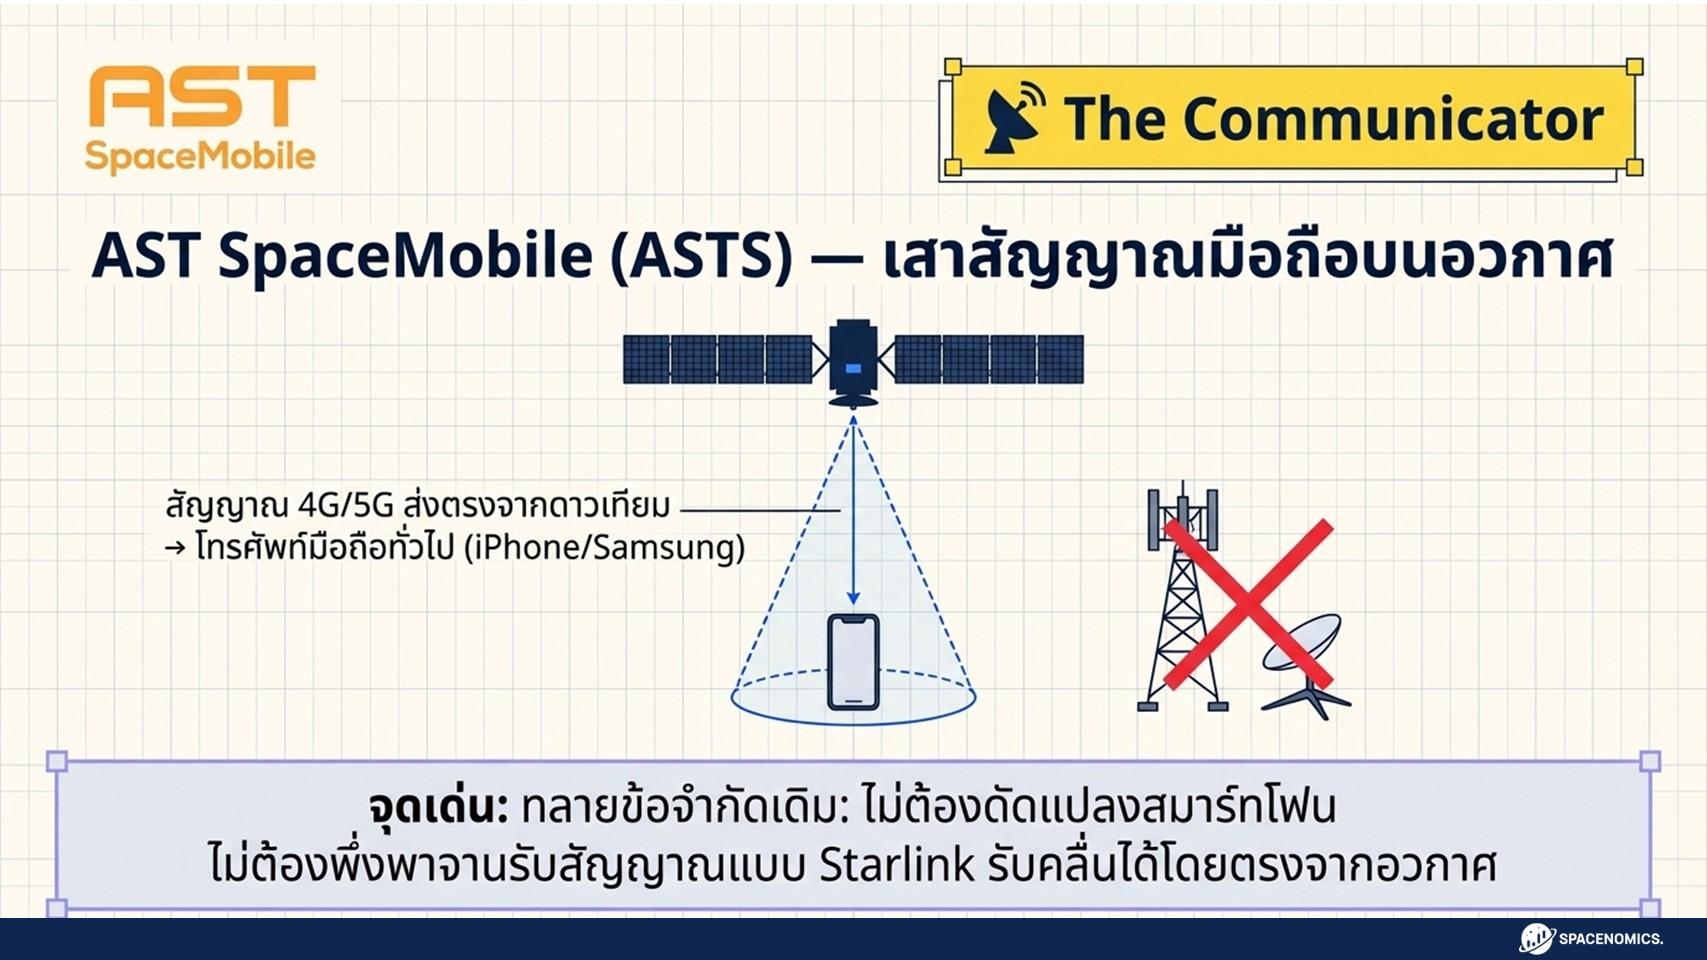
1️⃣ ASTS (AST SpaceMobile) — เสาสัญญาณมือถือบนอวกาศ 📡
Spacenomics Space Economy

ทำอะไร: สร้างเครือข่ายมือถือผ่านดาวเทียม ให้ iPhone หรือ Samsung ที่คุณใช้อยู่รับสัญญาณ 4G/5G จากอวกาศได้เลย ไม่ต้องดัดแปลงอะไร ไม่ต้องใช้จานรับสัญญาณแบบ Starlink

ปัญหาที่แก้: คนกว่า 5,000 ล้านคนทั่วโลกไม่มีสัญญาณมือถือสม่ำเสมอ

สถานะล่าสุด (Q4 2025):

💰 รายได้ปี 2025$70.9 ล้าน (ปีแรกที่มีรายได้!)
📋 สัญญารวมมากกว่า $1,200 ล้าน (AT&T ถึง 2030, Verizon $100M, stc Group $175M prepaid)
🏦 เงินสด + สภาพคล่อง$3,900 ล้าน (หลังระดมทุนเพิ่ม $1,075M ในก.พ. 2026)
🛰️ ดาวเทียมBlueBird 6 ปล่อยสำเร็จ ทำความเร็วเกิน 120 Mbps ตรงไปยังมือถือปกติ
🎯 เป้าหมาย 2026ปล่อย 45 ถึง 60 ดาวเทียม, Revenue Guidance $150M ถึง $200M
🌍 PartnersMNO กว่า 50 รายทั่วโลก ครอบคลุมเกือบ 3 พันล้านผู้ใช้
📈 เหตุการณ์สำคัญเพิ่งเข้า MSCI World Index

ทำไมน่าสนใจ: ไม่มีคู่แข่งที่ทำ Direct to Device ได้ในระดับเดียวกัน BlueBird 6 พิสูจน์แล้วว่าเทคโนโลยีใช้งานได้จริง สัญญากับ Telco ยักษ์ใหญ่ล็อครายได้ไว้ และ CEO Avellan ย้ำว่าครึ่งหนึ่งของ Pipeline ปี 2026 ถูก Book ไว้แล้ว (MarketBeat)

ความเสี่ยง: ค่าใช้จ่ายพุ่ง 41% QoQ ในไตรมาส 4 / EPS ยังขาดทุน / การส่งดาวเทียมมีความเสี่ยงสูง / มีโอกาสออกหุ้นเพิ่ม (Dilution) / การผลิตดาวเทียมอาจช้ากว่าแผน (Investing.com)

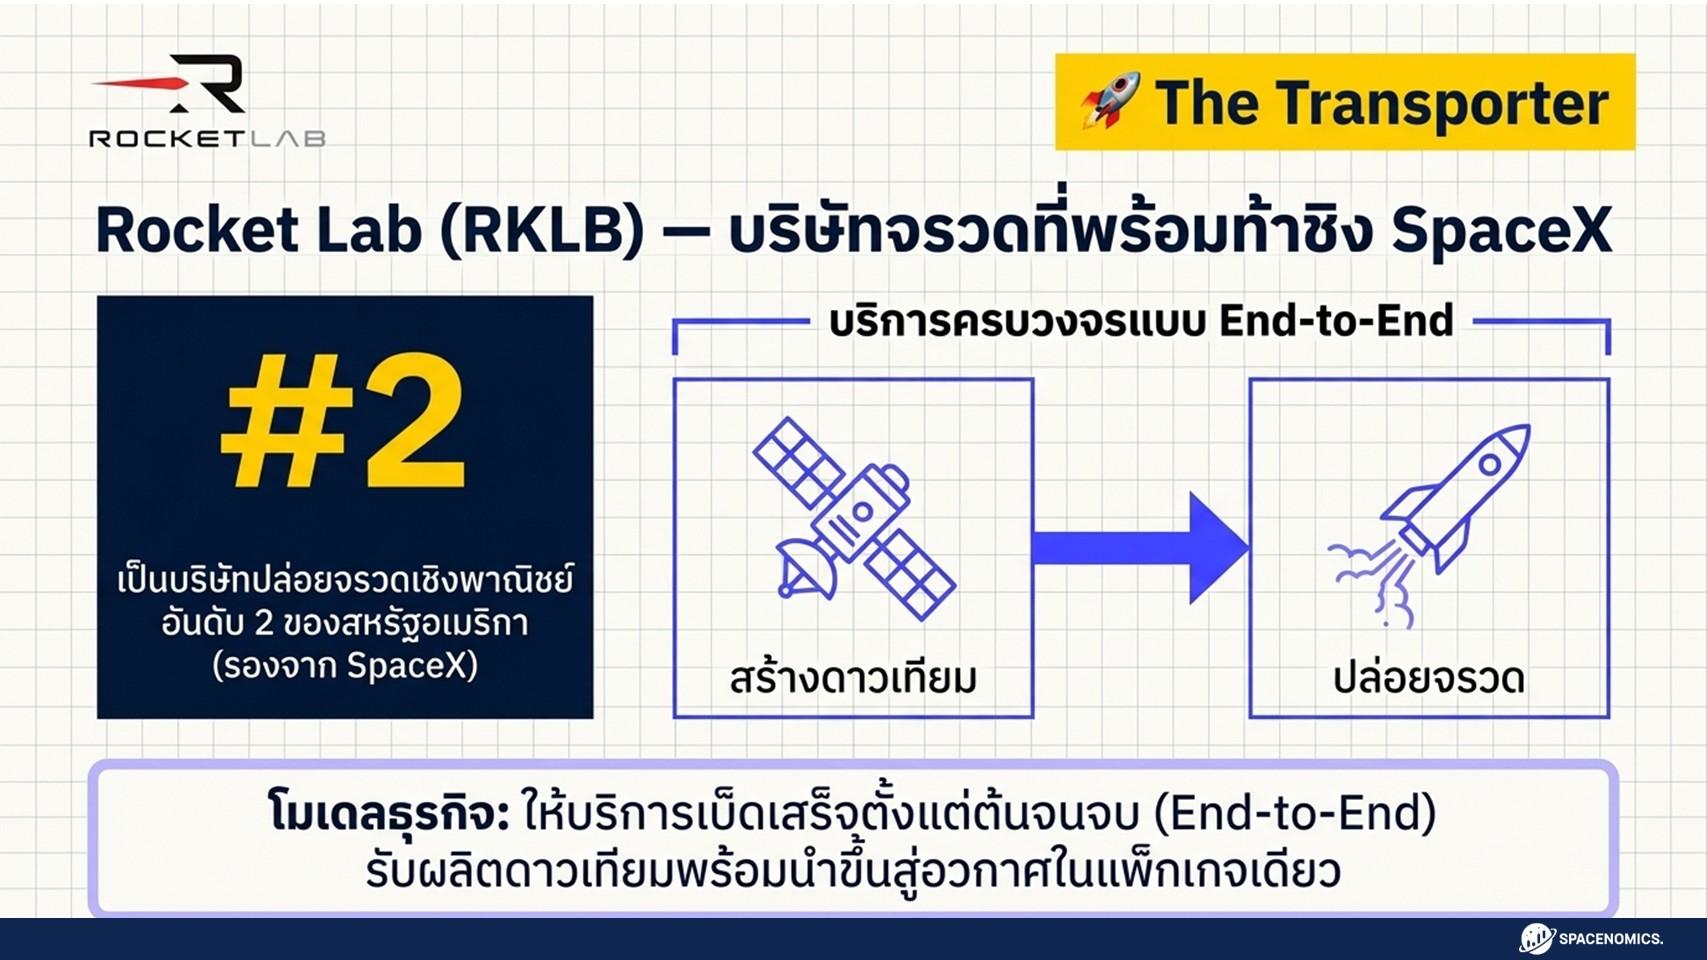
2️⃣ RKLB (Rocket Lab) — บริษัทจรวดที่ท้าชิง SpaceX 🚀
Spacenomics Space Economy

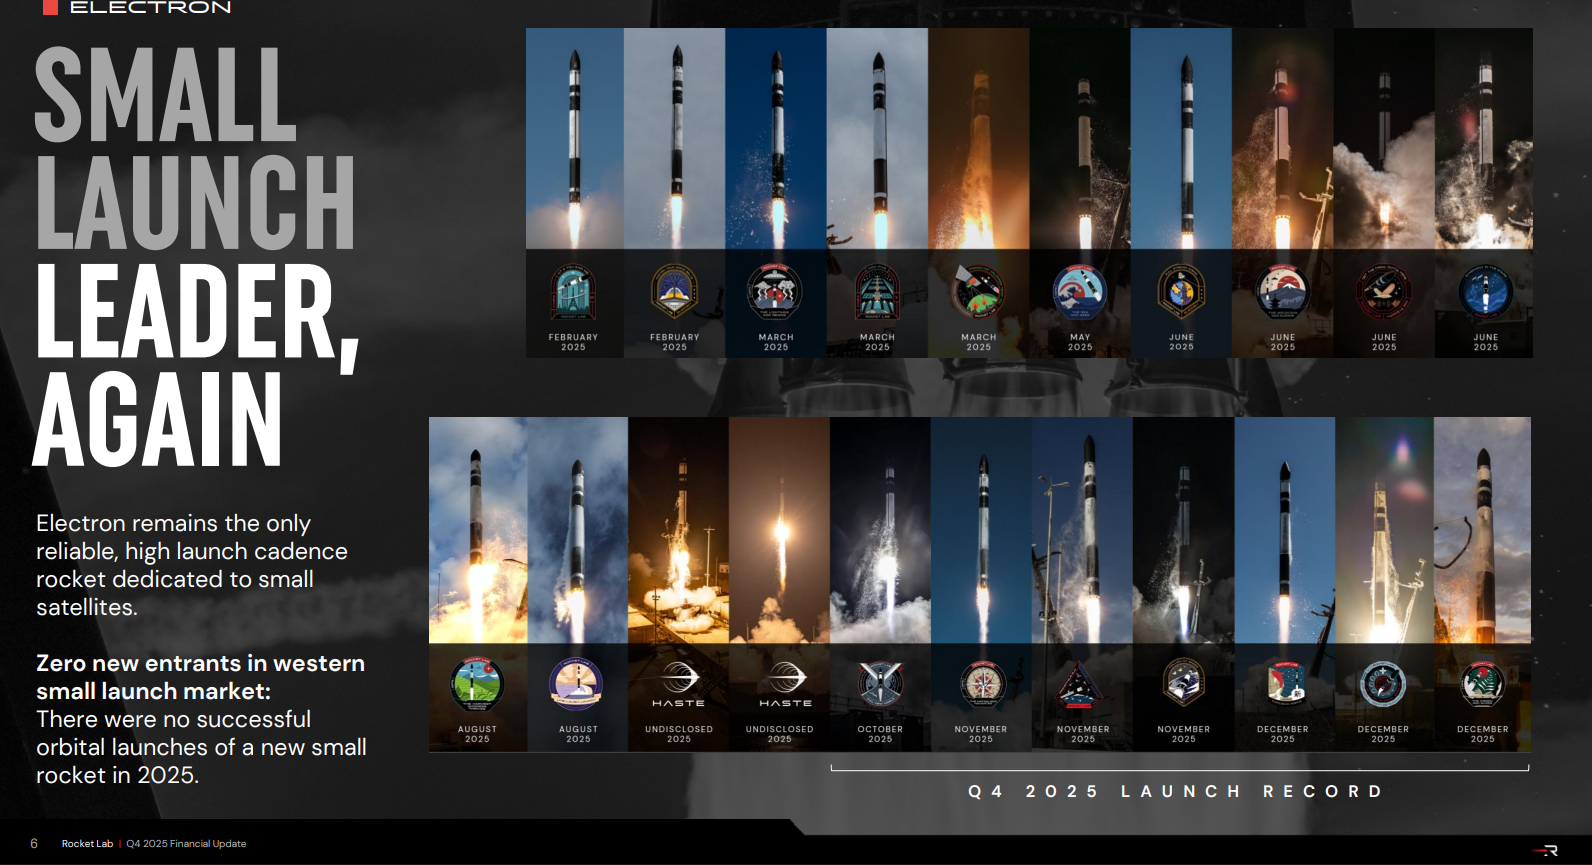
ทำอะไร: ปล่อยจรวด + สร้างดาวเทียม + ให้บริการครบวงจรตั้งแต่ต้นจนจบ เป็นบริษัทปล่อยจรวดเชิงพาณิชย์อันดับ 2 ของสหรัฐ (รองจาก SpaceX)

สถานะล่าสุด (FY2025):

💰 รายได้ปี 2025$602 ล้าน (โต 38% YoY)
📋 Backlog$1,850 ล้าน (โต 73% YoY)
🚀 สถิติปล่อยจรวด21 ครั้ง สำเร็จ 100% ในปี 2025
🎖️ สัญญาใหญ่สุดSDA Tracking Layer $805M ใหญ่กว่ารายได้ทั้งปี 2024
📊 Gross Margin44.3% (เพิ่มจาก 34% ปีก่อน)
🔜 Q1 2026 Guidanceรายได้ $185M ถึง $200M
🏗️ Neutronจรวดรุ่นใหม่คาดปล่อยครั้งแรก Q4 2026

ทำไมน่าสนใจ: เป็นบริษัทเดียวนอกจาก SpaceX ที่ทำ Vertical Integration ครบวงจร Morgan Stanley เปรียบเทียบ RKLB กับ SpaceX เป็นครั้งแรก นักลงทุน Reddit เรียกว่า "SpaceX ที่ลงทุนได้" (AltIndex)

ความเสี่ยง: Neutron ล่าช้าหลังถังเชื้อเพลิงระเบิดระหว่างทดสอบ / ยังขาดทุน Free Cash Flow ติดลบ $321.8M / หุ้นผันผวนสูง Beta 2.2 / แข่งกับ SpaceX ที่ใหญ่กว่ามาก (24/7 Wall St.)

3️⃣ LUNR (Intuitive Machines) — ผู้นำสำรวจดวงจันทร์ 🌙
Spacenomics Space Economy

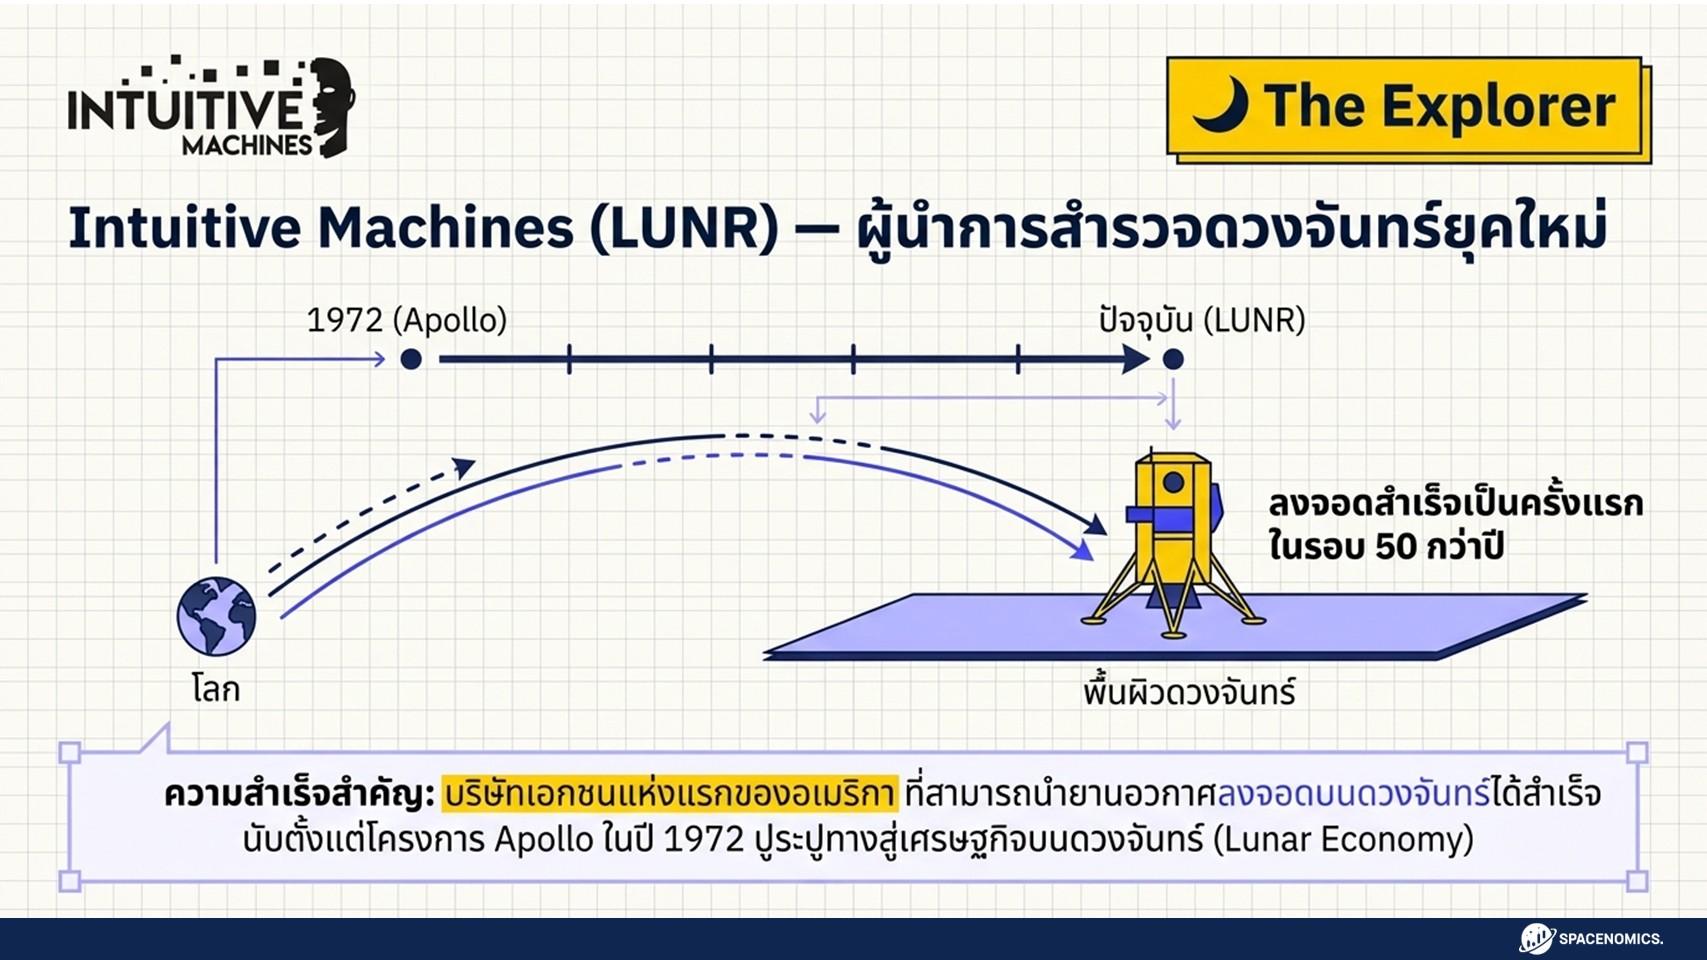
ทำอะไร: บริษัทสำรวจอวกาศที่เน้นบริการบนดวงจันทร์ เป็นบริษัทเอกชนแรกของอเมริกาที่ลงจอดบนดวงจันทร์สำเร็จนับตั้งแต่ปี 1972

สถานะล่าสุด (Q3 2025 + Lanteris Acquisition):

💰 รายได้ Q3 2025$52.4 ล้าน
🏢 ซื้อกิจการLanteris Space Systems $800M กลายเป็น Next Generation Space Prime
📋 Backlog รวม$920 ล้าน (หลังรวม Lanteris ที่มี Backlog $685M)
💵 เงินสด$622 ล้าน
🌍 ขอบเขตใหม่ขยายจาก Lunar เป็น LEO, MEO, GEO, Moon, Mars, Deep Space
🎖️ สัญญาหลักNASA Artemis, Near Space Network, Golden Dome, SDA
📈 รายได้รวม (Pro Forma)เกิน $850 ล้าน (รวม Lanteris)

ทำไมน่าสนใจ: CEO Steve Altemus ย้ำชัดว่า "นี่คือจุดเปลี่ยนจากบริษัทดวงจันทร์ เป็น Multi Domain Space Prime" Deutsche Bank เลือก LUNR เป็น Top Pick สำหรับเทรนด์กลับไปดวงจันทร์ และ NASA Artemis II กำหนดปล่อย เม.ย. 2026 (Yahoo Finance)

ความเสี่ยง: ยังขาดทุน / Dilution จากหุ้นที่ออกให้ Lanteris ($350M เป็นหุ้น) / เคยร่วง 97% จากจุดสูงสุด / การรวมกิจการ Lanteris อาจมีความท้าทาย / ภารกิจอวกาศมีความเสี่ยงสูง (LUNR รายงาน Q4 วันที่ 19 มี.ค. 2026 — รอติดตาม) (Seeking Alpha)

4️⃣ RDW (Redwire) — โรงงานผลิตในอวกาศ 🏭
Spacenomics Space Economy

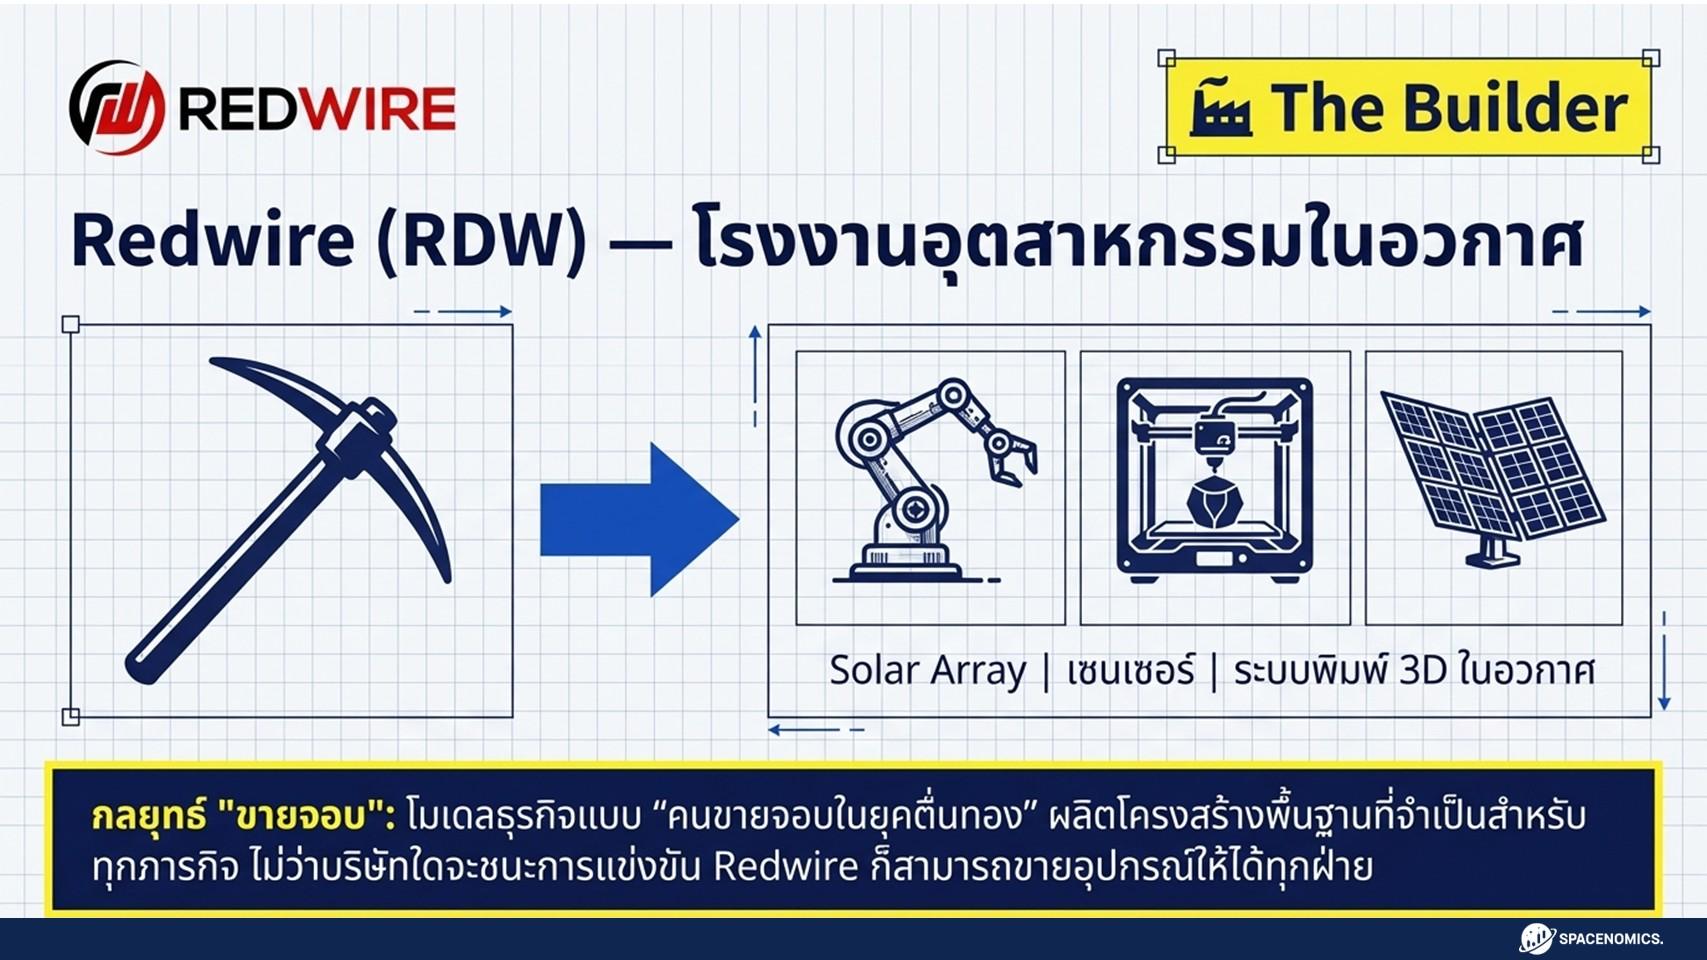
ทำอะไร: ผลิตโครงสร้างพื้นฐานสำหรับอวกาศ ทั้ง Solar Array, Sensor, ระบบพิมพ์ 3D ในอวกาศ คิดซะว่าเป็น "คนขายจอบ" ในยุคตื่นทองอวกาศ ไม่ว่าใครจะชนะ Redwire ขายอุปกรณ์ให้ทุกฝ่าย

สถานะล่าสุด (FY2025):

💰 รายได้ปี 2025$335 ล้าน (แตะ Top End ของ Guidance)
📋 Backlog$411.2 ล้าน สูงสุดเป็นประวัติการณ์ (Book to Bill 1.52)
🎖️ สัญญาใหม่DARPA Otter Phase 2 มูลค่า $44M
🎯 Revenue Guidance 2026สูงสุดถึง $500 ล้าน
🏢 ซื้อกิจการEdge Autonomy เพิ่มความสามารถด้าน Autonomous Systems
🛠️ โครงสร้างใหม่ปรับเป็น Integrated Multi Domain Space and Defense Tech Company
❗ ปัญหา Q4EAC Adjustments (ต้นทุนเกินงบ) กระทบผลประกอบการหนัก ขาดทุน $85.5M

ทำไมน่าสนใจ: Backlog สูงสุดเป็นประวัติการณ์ + Book to Bill 1.52 หมายความว่าได้สัญญาใหม่เร็วกว่าที่ส่งมอบ CEO Cannito บอกว่า "เข้าปี 2026 ด้วย Momentum ที่แข็งแกร่ง" (BusinessWire)

ความเสี่ยง: Q4 2025 EPS ขาดทุน $0.58 แย่กว่าที่คาดมาก (คาด $0.16) / Program Charge เป็นปัญหาซ้ำ / Insider ขายหุ้นหนัก / นักวิเคราะห์บางส่วนลดอันดับ / หุ้นร่วงหนักหลังรายงาน Q4 (GuruFocus)

5️⃣ PL (Planet Labs) — ดวงตาจากอวกาศ 🛰️
Spacenomics Space Economy

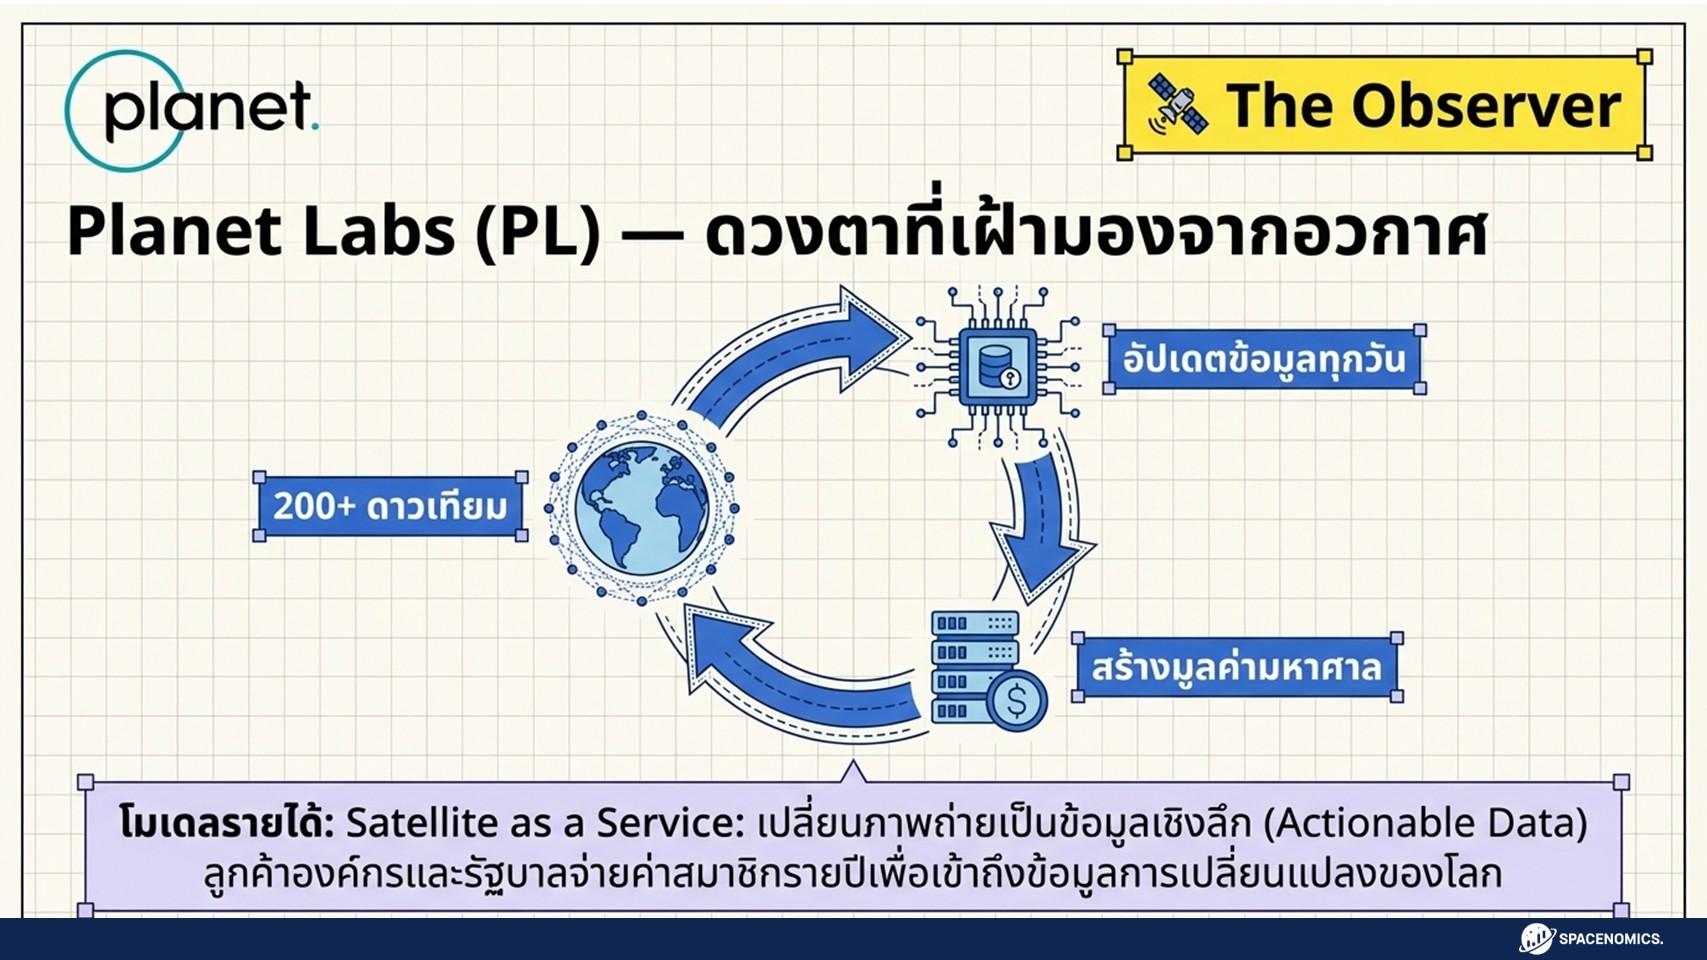
ทำอะไร: ถ่ายภาพโลกทั้งใบทุกวัน ด้วยดาวเทียมกว่า 200 ดวง แล้วเปลี่ยนภาพเป็นข้อมูลที่มีมูลค่า โมเดล Satellite as a Service ลูกค้าจ่ายรายปีเพื่อเข้าถึงข้อมูล

สถานะล่าสุด (Q3 FY2026 สิ้นสุด ต.ค. 2025):

💰 รายได้ Q3$81.3 ล้าน (สูงสุดเป็นประวัติการณ์ โต 33% YoY)
📋 Backlog$734.5 ล้าน (โต 216% YoY)
📊 RPOs$672 ล้าน (โต 361% YoY)
💵 เงินสด$677 ล้าน (โต 180% YoY)
✅ Free Cash Flowเป็นบวก 3 ไตรมาสติดต่อกัน (ครั้งแรกในประวัติบริษัท)
🎯 FY2026 Revenue Guidance$297M ถึง $301M
🛰️ ดาวเทียมใหม่ปล่อย Pelican (High Res) 2 ดวง + SuperDove 36 ดวง
🤝 สัญญาเด่นกองทัพสวีเดน (9 หลัก), Google Project Suncatcher, AXA ภัยพิบัติ

ทำไมน่าสนใจ: ข้อมูลดาวเทียม + AI = โอกาสมหาศาลในยุค Big Data ราคาหุ้นพุ่งราว 250% ในรอบ 1 ปี กำลังพัฒนาดาวเทียมรุ่น Owl พร้อม Nvidia GPU สำหรับ AI Processing บนอวกาศ + ร่วมมือ Google สำหรับ In Orbit Computing (Via Satellite)

ความเสี่ยง: Revenue Guidance Q4 ชะลอลง ($76M ถึง $80M) จาก One Time Items ใน Q3 / ลูกค้าเอกชนยังโตช้า / Gross Margin ลดลงจากการลงทุนใน Satellite Services / แข่งกับ BlackSky และ Maxar (PL รายงาน Q4 วันที่ 19 มี.ค. 2026 — รอติดตาม) (SEC Filing)

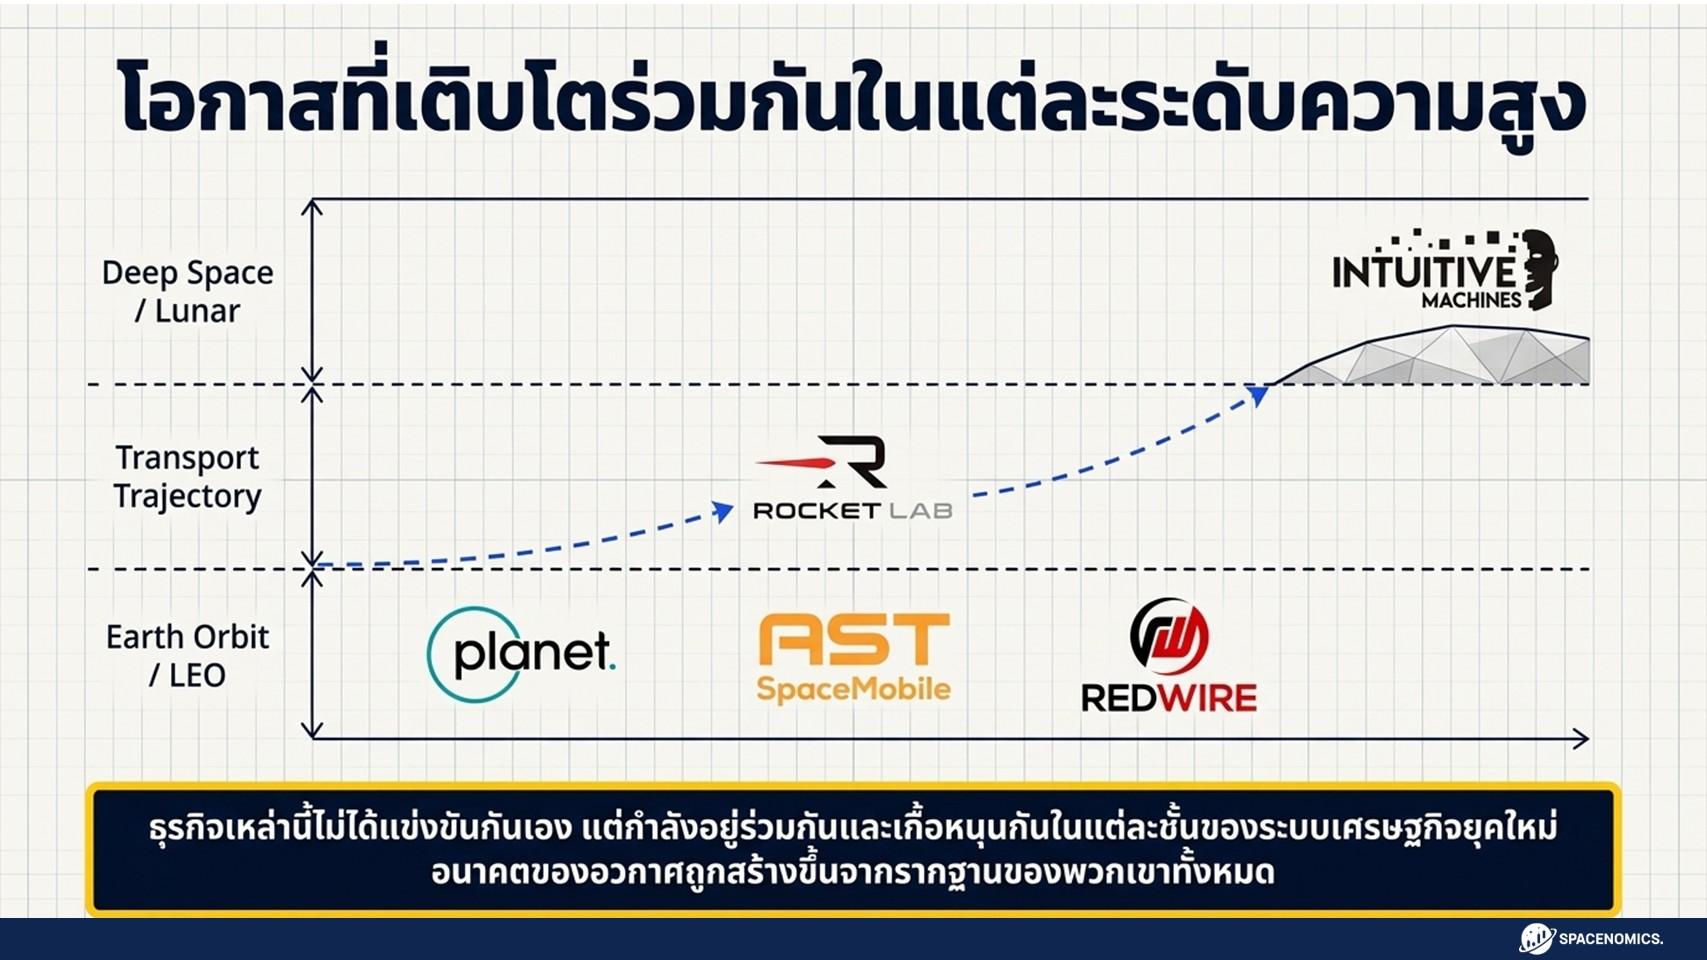
📊 เปรียบเทียบ 5 หุ้นอวกาศ
Spacenomics Space Economy

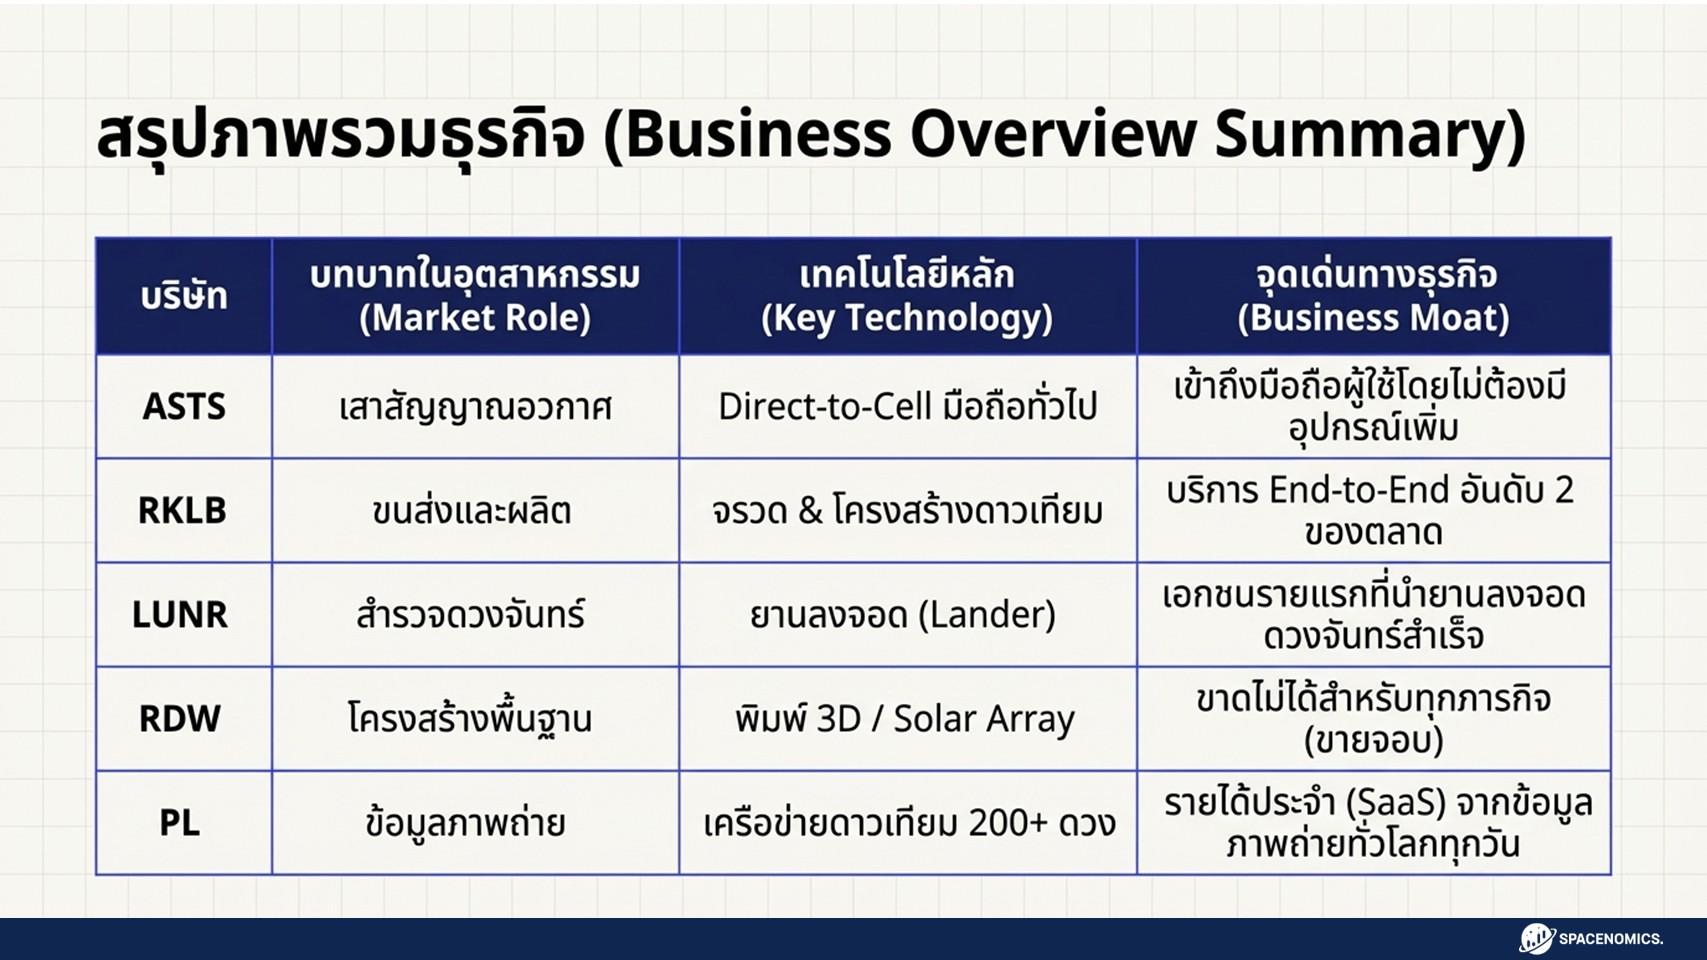
  • ASTS — อินเทอร์เน็ตดาวเทียมมือถือ สภาพคล่อง $3.9B รอปล่อยดาวเทียม + เริ่ม Commercial Service แต่ระวัง Dilution
  • RKLB — จรวด + ดาวเทียมครบวงจร รายได้ $602M Backlog $1.85B รอ Neutron First Launch Q4 2026 แต่ FCF ยังติดลบ
  • LUNR — สำรวจดวงจันทร์ Pro Forma รายได้ $850M+ รอ Artemis II เม.ย. 2026 แต่ระวัง Lanteris Integration Risk
  • RDW — โครงสร้างพื้นฐานอวกาศ Backlog $411M Revenue Guidance สูงสุด $500M แต่ Program Charge ซ้ำ + EPS Miss หนัก
  • PL — ข้อมูลดาวเทียม + AI Backlog $734M โต 216% FCF เป็นบวก รอ Owl Satellites + Google Suncatcher แต่ Margin ลดลง
Spacenomics Space Economy

แล้วทั้ง 5 ตัวนี้เกี่ยวอะไรกับ A-JEDI?

กองทุน A-JEDI ลงทุนผ่าน VanEck Space Innovators UCITS ETF (Ticker: JEDI) ซึ่งถือหุ้นบริษัทอวกาศชั้นนำ 25 ตัวทั่วโลก

หุ้น 3 ใน 5 ตัวที่พูดถึงในบทความนี้ อยู่ใน Top 3 Holdings ของ JEDI ETF:

อันดับบริษัทสัดส่วนในกอง
1Planet Labs (PL)8.13%
2Rocket Lab (RKLB)7.61%
3AST SpaceMobile (ASTS)6.35%

(ที่มา: VanEck JEDI ETF Factsheet ณ 28 ก.พ. 2026)

ผลตอบแทนของ JEDI ETF ในรอบ 1 ปี อยู่ที่ +125.51% สะท้อนว่าธีมอวกาศอยู่ในช่วงขาขึ้นที่แข็งแกร่ง แต่ก็มาพร้อมกับ P/E Ratio 35.19 ที่บอกว่าตลาดตั้งความคาดหวังไว้สูง

สำหรับนักลงทุนที่สนใจธีมอวกาศแต่ไม่อยากเลือกหุ้นรายตัว (ซึ่งแต่ละตัวเสี่ยงสูงอย่างที่เห็น) การลงทุนผ่านกองทุนธีมอวกาศอย่าง A-JEDI ช่วยกระจายความเสี่ยงไปยัง 25 บริษัททั่วโลก ครอบคลุมทั้ง Value Chain ตั้งแต่จรวด ดาวเทียม ข้อมูล ไปจนถึง Defense

แหล่งข้อมูล:

Disclaimer: เนื้อหานี้จัดทำเพื่อให้ข้อมูลเท่านั้น ไม่ถือเป็นคำแนะนำในการลงทุน ผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและพิจารณาความเสี่ยงก่อนตัดสินใจลงทุน
Editor Picked

เมื่อพูดถึงหุ้นในธีม Space Economy นักลงทุนอาจนึกถึงบริษัทอย่าง Rocket Lab, AST SpaceMobile หรือ Intuitive Machines แต่มีอีกบริษัทหนึ่งที่อาจไม่ได้ดูเหมือน “หุ้นอวกาศ” ตั้งแต่แรก นั่นคือ EchoStar (NASDAQ: ECHO)

EchoStar เป็นบริษัทที่อยู่ระหว่างโลกของ Telecom, Satellite และ Space Economy โดยมีทั้งธุรกิจมือถือผ่าน Boost Mobile, ธุรกิจดาวเทียมผ่าน Hughes และที่สำคัญคือการถือครอง spectrum ซึ่งกลายเป็นสินทรัพย์ที่มีความสำคัญต่อการเชื่อมต่อระหว่างโทรศัพท์มือถือกับดาวเทียม

Spacenomics Space Economy

1. EchoStar ทำธุรกิจอะไร?

ธุรกิจของ EchoStar สามารถมองง่าย ๆ ได้เป็น 3 ส่วน

📱 Telecom — Boost Mobile

EchoStar ดำเนินธุรกิจ Boost Mobile ซึ่งให้บริการโทรศัพท์มือถือในสหรัฐฯ ทำให้บริษัทมีฐานลูกค้าและโครงสร้างพื้นฐานในตลาด Wireless

Spacenomics Space Economy

🛰️ Satellite — Hughes

Hughes เป็นธุรกิจด้าน Broadband และ Satellite Connectivity ให้บริการอินเทอร์เน็ตและการเชื่อมต่อผ่านดาวเทียมแก่ผู้บริโภค ธุรกิจ และหน่วยงานต่าง ๆ

Spacenomics Space Economy

📡 Spectrum — สินทรัพย์เชิงกลยุทธ์

อีกหนึ่งสินทรัพย์สำคัญของ EchoStar คือ Wireless Spectrum หรือสิทธิ์ในการใช้คลื่นความถี่ที่สามารถนำมาใช้กับเครือข่ายโทรศัพท์และการสื่อสารไร้สาย

Spectrum อาจเปรียบได้กับ “ที่ดินบนอากาศ”

บริษัทสามารถนำ Spectrum เหล่านี้ไปสร้างเครือข่ายเอง หรือทำธุรกรรมกับบริษัทอื่นที่ต้องการใช้คลื่นดังกล่าว

และนี่เองที่ทำให้ EchoStar กลายเป็นบริษัทที่น่าสนใจในบริบทของ Space Economy

2. จุดเปลี่ยนสำคัญ: SpaceX × EchoStar

หนึ่งในประเด็นที่ทำให้หุ้น ECHO ถูกจับตามองมากขึ้น คือความสัมพันธ์กับ SpaceX เพราะ EchoStar ทำข้อตกลงกับ SpaceX เกี่ยวกับการขาย Spectrum และความร่วมมือด้านการให้บริการ โดย Spectrum เหล่านี้มีบทบาทต่อการพัฒนา Starlink Direct-to-Cell

Direct-to-Cell คือแนวคิดที่ทำให้ดาวเทียมสามารถเชื่อมต่อกับโทรศัพท์มือถือทั่วไปได้โดยตรง โดยไม่จำเป็นต้องพึ่งเสาสัญญาณภาคพื้นดินในทุกพื้นที่

ลองนึกภาพว่า

มือถือ 📱→ ดาวเทียม 🛰️ → เครือข่าย SpaceX

แทนที่จะต้องมีเสาสัญญาณอยู่ทุกพื้นที่นี้เป็นหนึ่งในเทคโนโลยีที่อาจเปลี่ยนรูปแบบของ Mobile Connectivity ในอนาคต

3. แล้ว EchoStar ได้อะไรจาก SpaceX?

ประเด็นที่น่าสนใจไม่ได้มีเพียงการขาย Spectrum

โครงสร้างของธุรกรรมยังทำให้ EchoStar มีโอกาสได้รับผลประโยชน์ที่เชื่อมโยงกับ SpaceX รวมถึงหุ้น SpaceX ตามเงื่อนไขของธุรกรรม นี่ทำให้ ECHO มีลักษณะที่แตกต่างจากหุ้น Space Economy ทั่วไป เพราะนักลงทุนไม่ได้กำลังซื้อบริษัทที่สร้างจรวดโดยตรง แต่กำลังลงทุนในบริษัทที่มีสินทรัพย์และธุรกิจซึ่งสามารถเชื่อมโยงกับการขยายตัวของ Space-based Connectivity

4. ECHO vs ASTS: เหมือนกันตรงไหน และต่างกันอย่างไร?

ถ้ามองจากภายนอก EchoStar (ECHO) และ AST SpaceMobile (ASTS) อาจดูเหมือนเป็นหุ้นที่อยู่ในธีมเดียวกัน เพราะทั้งคู่เกี่ยวข้องกับการนำดาวเทียมมาเชื่อมต่อกับโทรศัพท์มือถือ

แต่ในความเป็นจริง ทั้งสองบริษัทมี Business Model ที่แตกต่างกันค่อนข้างมาก

EchoStar (ECHO)AST SpaceMobile (ASTS)
ธุรกิจหลักTelecom + Satellite + SpectrumSatellite Connectivity
จุดเด่นSpectrum, Boost Mobile, Hughesเครือข่ายดาวเทียม Direct-to-Cell
บทบาทใน Ecosystemเจ้าของ/ผู้ให้บริการสินทรัพย์และเครือข่ายผู้สร้างเครือข่ายดาวเทียม
Direct-to-Cellร่วม ecosystem ผ่าน SpaceX และ Spectrumเป็น Core Business
SpaceX Exposureมีความเชื่อมโยงผ่านธุรกรรมกับ SpaceXเป็นพันธมิตร/คู่แข่งในตลาด Satellite-to-Cell
ความเป็น Pure-play Spaceต่ำสูง
Investment StoryTelecom + Spectrum + SpaceXGlobal Mobile Satellite Network

🛰️ ASTS: เดิมพันกับ “เครือข่ายมือถือจากอวกาศ”

สำหรับ ASTS เรื่อง Direct-to-Cell ไม่ใช่ธุรกิจเสริม แต่เป็นหัวใจของบริษัท

แนวคิดของ ASTS คือการสร้างเครือข่ายดาวเทียมที่สามารถเชื่อมต่อกับโทรศัพท์มือถือทั่วไปได้โดยตรง โดยทำงานร่วมกับผู้ให้บริการเครือข่ายมือถือในหลายประเทศ

ดังนั้น หาก Direct-to-Cell กลายเป็นตลาดขนาดใหญ่ ASTS มีโอกาสได้รับประโยชน์โดยตรงจากการเติบโตของตลาดนี้

พูดง่าย ๆ:

ASTS = “สร้างถนนบนอวกาศ”

บริษัทต้องลงทุนสร้างและปล่อยดาวเทียม รวมถึงสร้างเครือข่ายให้ครอบคลุมพื้นที่มากขึ้น

📡 ECHO: เดิมพันกับ “โครงสร้างพื้นฐานที่อยู่เบื้องหลัง”

EchoStar มีธุรกิจที่แตกต่างออกไป

บริษัทมี Spectrum, ธุรกิจ Telecom และ Satellite อยู่แล้ว และสามารถนำสินทรัพย์เหล่านี้ไปสร้างมูลค่าผ่านพันธมิตรอย่าง SpaceX

ดังนั้น ECHO ไม่ได้เดิมพันเพียงว่า “ASTS หรือ SpaceX จะสร้างเครือข่ายดาวเทียมสำเร็จหรือไม่”

แต่ยังเดิมพันกับมูลค่าของทรัพยากรอย่าง Spectrum และ ecosystem ของ Telecom ในอนาคต

พูดง่าย ๆ:

ECHO = “เจ้าของที่ดินและโครงสร้างพื้นฐานที่อยู่รอบถนน”

แล้วตัวไหนน่าสนใจกว่ากัน?

ขึ้นอยู่กับว่าเราเชื่อใน Investment Story แบบไหน

🚀 ถ้าเชื่อว่า Direct-to-Cell จะกลายเป็นตลาดใหม่ขนาดใหญ่

ASTS อาจเป็นตัวเลือกที่ตรงกว่าเพราะบริษัทมี Pure-play Exposure ต่อ Satellite-to-Cell โดยตรง

หากธุรกิจเติบโตตามที่คาด Upside ก็สามารถเกิดขึ้นได้จากการขยายเครือข่ายดาวเทียมและจำนวนผู้ใช้งาน

แต่ในทางกลับกัน ความเสี่ยงก็สูง เพราะบริษัทต้องใช้เงินลงทุนจำนวนมากเพื่อสร้างเครือข่าย และต้องพิสูจน์ว่าสามารถเปลี่ยนเทคโนโลยีให้กลายเป็นธุรกิจที่สร้างรายได้และกำไรได้จริง

📡 ถ้าเชื่อว่า Spectrum และ Telecom จะมีมูลค่าสูงขึ้นในยุค Satellite Connectivity

ECHO อาจน่าสนใจกว่าเพราะไม่ได้พึ่งพาธุรกิจ Direct-to-Cell เพียงอย่างเดียว

บริษัทมีธุรกิจ Telecom เดิม มี Spectrum และมีธุรกิจ Satellite รวมถึงมีความเชื่อมโยงกับ SpaceX

จึงมีหลายแหล่งที่สามารถสร้างมูลค่าให้กับบริษัทได้

แต่ข้อเสียคือ ECHO ไม่ใช่ Pure-play Space และธุรกิจดั้งเดิมของบริษัทก็มีความท้าทายเช่นกัน

สรุปแบบง่าย ๆ

ถ้าเปรียบเทียบเป็นภาพเดียว:

🛰️ ASTS = บริษัทที่กำลังสร้าง “เครือข่ายมือถือบนอวกาศ”
📡 ECHO = บริษัทที่มี “Spectrum + Telecom + Satellite” และสามารถเชื่อมต่อกับ ecosystem ของ SpaceX

ดังนั้นสองบริษัทนี้จึงไม่ได้เป็นคู่แข่งกันแบบตรง ๆ เสียทีเดียว แต่เป็นการเดิมพันคนละรูปแบบกับอนาคตของ Satellite Connectivity

สำหรับนักลงทุนที่ต้องการ Pure-play Space Economy → ASTS น่าสนใจกว่า

สำหรับนักลงทุนที่ต้องการผสม Telecom + Spectrum + Satellite + SpaceX Exposure → ECHO เป็นอีกทางเลือกที่น่าสนใจ

5. ECHO Q2/2026: งบดีขึ้น แต่ต้องมองให้ลึกกว่ากำไรสุทธิ

Spacenomics Space Economy

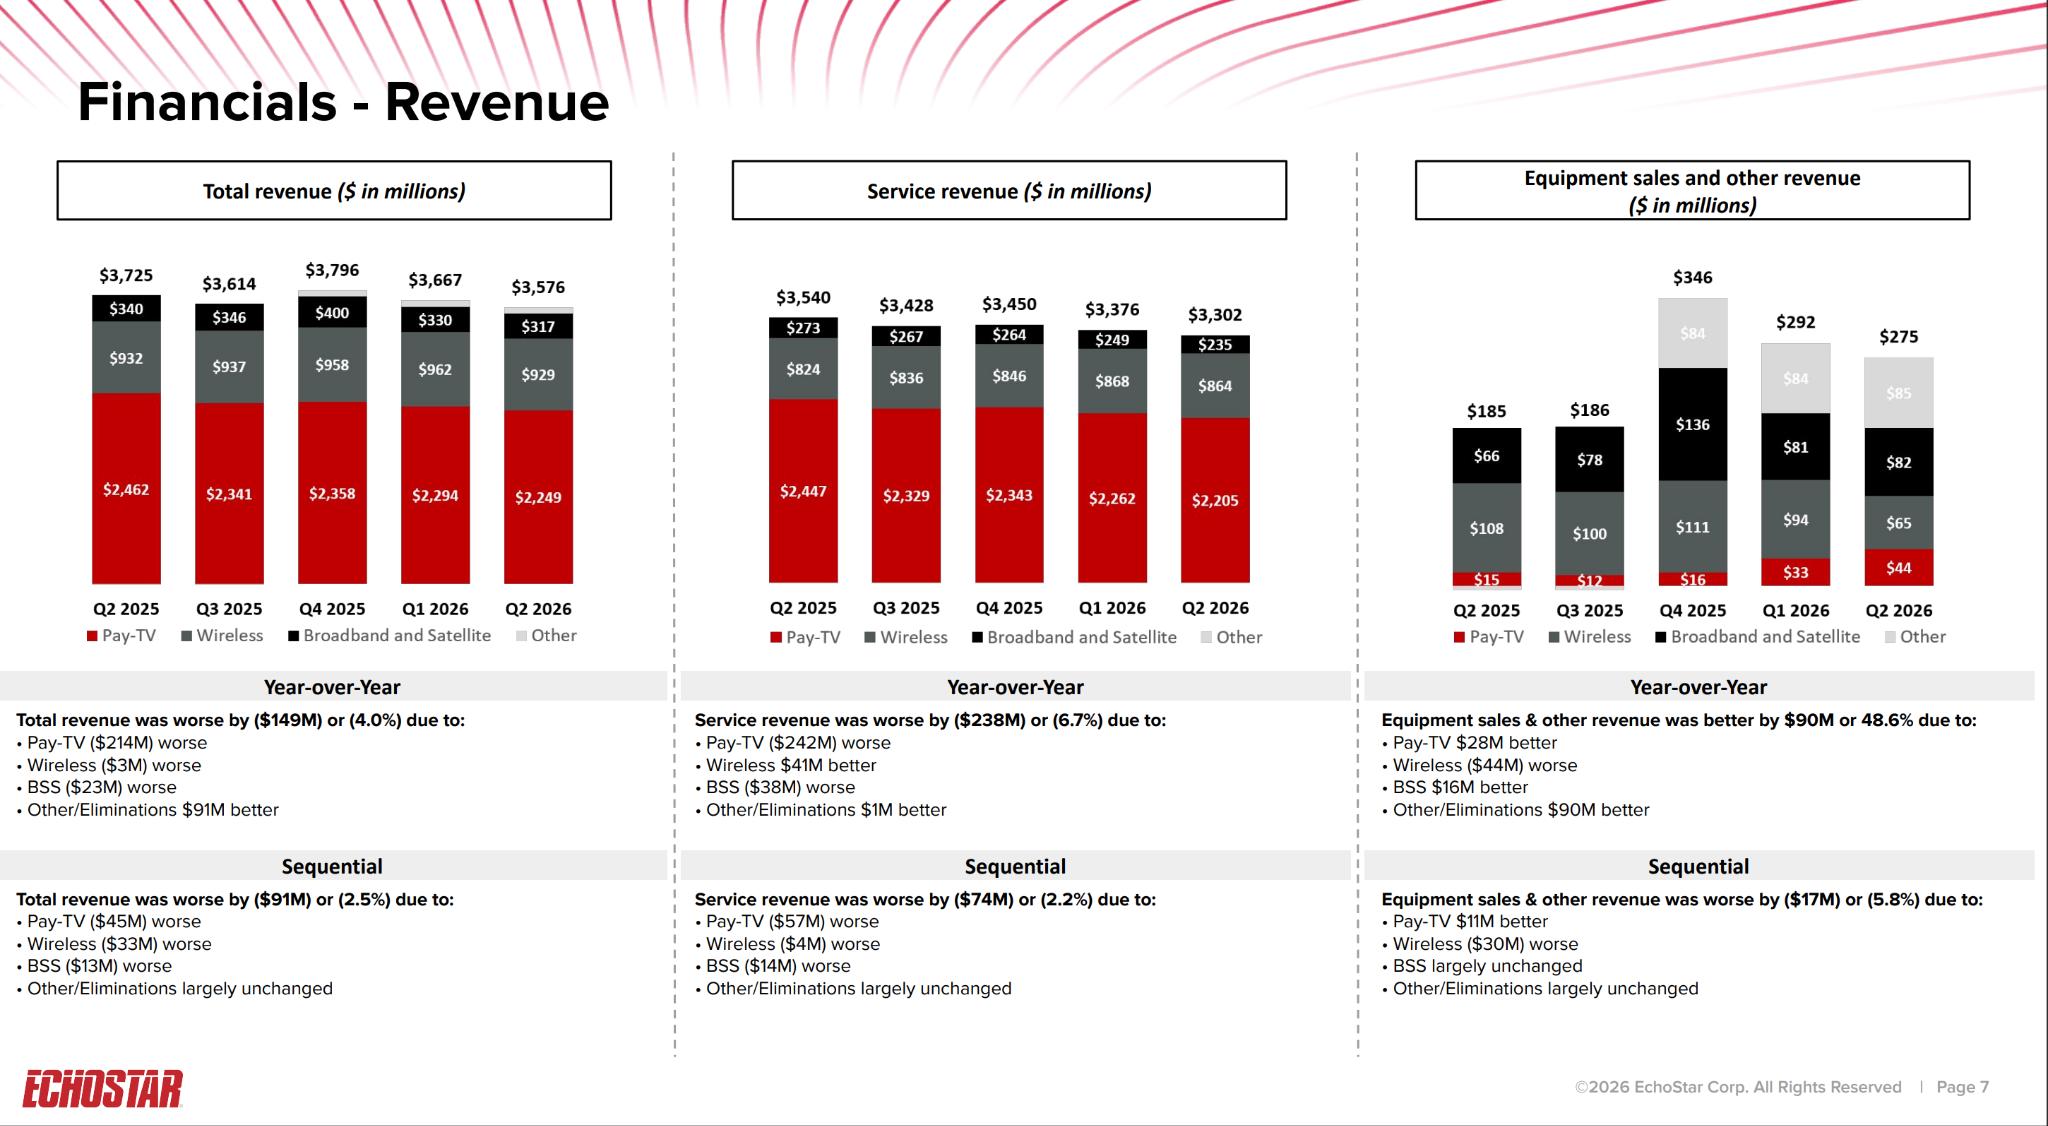
รายได้ Q2 อยู่ที่ $3.58B ลดลงประมาณ 4% YoY จาก $3.72B สะท้อนว่าธุรกิจเดิมยังไม่ได้เติบโตมากนัก โดยเฉพาะ Pay-TV ที่รายได้ลดลงจาก $2.46B เหลือ $2.25B

Spacenomics Space Economy

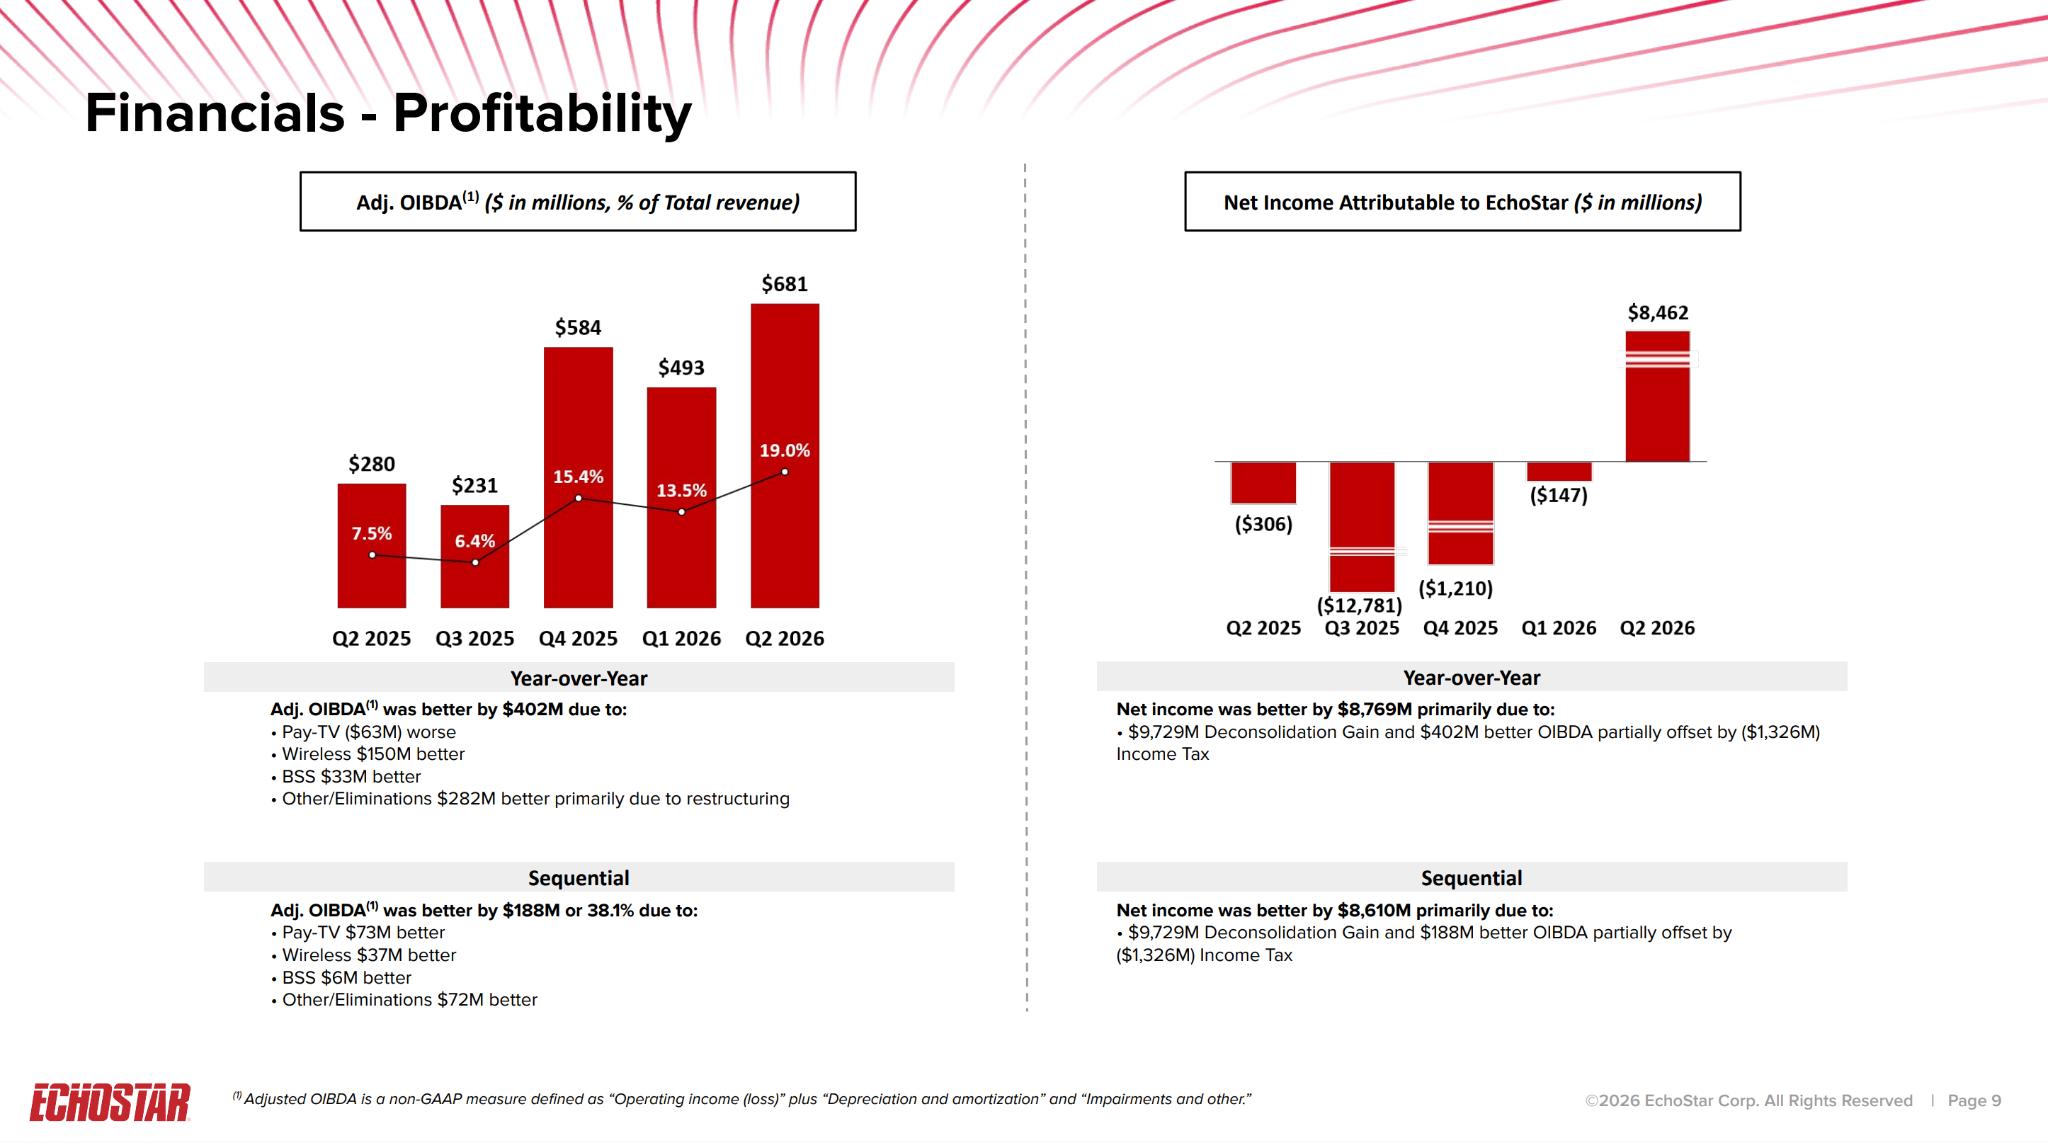
จุดบวกคือกำไรจากการดำเนินงานดีขึ้นมาก โดย Adjusted OIBDA เพิ่มจาก $280M เป็น $681M หรือมากกว่า 2 เท่า YoY โดยเฉพาะ Wireless ที่พลิกจากขาดทุน $99M เป็นกำไร $51M

แต่กำไรสุทธิ $8.46B ไม่ควรมองว่าเป็นกำไรจากธุรกิจปกติ เพราะส่วนใหญ่เกิดจาก non-cash gain ราว $9.73B จากการ deconsolidation ดังนั้นถ้าตัดรายการนี้ออก กำไรจะเหลือประมาณ $49M เท่านั้น

Spacenomics Space Economy

Spacenomics Space Economy

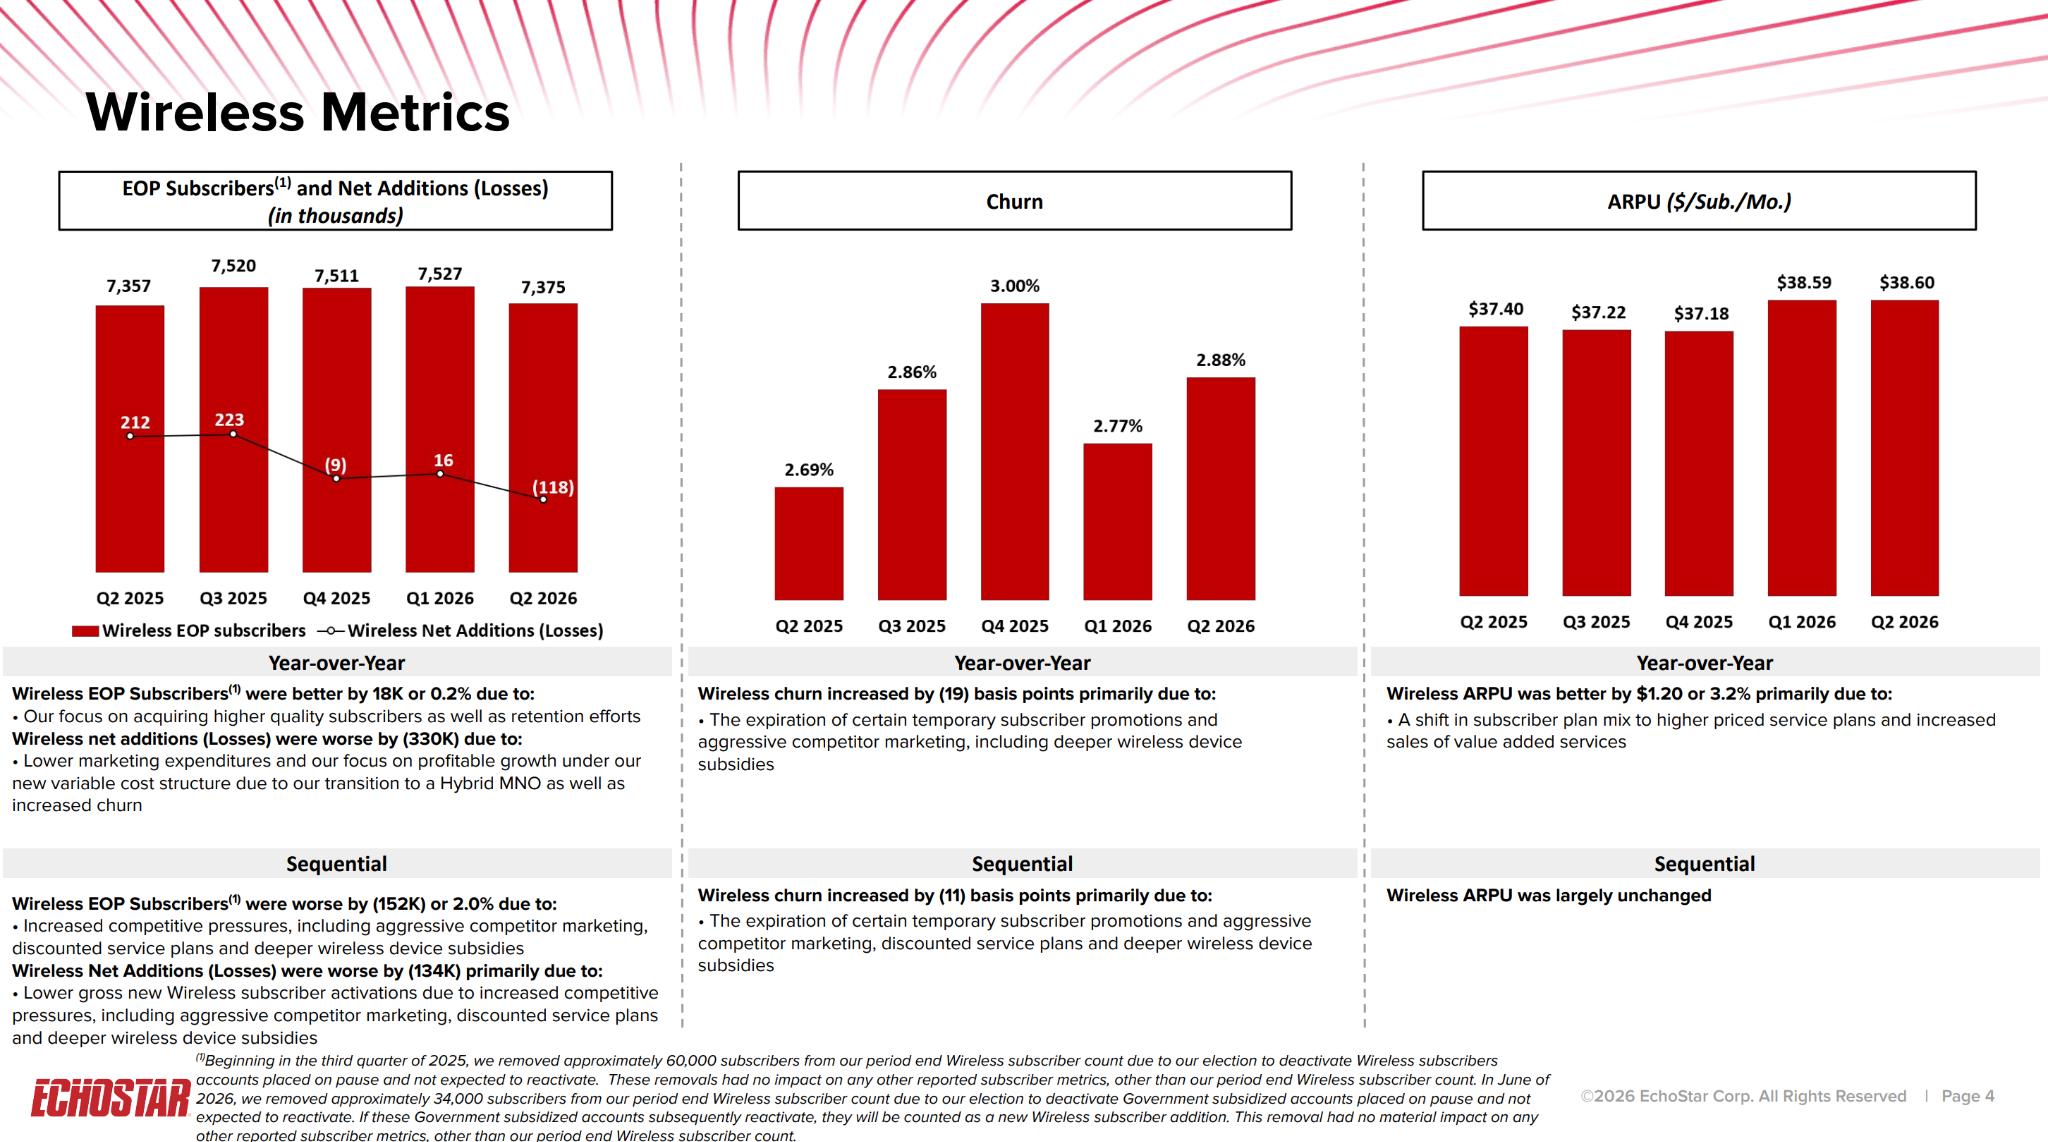
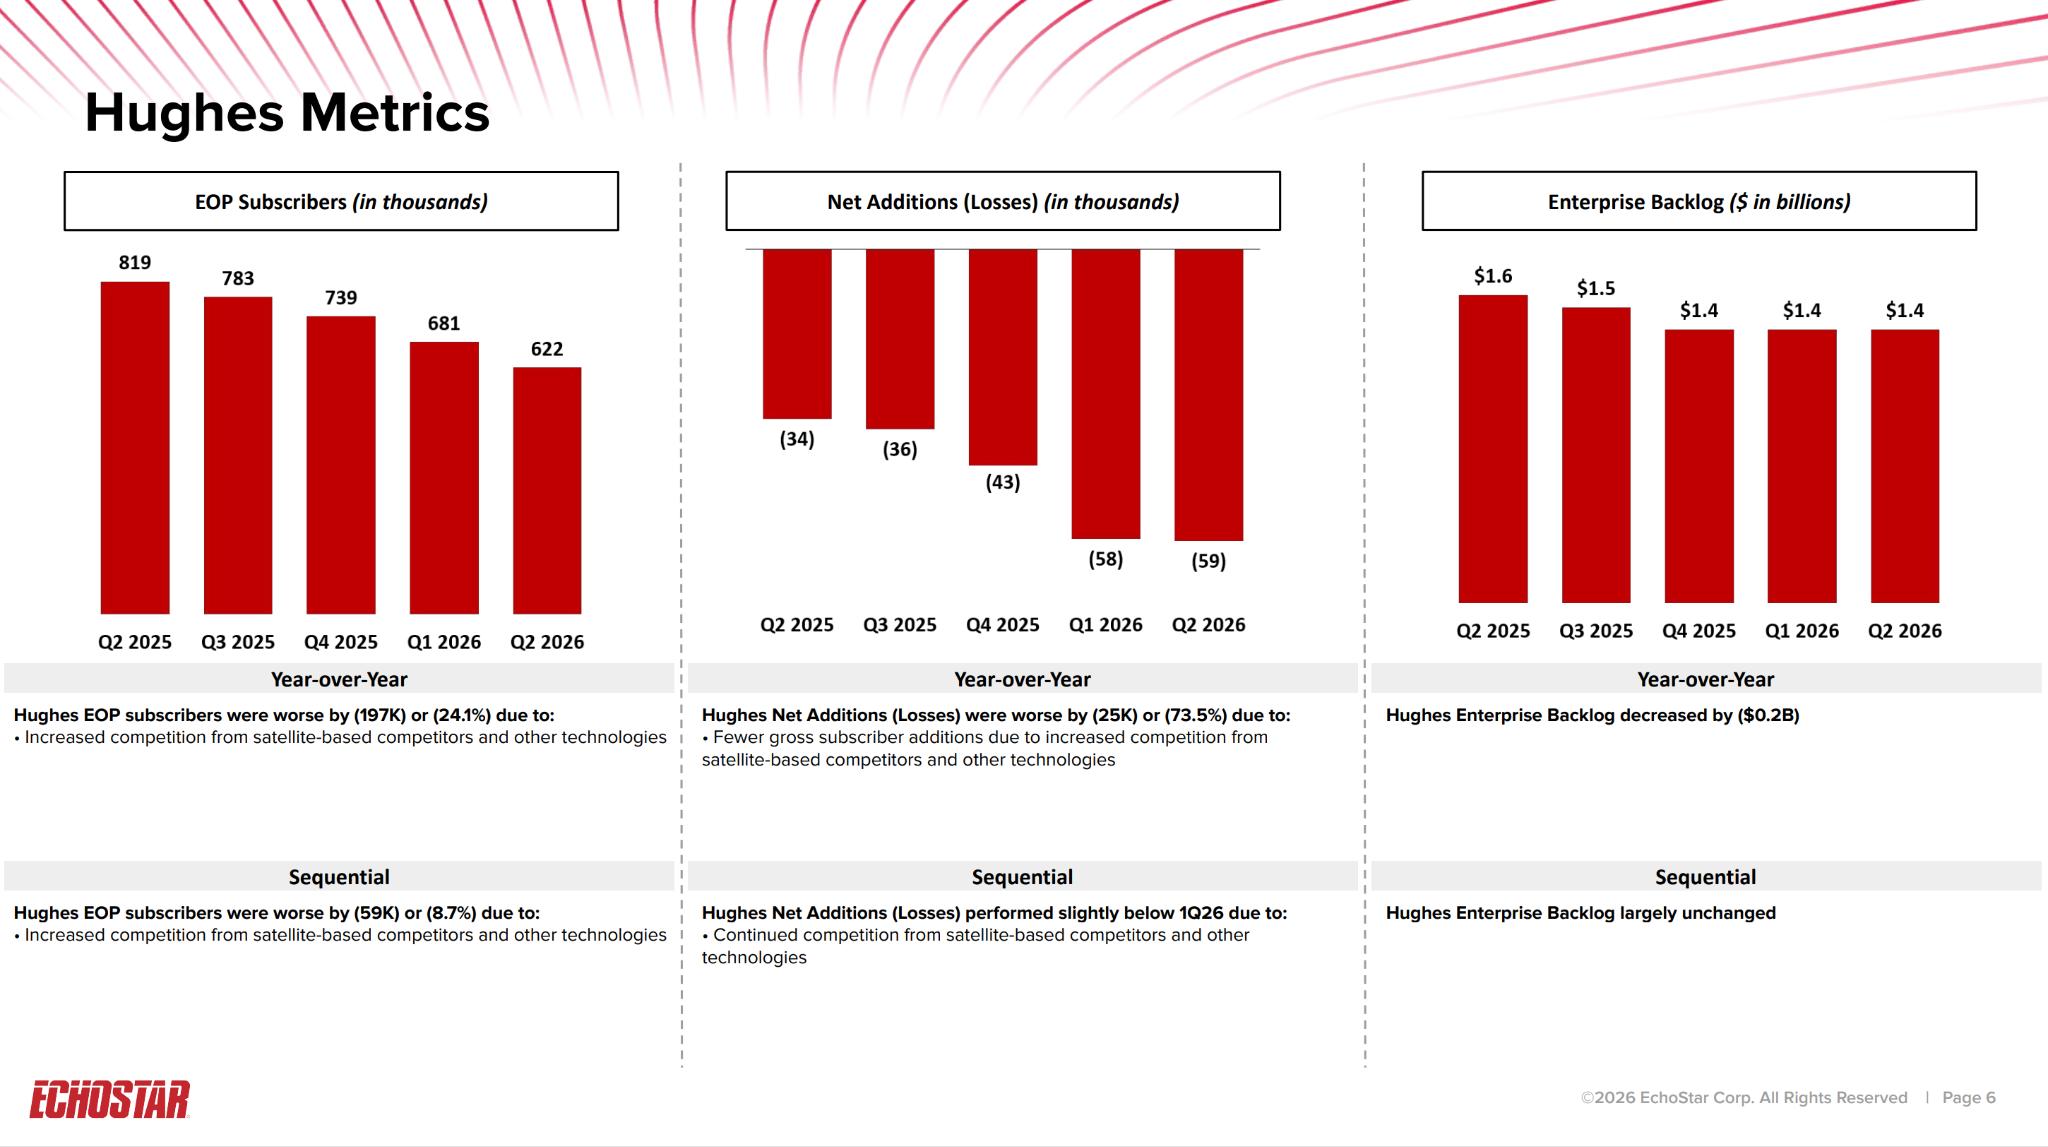
สิ่งที่น่าจับตาคือจำนวนลูกค้า Wireless ลดลง 118,000 รายใน Q2 ขณะที่ Broadband ก็ลดลง 59,000 ราย แปลว่าการฟื้นตัวของธุรกิจยังมีโจทย์เรื่อง customer growth อยู่

สรุปมุมมอง

ECHO Q2 ไม่ใช่งบที่ “รายได้โตแรง” แต่เป็นงบที่เห็นสัญญาณว่า profitability ของธุรกิจดีขึ้นชัดเจน โดยเฉพาะ Wireless

ดังนั้น thesis ของ ECHO ตอนนี้จึงน่าสนใจตรงการเปลี่ยนจากบริษัทที่มีธุรกิจ Telecom/Satellite ที่แบกรับต้นทุนสูง → ไปสู่บริษัทที่มี Spectrum + Wireless + Satellite assets ซึ่งสามารถสร้างมูลค่าเพิ่มได้ในระยะยาว

6. Investment Story ของ ECHO

ถ้ามองในเชิงการลงทุน EchoStar มี 3 เรื่องที่น่าจับตามอง

1. Exposure ต่อ SpaceX

นี่อาจเป็นประเด็นที่ดึงดูดนักลงทุนมากที่สุด

หากธุรกรรมกับ SpaceX ทำให้ EchoStar ได้รับหุ้น SpaceX ตามเงื่อนไขที่กำหนด นักลงทุน ECHO ก็จะมี exposure ทางอ้อมต่อมูลค่าของ SpaceX

ทำให้ ECHO มีลักษณะคล้าย “proxy” บางส่วนของ SpaceX แต่ไม่ควรตีความว่า ECHO = SpaceX เพราะธุรกิจหลักของ EchoStar ยังคงเป็น Telecom และ Satellite

2. Direct-to-Cell อาจเปิดตลาดใหม่

วันนี้ดาวเทียมไม่ได้มีหน้าที่แค่ส่งสัญญาณโทรทัศน์หรืออินเทอร์เน็ตอีกต่อไป

เทคโนโลยี Direct-to-Cell กำลังพยายามทำให้ดาวเทียมกลายเป็นส่วนหนึ่งของโครงสร้างพื้นฐานโทรศัพท์มือถือ

หากเทคโนโลยีนี้สามารถ scale ได้จริง ตลาดที่เกี่ยวข้องอาจขยายจาก Satellite Internet ไปสู่ Mobile Connectivity ในระดับโลก

3. Spectrum เป็นสินทรัพย์ที่มี Strategic Value

Spectrum เป็นทรัพยากรที่มีจำนวนจำกัดและมีมูลค่าสูง

EchoStar จึงไม่ได้มีเพียงธุรกิจที่สร้างรายได้จากลูกค้า แต่ยังมีสินทรัพย์เชิงกลยุทธ์ที่สามารถนำไปสร้างมูลค่าผ่านการใช้งานหรือการทำธุรกรรมกับพันธมิตร

และดีลกับ SpaceX เป็นตัวอย่างที่ชัดเจนว่ามูลค่าของ Spectrum สามารถถูกนำมาใช้สร้างประโยชน์ทางธุรกิจได้อย่างไร

7. แต่ ECHO ไม่ใช่หุ้น Space ที่ปลอดภัย

นี่คือส่วนที่นักลงทุนควรระวัง

EchoStar ไม่ใช่บริษัท Space Technology ที่กำลังเติบโตแบบ Rocket Lab

ธุรกิจดั้งเดิมของบริษัทมีความท้าทาย โดยเฉพาะธุรกิจ Pay-TV และ Broadband ที่เผชิญการแข่งขันและการเปลี่ยนแปลงพฤติกรรมของผู้บริโภค

นอกจากนี้ บริษัทมีภาระทางการเงินและผลประกอบการที่ต้องติดตามอย่างใกล้ชิด

ดังนั้นการซื้อ ECHO เพียงเพราะคิดว่า “บริษัทเกี่ยวข้องกับ SpaceX” อาจเป็นการมองหุ้นแค่ด้านเดียว

สิ่งที่ต้องดูควบคู่กันคือ

• กระแสเงินสดและหนี้ของบริษัท • ผลประกอบการของ Boost Mobile • ธุรกิจ Hughes • มูลค่าของ Spectrum • ความคืบหน้าของ Direct-to-Cell • เงื่อนไขและมูลค่าของธุรกรรมกับ SpaceX

8. ECHO เหมาะกับใคร?

ECHO อาจเหมาะกับนักลงทุนที่มองหา

“Telecom + Satellite + SpaceX exposure”

มากกว่าคนที่ต้องการลงทุนในบริษัท Space โดยตรง ถ้าต้องการลงทุนในบริษัทที่สร้างจรวด ECHO ไม่ใช่คำตอบ ถ้าต้องการลงทุนในบริษัทที่สร้างดาวเทียม ECHO ก็ไม่ใช่ pure-play แต่ถ้ามองว่าอนาคตของ Space Economy อาจไม่ได้อยู่แค่การส่งจรวดขึ้นอวกาศ แต่อยู่ที่การนำโครงสร้างพื้นฐานในอวกาศกลับมาเชื่อมต่อกับผู้คนบนโลก

EchoStar ก็กลายเป็นหุ้นที่น่าจับตามองขึ้นมา

9. สรุป

EchoStar อาจไม่ได้เป็น “หุ้นอวกาศ” ที่ชัดเจนที่สุด

แต่ความน่าสนใจของมันอยู่ตรงกลางระหว่าง

📱 Telecom + 📡 Spectrum + 🛰️ Satellite + 🚀 SpaceX

และหาก Direct-to-Cell กลายเป็นเทคโนโลยีสำคัญของการสื่อสารในอนาคต ตำแหน่งของ EchoStar ใน ecosystem นี้อาจมีมูลค่ามากกว่าที่เห็นจากธุรกิจดั้งเดิมของบริษัทเพียงอย่างเดียว

อย่างไรก็ตาม นี่ก็เป็นหุ้นที่มีความเสี่ยงสูงและมีความซับซ้อนมากกว่าการซื้อ “หุ้น Space” ทั่วไป จึงควรมองทั้งโอกาสจาก Space Economy และความเสี่ยงจากธุรกิจ Telecom เดิมไปพร้อมกัน

ถ้ามองว่า ECHO น่าสนใจ แต่ไม่อยากรับความเสี่ยงจากการถือหุ้นตัวเดียว

อีกทางเลือกคือ A-JEDI กองทุนที่ลงทุนในธีม Space Economy ผ่าน VanEck Space Innovators UCITS ETF (JEDI)

จุดน่าสนใจคือ ECHO เป็นหนึ่งในหุ้นหลักของ JEDI โดยข้อมูลล่าสุดของ VanEck ณ 9 ก.ย. 2026 มีสัดส่วน ECHO ประมาณ 7.08% ของกองทุน ขณะที่หุ้นอย่าง ASTS, Rocket Lab, Viasat, Globalstar และ Iridium ก็อยู่ในพอร์ตเช่นกัน

ดังนั้นการลงทุนผ่าน A-JEDI จึงไม่ได้เป็นการเดิมพันกับ ECHO เพียงบริษัทเดียว แต่เป็นการกระจายไปยังบริษัทต่าง ๆ ใน Space Economy ทั้งดาวเทียม การสื่อสาร การปล่อยจรวด และโครงสร้างพื้นฐานด้านอวกาศ

เหมาะกับคนที่เชื่อในธีม Space Economy ระยะยาว แต่ไม่ต้องการเลือกผู้ชนะเพียงรายเดียว

อย่างไรก็ตาม ธีมนี้ยังมีความผันผวนสูง และกองทุนมีการกระจุกตัวในหุ้นกลุ่ม Space โดยเฉพาะ

หมายเหตุ: A-JEDI เป็นกองทุนรวมไทยที่ลงทุนใน VanEck Space Innovators UCITS ETF

ไม่ถือเป็นคำแนะนำหรือการชักชวนให้ลงทุน

ที่มา

https://www.echostar.com/

https://ir.echostar.com/static-files/631cfb0e-5812-442e-8d91-e7f37ec40d11

All Articles