

เมื่อพูดถึงหุ้นในธีม Space Economy นักลงทุนอาจนึกถึงบริษัทอย่าง Rocket Lab, AST SpaceMobile หรือ Intuitive Machines แต่มีอีกบริษัทหนึ่งที่อาจไม่ได้ดูเหมือน “หุ้นอวกาศ” ตั้งแต่แรก นั่นคือ EchoStar (NASDAQ: ECHO)
EchoStar เป็นบริษัทที่อยู่ระหว่างโลกของ Telecom, Satellite และ Space Economy โดยมีทั้งธุรกิจมือถือผ่าน Boost Mobile, ธุรกิจดาวเทียมผ่าน Hughes และที่สำคัญคือการถือครอง spectrum ซึ่งกลายเป็นสินทรัพย์ที่มีความสำคัญต่อการเชื่อมต่อระหว่างโทรศัพท์มือถือกับดาวเทียม
1. EchoStar ทำธุรกิจอะไร?
ธุรกิจของ EchoStar สามารถมองง่าย ๆ ได้เป็น 3 ส่วน
📱 Telecom — Boost Mobile
EchoStar ดำเนินธุรกิจ Boost Mobile ซึ่งให้บริการโทรศัพท์มือถือในสหรัฐฯ ทำให้บริษัทมีฐานลูกค้าและโครงสร้างพื้นฐานในตลาด Wireless
🛰️ Satellite — Hughes
Hughes เป็นธุรกิจด้าน Broadband และ Satellite Connectivity ให้บริการอินเทอร์เน็ตและการเชื่อมต่อผ่านดาวเทียมแก่ผู้บริโภค ธุรกิจ และหน่วยงานต่าง ๆ
📡 Spectrum — สินทรัพย์เชิงกลยุทธ์
อีกหนึ่งสินทรัพย์สำคัญของ EchoStar คือ Wireless Spectrum หรือสิทธิ์ในการใช้คลื่นความถี่ที่สามารถนำมาใช้กับเครือข่ายโทรศัพท์และการสื่อสารไร้สาย
Spectrum อาจเปรียบได้กับ “ที่ดินบนอากาศ”
บริษัทสามารถนำ Spectrum เหล่านี้ไปสร้างเครือข่ายเอง หรือทำธุรกรรมกับบริษัทอื่นที่ต้องการใช้คลื่นดังกล่าว
และนี่เองที่ทำให้ EchoStar กลายเป็นบริษัทที่น่าสนใจในบริบทของ Space Economy
2. จุดเปลี่ยนสำคัญ: SpaceX × EchoStar
หนึ่งในประเด็นที่ทำให้หุ้น ECHO ถูกจับตามองมากขึ้น คือความสัมพันธ์กับ SpaceX เพราะ EchoStar ทำข้อตกลงกับ SpaceX เกี่ยวกับการขาย Spectrum และความร่วมมือด้านการให้บริการ โดย Spectrum เหล่านี้มีบทบาทต่อการพัฒนา Starlink Direct-to-Cell
Direct-to-Cell คือแนวคิดที่ทำให้ดาวเทียมสามารถเชื่อมต่อกับโทรศัพท์มือถือทั่วไปได้โดยตรง โดยไม่จำเป็นต้องพึ่งเสาสัญญาณภาคพื้นดินในทุกพื้นที่
ลองนึกภาพว่า
มือถือ 📱→ ดาวเทียม 🛰️ → เครือข่าย SpaceX
แทนที่จะต้องมีเสาสัญญาณอยู่ทุกพื้นที่นี้เป็นหนึ่งในเทคโนโลยีที่อาจเปลี่ยนรูปแบบของ Mobile Connectivity ในอนาคต
3. แล้ว EchoStar ได้อะไรจาก SpaceX?
ประเด็นที่น่าสนใจไม่ได้มีเพียงการขาย Spectrum
โครงสร้างของธุรกรรมยังทำให้ EchoStar มีโอกาสได้รับผลประโยชน์ที่เชื่อมโยงกับ SpaceX รวมถึงหุ้น SpaceX ตามเงื่อนไขของธุรกรรม นี่ทำให้ ECHO มีลักษณะที่แตกต่างจากหุ้น Space Economy ทั่วไป เพราะนักลงทุนไม่ได้กำลังซื้อบริษัทที่สร้างจรวดโดยตรง แต่กำลังลงทุนในบริษัทที่มีสินทรัพย์และธุรกิจซึ่งสามารถเชื่อมโยงกับการขยายตัวของ Space-based Connectivity
4. ECHO vs ASTS: เหมือนกันตรงไหน และต่างกันอย่างไร?
ถ้ามองจากภายนอก EchoStar (ECHO) และ AST SpaceMobile (ASTS) อาจดูเหมือนเป็นหุ้นที่อยู่ในธีมเดียวกัน เพราะทั้งคู่เกี่ยวข้องกับการนำดาวเทียมมาเชื่อมต่อกับโทรศัพท์มือถือ
แต่ในความเป็นจริง ทั้งสองบริษัทมี Business Model ที่แตกต่างกันค่อนข้างมาก
| EchoStar (ECHO) | AST SpaceMobile (ASTS) | |
|---|---|---|
| ธุรกิจหลัก | Telecom + Satellite + Spectrum | Satellite Connectivity |
| จุดเด่น | Spectrum, Boost Mobile, Hughes | เครือข่ายดาวเทียม Direct-to-Cell |
| บทบาทใน Ecosystem | เจ้าของ/ผู้ให้บริการสินทรัพย์และเครือข่าย | ผู้สร้างเครือข่ายดาวเทียม |
| Direct-to-Cell | ร่วม ecosystem ผ่าน SpaceX และ Spectrum | เป็น Core Business |
| SpaceX Exposure | มีความเชื่อมโยงผ่านธุรกรรมกับ SpaceX | เป็นพันธมิตร/คู่แข่งในตลาด Satellite-to-Cell |
| ความเป็น Pure-play Space | ต่ำ | สูง |
| Investment Story | Telecom + Spectrum + SpaceX | Global Mobile Satellite Network |
🛰️ ASTS: เดิมพันกับ “เครือข่ายมือถือจากอวกาศ”
สำหรับ ASTS เรื่อง Direct-to-Cell ไม่ใช่ธุรกิจเสริม แต่เป็นหัวใจของบริษัท
แนวคิดของ ASTS คือการสร้างเครือข่ายดาวเทียมที่สามารถเชื่อมต่อกับโทรศัพท์มือถือทั่วไปได้โดยตรง โดยทำงานร่วมกับผู้ให้บริการเครือข่ายมือถือในหลายประเทศ
ดังนั้น หาก Direct-to-Cell กลายเป็นตลาดขนาดใหญ่ ASTS มีโอกาสได้รับประโยชน์โดยตรงจากการเติบโตของตลาดนี้
พูดง่าย ๆ:
ASTS = “สร้างถนนบนอวกาศ”
บริษัทต้องลงทุนสร้างและปล่อยดาวเทียม รวมถึงสร้างเครือข่ายให้ครอบคลุมพื้นที่มากขึ้น
📡 ECHO: เดิมพันกับ “โครงสร้างพื้นฐานที่อยู่เบื้องหลัง”
EchoStar มีธุรกิจที่แตกต่างออกไป
บริษัทมี Spectrum, ธุรกิจ Telecom และ Satellite อยู่แล้ว และสามารถนำสินทรัพย์เหล่านี้ไปสร้างมูลค่าผ่านพันธมิตรอย่าง SpaceX
ดังนั้น ECHO ไม่ได้เดิมพันเพียงว่า “ASTS หรือ SpaceX จะสร้างเครือข่ายดาวเทียมสำเร็จหรือไม่”
แต่ยังเดิมพันกับมูลค่าของทรัพยากรอย่าง Spectrum และ ecosystem ของ Telecom ในอนาคต
พูดง่าย ๆ:
ECHO = “เจ้าของที่ดินและโครงสร้างพื้นฐานที่อยู่รอบถนน”
แล้วตัวไหนน่าสนใจกว่ากัน?
ขึ้นอยู่กับว่าเราเชื่อใน Investment Story แบบไหน
🚀 ถ้าเชื่อว่า Direct-to-Cell จะกลายเป็นตลาดใหม่ขนาดใหญ่
ASTS อาจเป็นตัวเลือกที่ตรงกว่าเพราะบริษัทมี Pure-play Exposure ต่อ Satellite-to-Cell โดยตรง
หากธุรกิจเติบโตตามที่คาด Upside ก็สามารถเกิดขึ้นได้จากการขยายเครือข่ายดาวเทียมและจำนวนผู้ใช้งาน
แต่ในทางกลับกัน ความเสี่ยงก็สูง เพราะบริษัทต้องใช้เงินลงทุนจำนวนมากเพื่อสร้างเครือข่าย และต้องพิสูจน์ว่าสามารถเปลี่ยนเทคโนโลยีให้กลายเป็นธุรกิจที่สร้างรายได้และกำไรได้จริง
📡 ถ้าเชื่อว่า Spectrum และ Telecom จะมีมูลค่าสูงขึ้นในยุค Satellite Connectivity
ECHO อาจน่าสนใจกว่าเพราะไม่ได้พึ่งพาธุรกิจ Direct-to-Cell เพียงอย่างเดียว
บริษัทมีธุรกิจ Telecom เดิม มี Spectrum และมีธุรกิจ Satellite รวมถึงมีความเชื่อมโยงกับ SpaceX
จึงมีหลายแหล่งที่สามารถสร้างมูลค่าให้กับบริษัทได้
แต่ข้อเสียคือ ECHO ไม่ใช่ Pure-play Space และธุรกิจดั้งเดิมของบริษัทก็มีความท้าทายเช่นกัน
สรุปแบบง่าย ๆ
ถ้าเปรียบเทียบเป็นภาพเดียว:
🛰️ ASTS = บริษัทที่กำลังสร้าง “เครือข่ายมือถือบนอวกาศ”
📡 ECHO = บริษัทที่มี “Spectrum + Telecom + Satellite” และสามารถเชื่อมต่อกับ ecosystem ของ SpaceX
ดังนั้นสองบริษัทนี้จึงไม่ได้เป็นคู่แข่งกันแบบตรง ๆ เสียทีเดียว แต่เป็นการเดิมพันคนละรูปแบบกับอนาคตของ Satellite Connectivity
สำหรับนักลงทุนที่ต้องการ Pure-play Space Economy → ASTS น่าสนใจกว่า
สำหรับนักลงทุนที่ต้องการผสม Telecom + Spectrum + Satellite + SpaceX Exposure → ECHO เป็นอีกทางเลือกที่น่าสนใจ
5. ECHO Q2/2026: งบดีขึ้น แต่ต้องมองให้ลึกกว่ากำไรสุทธิ
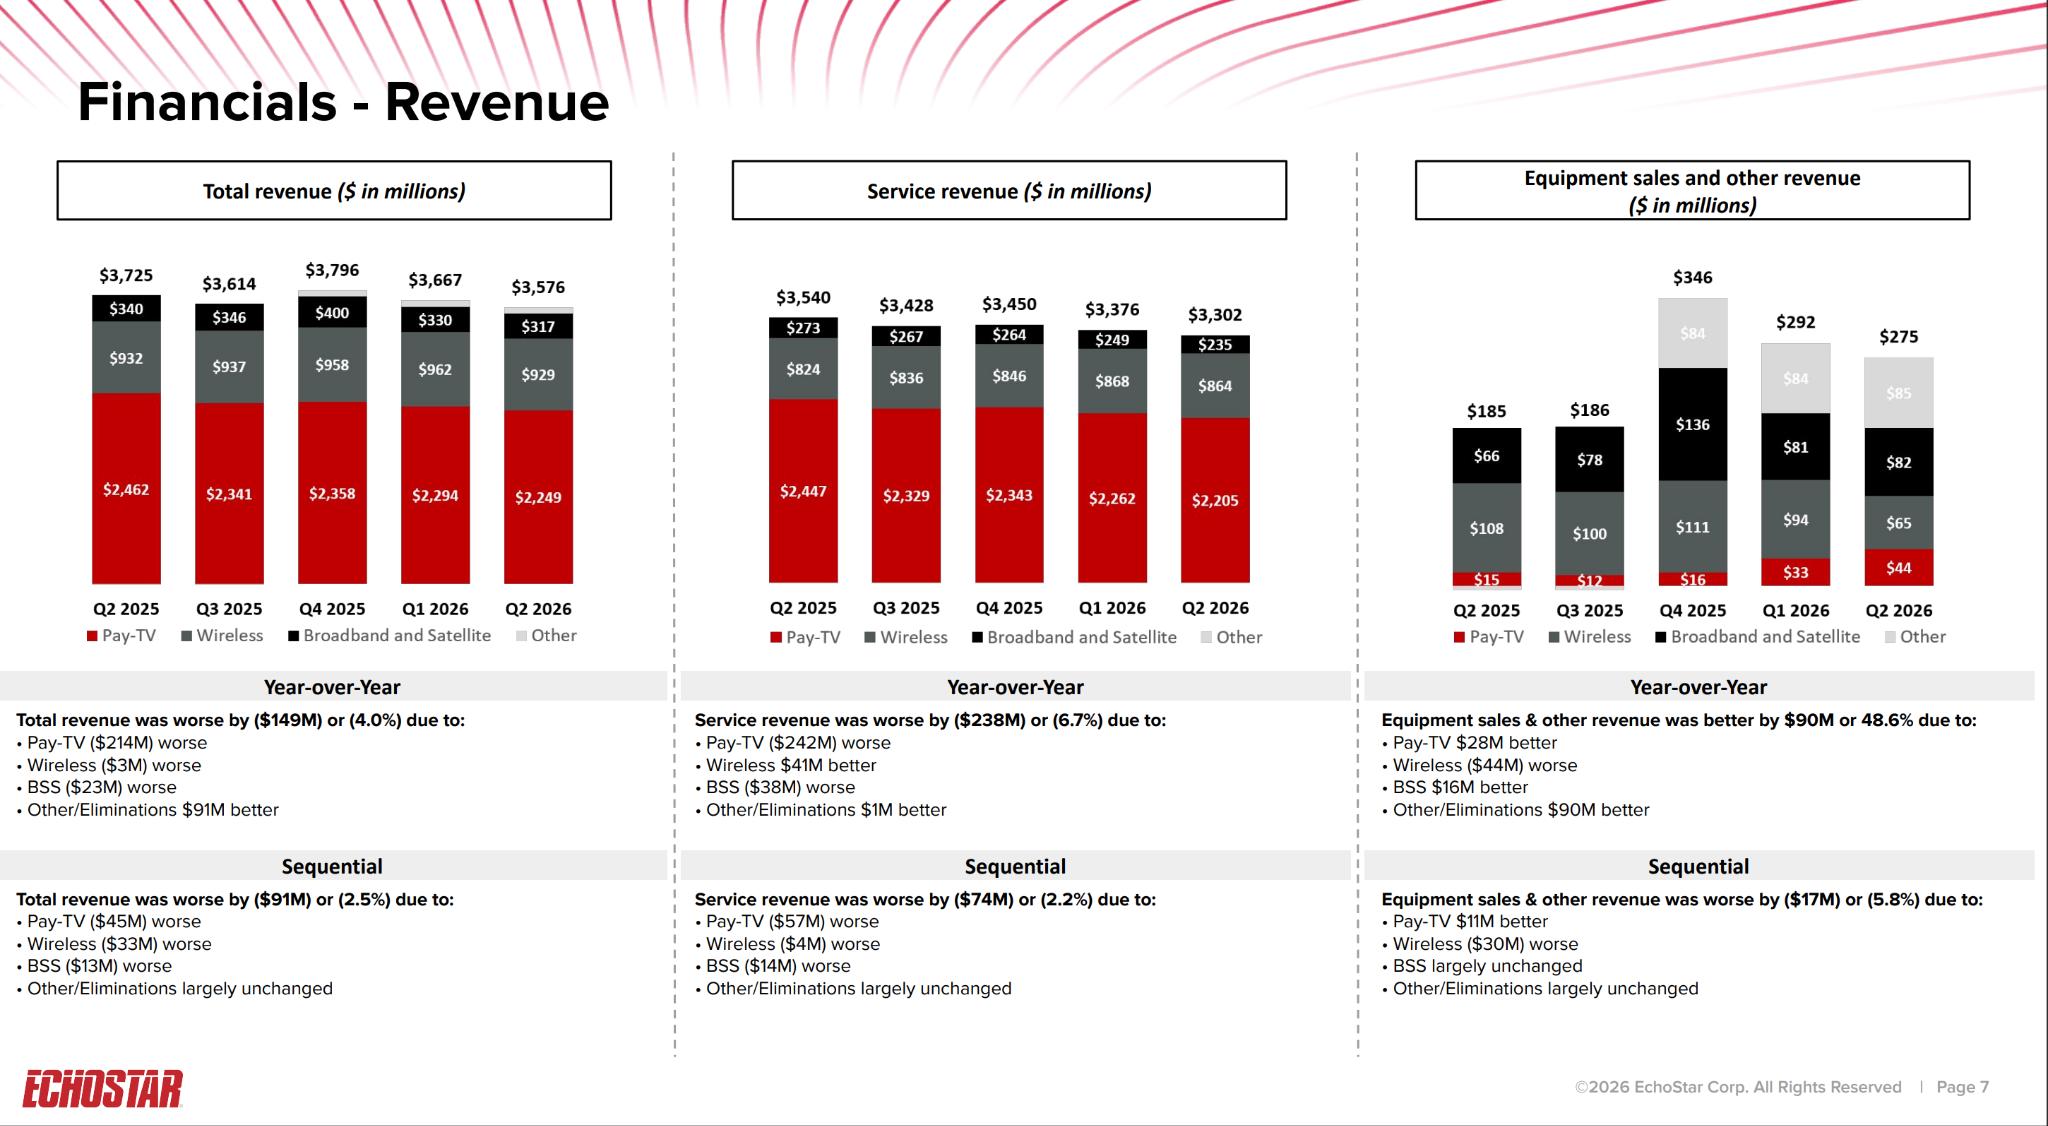
รายได้ Q2 อยู่ที่ $3.58B ลดลงประมาณ 4% YoY จาก $3.72B สะท้อนว่าธุรกิจเดิมยังไม่ได้เติบโตมากนัก โดยเฉพาะ Pay-TV ที่รายได้ลดลงจาก $2.46B เหลือ $2.25B
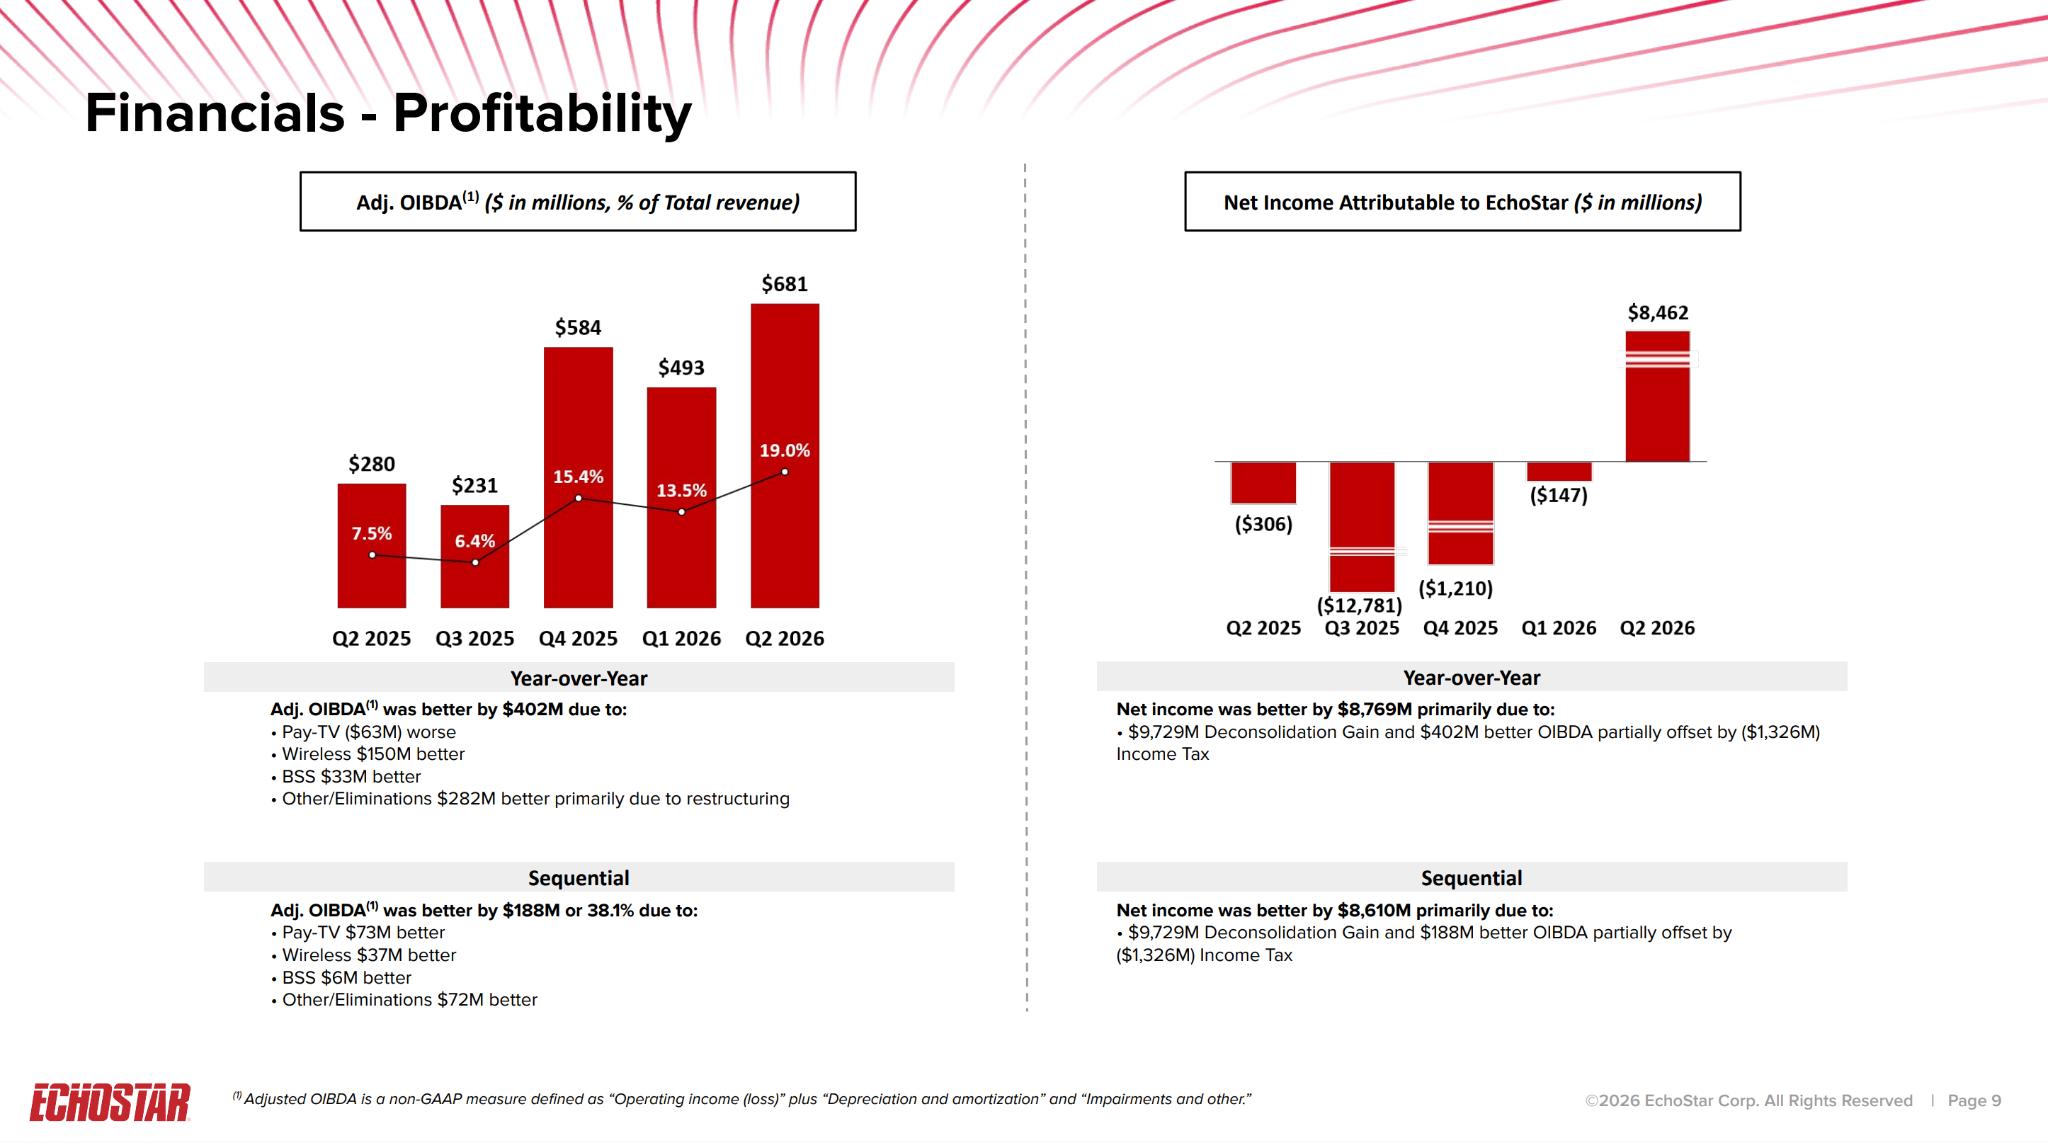
จุดบวกคือกำไรจากการดำเนินงานดีขึ้นมาก โดย Adjusted OIBDA เพิ่มจาก $280M เป็น $681M หรือมากกว่า 2 เท่า YoY โดยเฉพาะ Wireless ที่พลิกจากขาดทุน $99M เป็นกำไร $51M
แต่กำไรสุทธิ $8.46B ไม่ควรมองว่าเป็นกำไรจากธุรกิจปกติ เพราะส่วนใหญ่เกิดจาก non-cash gain ราว $9.73B จากการ deconsolidation ดังนั้นถ้าตัดรายการนี้ออก กำไรจะเหลือประมาณ $49M เท่านั้น
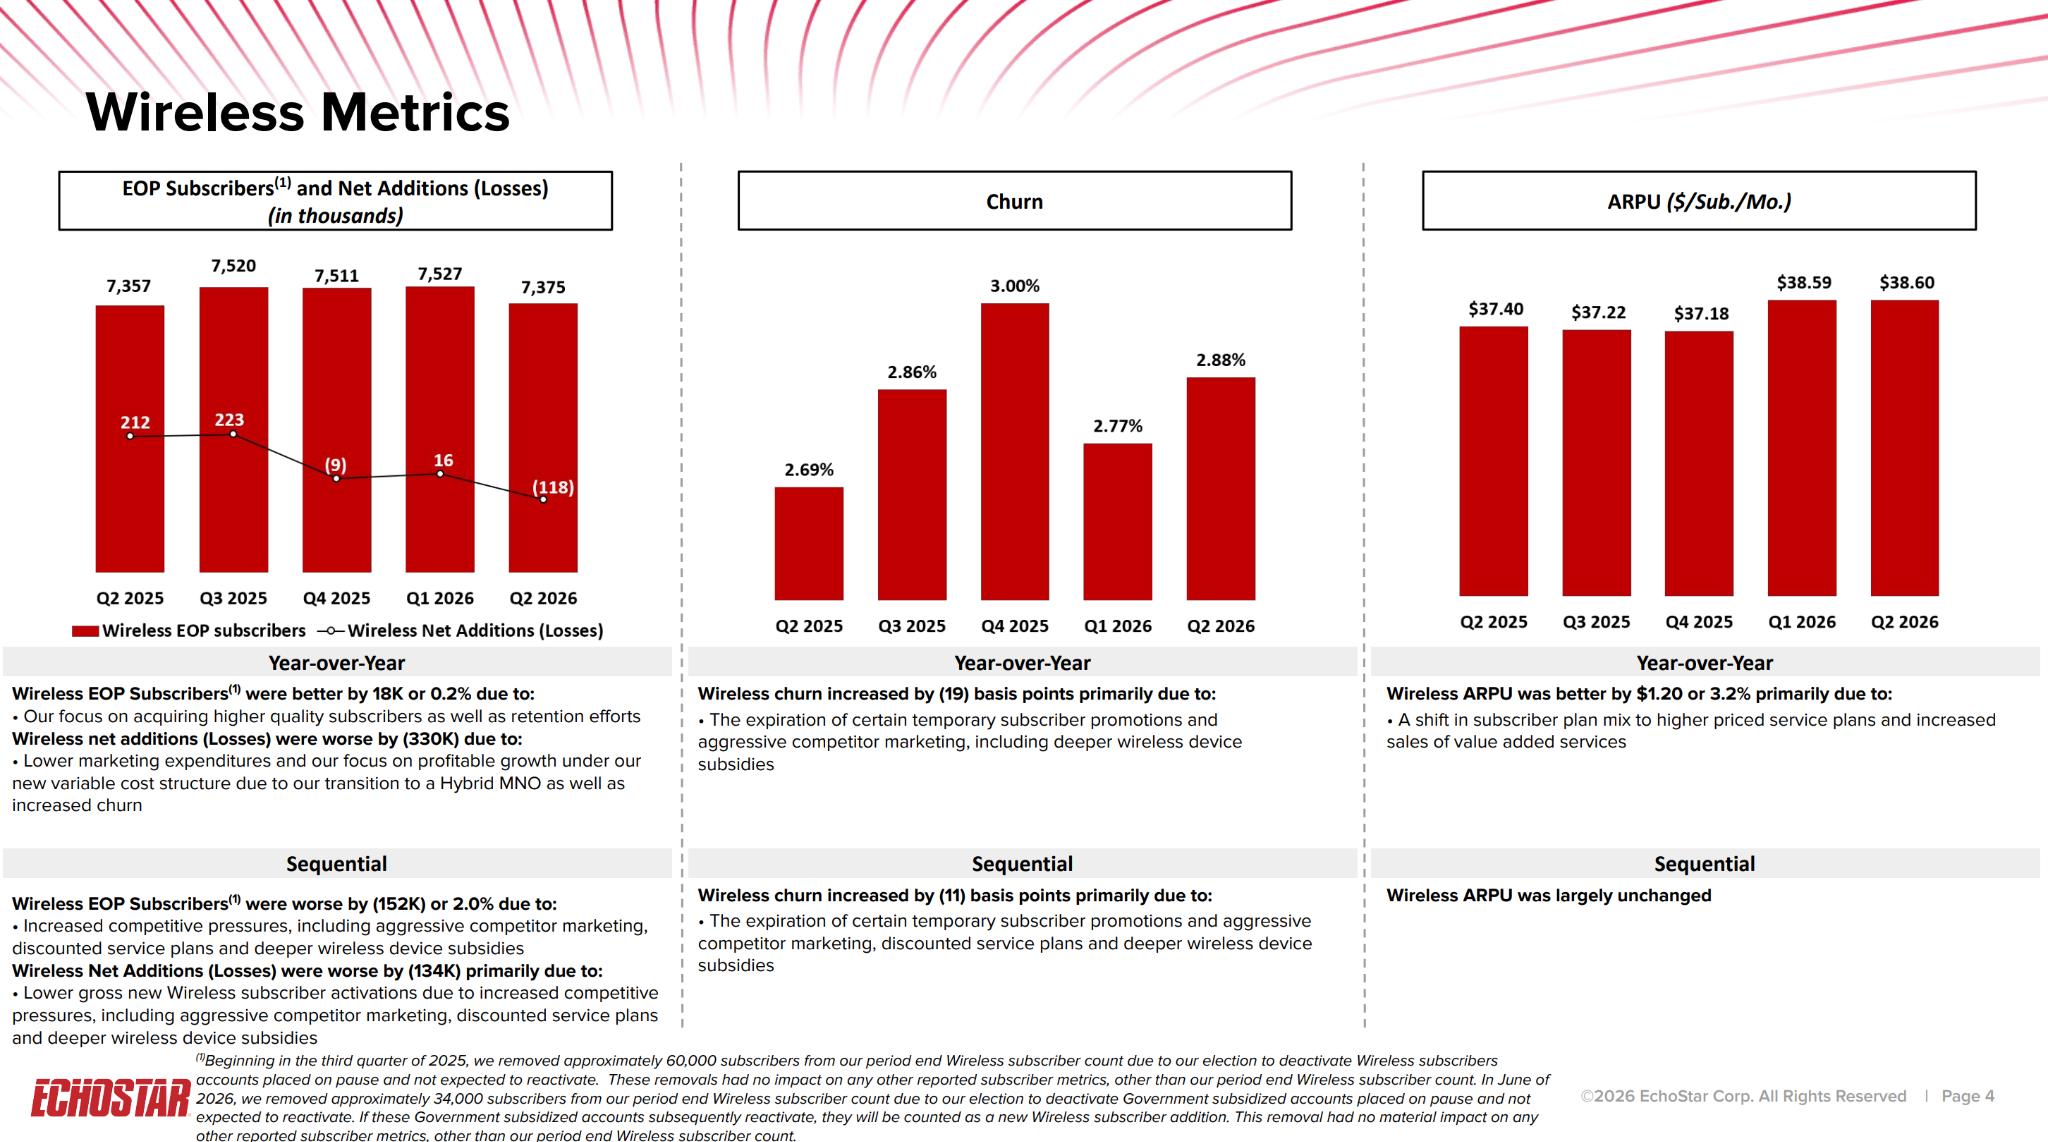
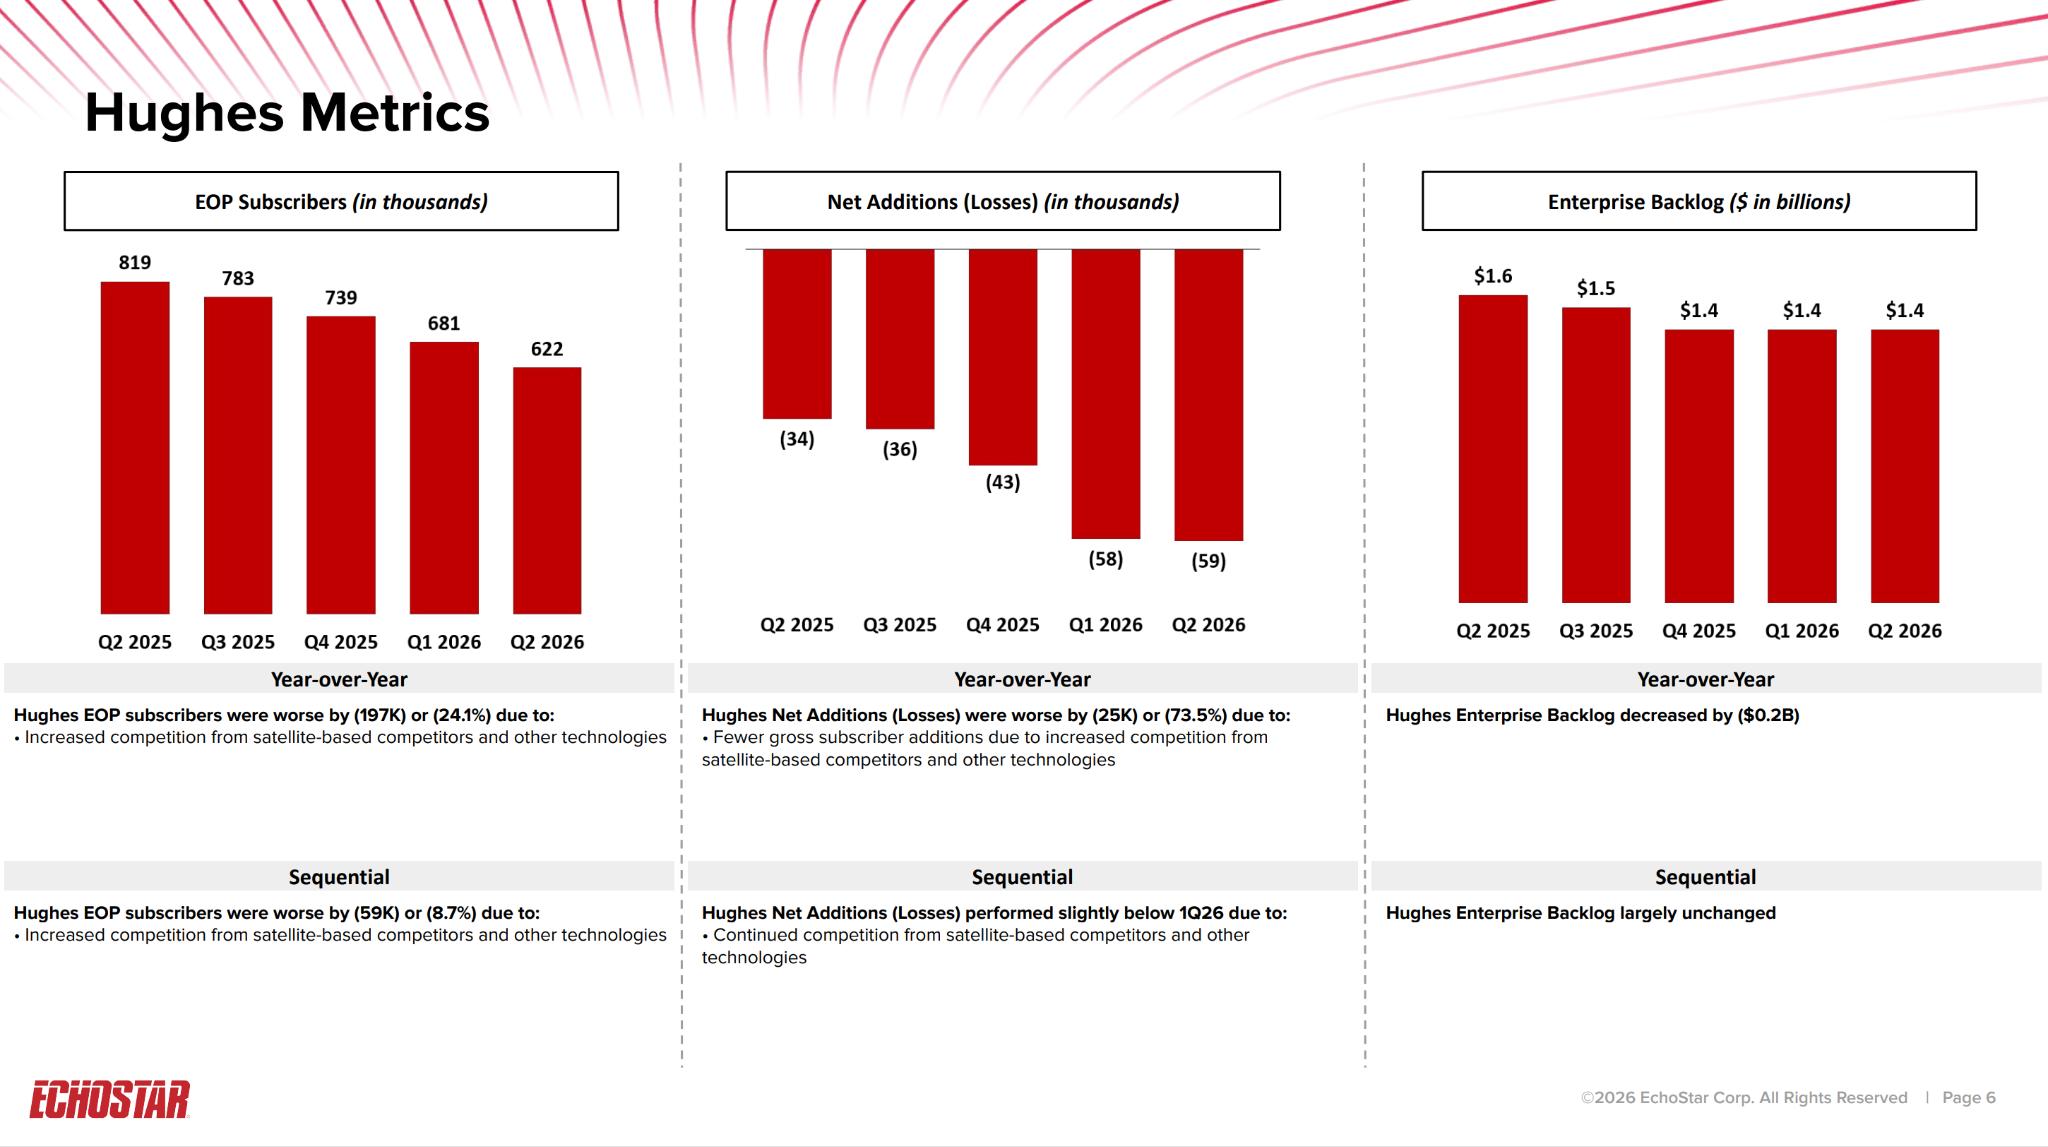
สิ่งที่น่าจับตาคือจำนวนลูกค้า Wireless ลดลง 118,000 รายใน Q2 ขณะที่ Broadband ก็ลดลง 59,000 ราย แปลว่าการฟื้นตัวของธุรกิจยังมีโจทย์เรื่อง customer growth อยู่
สรุปมุมมอง
ECHO Q2 ไม่ใช่งบที่ “รายได้โตแรง” แต่เป็นงบที่เห็นสัญญาณว่า profitability ของธุรกิจดีขึ้นชัดเจน โดยเฉพาะ Wireless
ดังนั้น thesis ของ ECHO ตอนนี้จึงน่าสนใจตรงการเปลี่ยนจากบริษัทที่มีธุรกิจ Telecom/Satellite ที่แบกรับต้นทุนสูง → ไปสู่บริษัทที่มี Spectrum + Wireless + Satellite assets ซึ่งสามารถสร้างมูลค่าเพิ่มได้ในระยะยาว
6. Investment Story ของ ECHO
ถ้ามองในเชิงการลงทุน EchoStar มี 3 เรื่องที่น่าจับตามอง
1. Exposure ต่อ SpaceX
นี่อาจเป็นประเด็นที่ดึงดูดนักลงทุนมากที่สุด
หากธุรกรรมกับ SpaceX ทำให้ EchoStar ได้รับหุ้น SpaceX ตามเงื่อนไขที่กำหนด นักลงทุน ECHO ก็จะมี exposure ทางอ้อมต่อมูลค่าของ SpaceX
ทำให้ ECHO มีลักษณะคล้าย “proxy” บางส่วนของ SpaceX แต่ไม่ควรตีความว่า ECHO = SpaceX เพราะธุรกิจหลักของ EchoStar ยังคงเป็น Telecom และ Satellite
2. Direct-to-Cell อาจเปิดตลาดใหม่
วันนี้ดาวเทียมไม่ได้มีหน้าที่แค่ส่งสัญญาณโทรทัศน์หรืออินเทอร์เน็ตอีกต่อไป
เทคโนโลยี Direct-to-Cell กำลังพยายามทำให้ดาวเทียมกลายเป็นส่วนหนึ่งของโครงสร้างพื้นฐานโทรศัพท์มือถือ
หากเทคโนโลยีนี้สามารถ scale ได้จริง ตลาดที่เกี่ยวข้องอาจขยายจาก Satellite Internet ไปสู่ Mobile Connectivity ในระดับโลก
3. Spectrum เป็นสินทรัพย์ที่มี Strategic Value
Spectrum เป็นทรัพยากรที่มีจำนวนจำกัดและมีมูลค่าสูง
EchoStar จึงไม่ได้มีเพียงธุรกิจที่สร้างรายได้จากลูกค้า แต่ยังมีสินทรัพย์เชิงกลยุทธ์ที่สามารถนำไปสร้างมูลค่าผ่านการใช้งานหรือการทำธุรกรรมกับพันธมิตร
และดีลกับ SpaceX เป็นตัวอย่างที่ชัดเจนว่ามูลค่าของ Spectrum สามารถถูกนำมาใช้สร้างประโยชน์ทางธุรกิจได้อย่างไร
7. แต่ ECHO ไม่ใช่หุ้น Space ที่ปลอดภัย
นี่คือส่วนที่นักลงทุนควรระวัง
EchoStar ไม่ใช่บริษัท Space Technology ที่กำลังเติบโตแบบ Rocket Lab
ธุรกิจดั้งเดิมของบริษัทมีความท้าทาย โดยเฉพาะธุรกิจ Pay-TV และ Broadband ที่เผชิญการแข่งขันและการเปลี่ยนแปลงพฤติกรรมของผู้บริโภค
นอกจากนี้ บริษัทมีภาระทางการเงินและผลประกอบการที่ต้องติดตามอย่างใกล้ชิด
ดังนั้นการซื้อ ECHO เพียงเพราะคิดว่า “บริษัทเกี่ยวข้องกับ SpaceX” อาจเป็นการมองหุ้นแค่ด้านเดียว
สิ่งที่ต้องดูควบคู่กันคือ
• กระแสเงินสดและหนี้ของบริษัท • ผลประกอบการของ Boost Mobile • ธุรกิจ Hughes • มูลค่าของ Spectrum • ความคืบหน้าของ Direct-to-Cell • เงื่อนไขและมูลค่าของธุรกรรมกับ SpaceX
8. ECHO เหมาะกับใคร?
ECHO อาจเหมาะกับนักลงทุนที่มองหา
“Telecom + Satellite + SpaceX exposure”
มากกว่าคนที่ต้องการลงทุนในบริษัท Space โดยตรง ถ้าต้องการลงทุนในบริษัทที่สร้างจรวด ECHO ไม่ใช่คำตอบ ถ้าต้องการลงทุนในบริษัทที่สร้างดาวเทียม ECHO ก็ไม่ใช่ pure-play แต่ถ้ามองว่าอนาคตของ Space Economy อาจไม่ได้อยู่แค่การส่งจรวดขึ้นอวกาศ แต่อยู่ที่การนำโครงสร้างพื้นฐานในอวกาศกลับมาเชื่อมต่อกับผู้คนบนโลก
EchoStar ก็กลายเป็นหุ้นที่น่าจับตามองขึ้นมา
9. สรุป
EchoStar อาจไม่ได้เป็น “หุ้นอวกาศ” ที่ชัดเจนที่สุด
แต่ความน่าสนใจของมันอยู่ตรงกลางระหว่าง
📱 Telecom + 📡 Spectrum + 🛰️ Satellite + 🚀 SpaceX
และหาก Direct-to-Cell กลายเป็นเทคโนโลยีสำคัญของการสื่อสารในอนาคต ตำแหน่งของ EchoStar ใน ecosystem นี้อาจมีมูลค่ามากกว่าที่เห็นจากธุรกิจดั้งเดิมของบริษัทเพียงอย่างเดียว
อย่างไรก็ตาม นี่ก็เป็นหุ้นที่มีความเสี่ยงสูงและมีความซับซ้อนมากกว่าการซื้อ “หุ้น Space” ทั่วไป จึงควรมองทั้งโอกาสจาก Space Economy และความเสี่ยงจากธุรกิจ Telecom เดิมไปพร้อมกัน
ถ้ามองว่า ECHO น่าสนใจ แต่ไม่อยากรับความเสี่ยงจากการถือหุ้นตัวเดียว
อีกทางเลือกคือ A-JEDI กองทุนที่ลงทุนในธีม Space Economy ผ่าน VanEck Space Innovators UCITS ETF (JEDI)
จุดน่าสนใจคือ ECHO เป็นหนึ่งในหุ้นหลักของ JEDI โดยข้อมูลล่าสุดของ VanEck ณ 9 ก.ย. 2026 มีสัดส่วน ECHO ประมาณ 7.08% ของกองทุน ขณะที่หุ้นอย่าง ASTS, Rocket Lab, Viasat, Globalstar และ Iridium ก็อยู่ในพอร์ตเช่นกัน
ดังนั้นการลงทุนผ่าน A-JEDI จึงไม่ได้เป็นการเดิมพันกับ ECHO เพียงบริษัทเดียว แต่เป็นการกระจายไปยังบริษัทต่าง ๆ ใน Space Economy ทั้งดาวเทียม การสื่อสาร การปล่อยจรวด และโครงสร้างพื้นฐานด้านอวกาศ
เหมาะกับคนที่เชื่อในธีม Space Economy ระยะยาว แต่ไม่ต้องการเลือกผู้ชนะเพียงรายเดียว
อย่างไรก็ตาม ธีมนี้ยังมีความผันผวนสูง และกองทุนมีการกระจุกตัวในหุ้นกลุ่ม Space โดยเฉพาะ
หมายเหตุ: A-JEDI เป็นกองทุนรวมไทยที่ลงทุนใน VanEck Space Innovators UCITS ETF
ไม่ถือเป็นคำแนะนำหรือการชักชวนให้ลงทุน
ที่มา
https://ir.echostar.com/static-files/631cfb0e-5812-442e-8d91-e7f37ec40d11